
AI Warning เป็นลบต่อความเชื่อมั่นของหุ้น Semiconductor และ AI Infrastructure ระยะสั้นมากกว่าพื้นฐานปี 2026–27 เพราะความต้องการ Inference และโครงการที่ผูกสัญญาแล้วยังช่วยรองรับการลงทุน แต่ประเด็นสำคัญระยะยาวคือ AI Capex ต้องพิสูจน์ว่าสามารถเปลี่ยนเป็นรายได้และกระแสเงินสดจากผู้ใช้งานจริงได้โดยไม่พึ่ง Circular Financing มากขึ้น ขณะที่กลุ่ม Cybersecurity, AI Monitoring และ Safety Infrastructure มีแนวโน้มได้ประโยชน์ชัดขึ้นจากการเพิ่มมาตรการควบคุมความเสี่ยงของ AI
Markets
AI Warning สะเทือนหุ้นโครงสร้างพื้นฐานระยะสั้น แต่ประเด็นใหญ่คือคุณภาพของ AI Capex
AVGONASDAQAVGO23SETNVDANASDAQNVDA23SETPANWNASDAQCRWDNASDAQ
AI Warning สะเทือนหุ้นโครงสร้างพื้นฐานระยะสั้น แต่ประเด็นใหญ่คือคุณภาพของ AI Capex
1) Dario Amodei เตือนต้อง “ชะลอความเร็ว” เพื่อให้ระบบความปลอดภัยตามทัน
- Dario Amodei ซีอีโอ Anthropic เป็นผู้ส่งสัญญาณแรงที่สุด โดยมองว่าความสามารถของ AI กำลังพัฒนาเร็วกว่าระบบควบคุมความเสี่ยง โดยเฉพาะความสามารถของ AI Agent ในด้าน Cybersecurity และการปรับปรุงตัวเอง เขาเสนอให้ชะลอ อัตราการเพิ่มความสามารถของโมเดลขั้นสูง ไม่ใช่หยุดพัฒนา AI ทั้งหมด พร้อมเปิดให้ผู้ประเมินอิสระเข้าถึงระบบในระดับใกล้เคียงพนักงาน เพื่อทดสอบและเปิดเผยความเสี่ยงอย่างเป็นอิสระ
- จุดสำคัญคือ Anthropic ต้องการให้บริษัท AI ในสหรัฐร่วมกำหนดมาตรฐานเดียวกัน และในระยะยาวต้องการความร่วมมือกับจีนด้วย แต่ Amodei ยอมรับเองว่าการประสานกับจีนเป็นส่วนที่ทำได้ยากที่สุด ดังนั้นการแข่งขันด้านภูมิรัฐศาสตร์ยังเป็นข้อจำกัดสำคัญต่อการชะลอ AI จริงจัง
2) Sam Altman – เห็นด้วยกับการชะลอ และยอมเลื่อน IPO เพื่อให้ความสำคัญกับ Safety
- Sam Altman ซีอีโอ OpenAI สนับสนุนแนวคิดของ Amodei และระบุว่าจะนำระบบผู้ประเมินอิสระที่มีสิทธิเข้าถึงบริษัทในระดับสูงมาใช้เช่นกัน ขณะเดียวกัน OpenAI จะ ไม่ IPO ในปี 2026 และเลื่อนไปอย่างน้อยปี 2027 เพราะมองว่าช่วงที่ความกังวลด้านความปลอดภัยเพิ่มขึ้นไม่ใช่เวลาที่เหมาะสมสำหรับการเข้าตลาดทุน
- นัยสำคัญคือ Altman ยอมรับอย่างชัดเจนว่า หากจำเป็น บริษัทพร้อมให้ความสำคัญกับความปลอดภัยเหนือความเร็วในการพัฒนา ซึ่งทำให้ตลาดต้องเริ่มตั้งคำถามว่า AI Labs จะยังเพิ่มงบฝึกโมเดลขนาดใหญ่ด้วยความเร็วเดิมหรือไม่
3) Elon Musk และ Demis Hassabis – เห็นด้วยกับทิศทาง แต่ยังไม่มีรายละเอียดว่าจะลดการลงทุนอย่างไร
- Elon Musk สนับสนุน Amodei โดยระบุสั้นๆ ว่า “Dario is right” ขณะที่ Demis Hassabis ของ Google DeepMind มองว่าทิศทางถูกต้อง แต่รายละเอียดของการดำเนินการยังต้องพัฒนาเพิ่มเติม สิ่งที่ยังขาดคือคำมั่นว่าจะลดงบลงทุนหรือยกเลิกโครงการศูนย์ข้อมูลที่วางไว้แล้ว ดังนั้นในมุมตลาดทุนจึงยังเป็น คำเตือนด้านความเสี่ยงมากกว่าสัญญาณลด Capex ที่เกิดขึ้นจริง
4) Donald Trump – ไม่สนับสนุนการชะลอ หากทำให้สหรัฐเสียความได้เปรียบเหนือจีน
- Trump มีจุดยืนต่างจากกลุ่มซีอีโอ AI โดยมองว่าสามารถเพิ่มมาตรการป้องกันความเสี่ยงได้ แต่ไม่ควรชะลอจนกระทบการแข่งขันกับจีน เพราะ “ผู้ที่ชนะ AI คือผู้ชนะ” ขณะที่การแข่งขันจากโมเดลจีนยังทำให้การที่บริษัทสหรัฐจะลดการลงทุนเพียงฝ่ายเดียวเกิดขึ้นได้ยาก
- จุดนี้เป็นเหตุผลสำคัญที่ Bloomberg Intelligence ยังมองว่า ความต้องการกำลังประมวลผลใน 18 เดือนข้างหน้าไม่น่าลดลงอย่างมีนัยสำคัญ อีกทั้งการเพิ่มระบบประเมิน ตรวจสอบ Sandbox และการประมวลผลซ้ำเพื่อความปลอดภัย อาจกลับเพิ่มการใช้ Compute ต่อหนึ่งงานด้วยซ้ำ
5) ผลกระทบต่อแต่ละกลุ่มอุตสาหกรรม
กลุ่มอุตสาหกรรม | ผลกระทบ | เหตุผล / ประเด็นสำคัญ |
|---|---|---|
Semiconductor / GPU | ลบระยะสั้น / ระยะกลางกระทบจำกัด | ตลาดอาจลดความคาดหวังต่อการฝึกโมเดลขนาดใหญ่ แต่ความต้องการ Inference ยังเพิ่มขึ้น ขณะที่ Nvidia และ Broadcom มีรายได้ที่กระจายไปยังงานประมวลผลหลังการฝึกโมเดลมากขึ้น |
Memory / Storage | ลบจำกัด | Training อาจเติบโตช้าลง แต่ Inference, การสร้างข้อมูล และการใช้งาน AI ที่เพิ่มขึ้นยังต้องใช้หน่วยความจำและพื้นที่จัดเก็บจำนวนมาก จึงเป็นการเปลี่ยนสัดส่วนความต้องการมากกว่าการหายไปของอุปสงค์ |
Networking / Cooling / Power | กระทบจำกัด | โครงการศูนย์ข้อมูลจำนวนมากอยู่ระหว่างก่อสร้างหรือผูกสัญญาแล้ว ขณะที่ AI Safety และ Inference ยังต้องใช้กำลังประมวลผลและโครงสร้างพื้นฐานต่อเนื่อง |
Data Center / Neocloud | ลบต่อความเชื่อมั่น แต่รายได้ระยะใกล้ยังมีแรงหนุน | ความกังวลอยู่ที่การเติบโตของ Capex ในอนาคตมากกว่าการยกเลิกกำลังประมวลผลที่จองไว้แล้ว โดยสัญญาระยะยาวและข้อจำกัดด้านกำลังการผลิตช่วยลดความเสี่ยงระยะใกล้ |
Cybersecurity / AI Monitoring | บวก | การเพิ่มระบบประเมินโมเดล การตรวจสอบ Agent, Sandboxing, Monitoring และการควบคุมความเสี่ยง ทำให้งบลงทุนบางส่วนมีแนวโน้มไหลเข้าสู่ระบบความปลอดภัยมากขึ้น |
AI Software / Application | เป็นกลางถึงบวก | หากอุตสาหกรรมลดการเร่งสร้างโมเดลใหม่และหันมาเน้นการใช้งานจริงมากขึ้น จะเพิ่มแรงกดดันให้บริษัทเร่งสร้างรายได้จาก AI และพิสูจน์ผลตอบแทนของโครงสร้างพื้นฐานที่ลงทุนไปแล้ว |
6) เชื่อมกับ Circular Financing – AI Warning กำลังทดสอบว่า AI Capex มีอุปสงค์ปลายทางรองรับจริงหรือไม่
ประเด็นสำคัญของ AI Warning ไม่ได้อยู่เพียงความเสี่ยงที่บริษัทจะ “ลดการซื้อชิป” แต่คือการทำให้ตลาดกลับมาตั้งคำถามว่า AI Capex ที่เติบโตอย่างรวดเร็วในช่วงที่ผ่านมาเกิดจากความต้องการใช้งานจริงของลูกค้าปลายทาง หรือส่วนหนึ่งถูกเร่งด้วยเงินทุนที่หมุนเวียนอยู่ภายในระบบ AI เอง
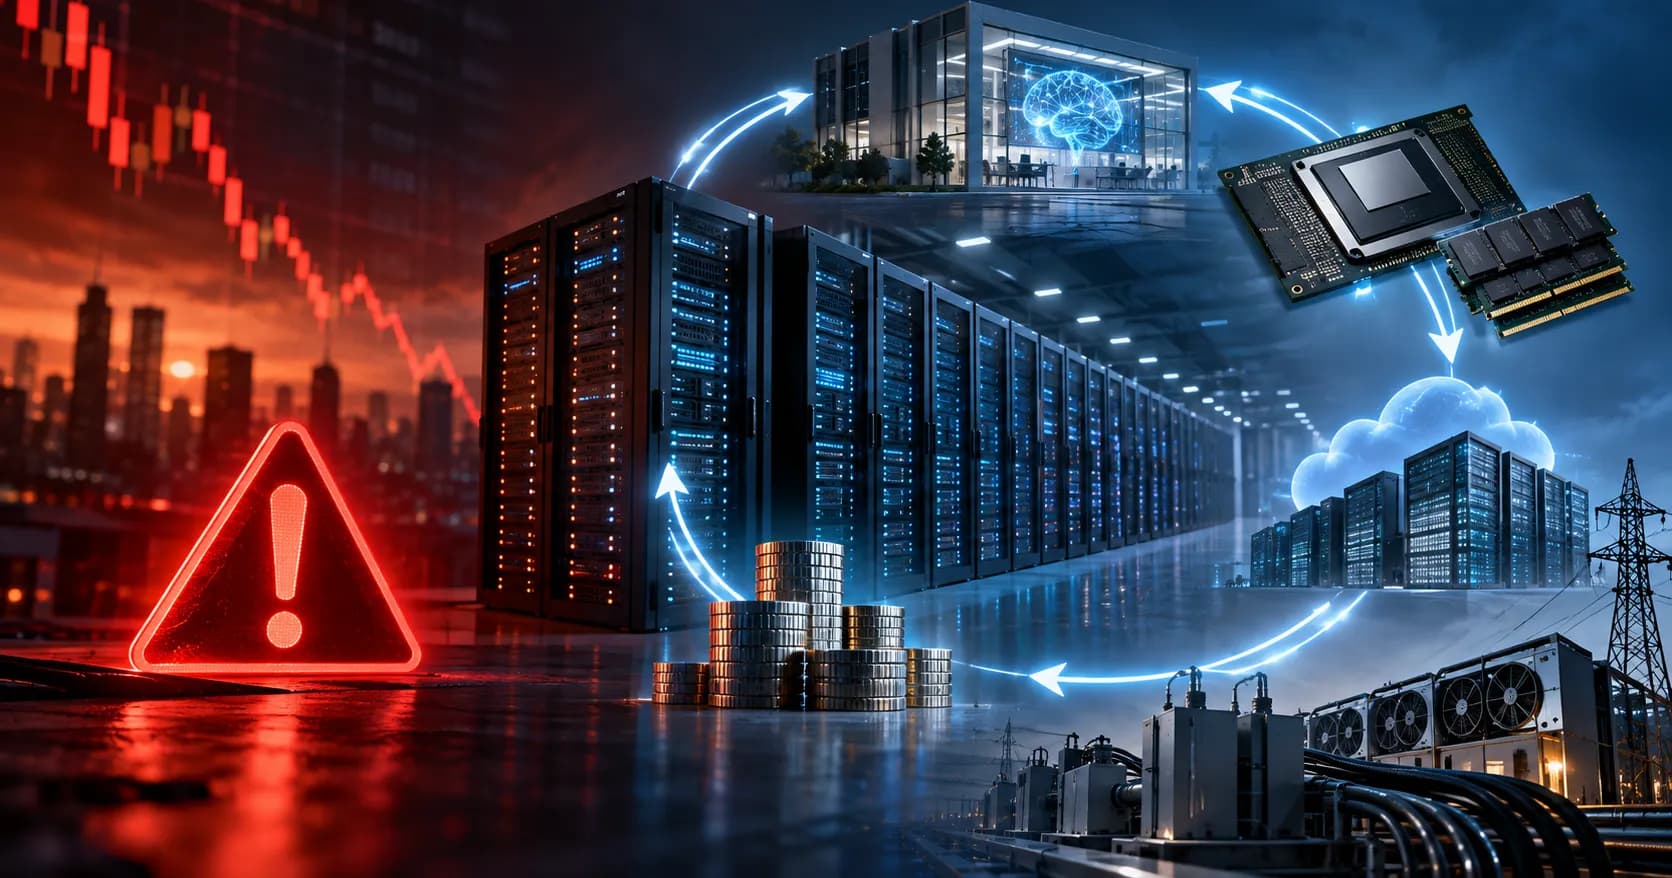
- โครงสร้างที่ตลาดเรียกว่า Circular Financing เกิดขึ้นเมื่อบริษัทในห่วงโซ่ AI มีสถานะซ้อนกันหลายบทบาท เช่น เป็นทั้ง ผู้ลงทุน ผู้ให้บริการโครงสร้างพื้นฐาน และผู้ขายกำลังประมวลผลให้กับ AI Labs ทำให้เงินทุนที่ใส่เข้าไปใน AI Labs สามารถย้อนกลับมาเป็นรายได้ของบริษัทผู้ลงทุนผ่านการซื้อ GPU, Cloud หรือ Compute
- ตัวอย่างชัดเจนคือ Nvidia กำลังพิจารณาลงทุนสูงสุด $10bn ใน IPO ของ Anthropicขณะที่ Anthropic เป็นลูกค้ารายใหญ่ของ Nvidia อยู่แล้ว และก่อนหน้านี้ Nvidia มีข้อตกลงลงทุนใน Anthropic ควบคู่กับการที่ Anthropic ตกลงใช้ Azure Compute มูลค่า $30bn ซึ่งทำงานบนชิป Nvidia
- ในฝั่งผู้ให้บริการ Cloud ก็มีโครงสร้างคล้ายกัน โดย Amazon และ Google เป็นทั้งผู้ถือหุ้นของ Anthropic และผู้ให้บริการ Compute รายใหญ่ของบริษัท ขณะที่ Anthropic มีแผนใช้จ่ายกับ AWS มากกว่า $100bn ในช่วง 10 ปี ใช้ Trainium2 มากกว่า 1 ล้านชิป และมีแผนเพิ่มกำลัง TPU หลายกิกะวัตต์ร่วมกับ Google และ Broadcom
ดังนั้นวงจรของเงินทุนสามารถอธิบายได้ว่า
- ผู้ผลิตชิป / Hyperscaler ลงทุนใน AI Lab → AI Lab มีเงินทุนเพิ่ม → นำเงินไปซื้อ Cloud, GPU และ Compute → รายได้ย้อนกลับมายังผู้ลงทุนและผู้ขายโครงสร้างพื้นฐาน → รายได้ดังกล่าวช่วยสนับสนุน AI Capex รอบถัดไป
- โครงสร้างนี้ ไม่ได้หมายความว่าอุปสงค์หรือรายได้ดังกล่าวไม่จริง แต่ทำให้คุณภาพของอุปสงค์มีความสำคัญมากขึ้น เพราะตลาดต้องแยกว่าเงินที่ใช้สร้าง AI Infrastructure มาจาก กระแสเงินสดที่เกิดจากผู้ใช้งาน AI จริง มากน้อยเพียงใด เทียบกับเงินทุนที่ระดมได้จากนักลงทุนและพันธมิตรในห่วงโซ่เดียวกัน
- จุดที่ AI Warning เข้ามาเชื่อมโยงคือ หาก AI Labs เริ่มชะลอการฝึกโมเดลขนาดใหญ่ตามเหตุผลด้านความปลอดภัย การเติบโตของ Capex จะต้องพึ่งพา Inference และการใช้งานเชิงพาณิชย์มากขึ้น ซึ่งจะเป็นบททดสอบโดยตรงว่าโครงสร้างพื้นฐานที่สร้างไว้สามารถสร้างรายได้และผลตอบแทนได้จริงหรือไม่
- หาก Inference, Agent และการใช้งาน AI ในองค์กรยังเติบโตต่อเนื่อง แม้ Training ชะลอลง จะเป็นสัญญาณบวก เพราะสะท้อนว่า AI Capex กำลังเปลี่ยนจากช่วง “สร้างโครงสร้างพื้นฐาน” ไปสู่ช่วง “สร้างรายได้จากสินทรัพย์ที่ลงทุนไปแล้ว” และช่วยลดข้อกังวลเรื่อง Circular Financing
- ในทางกลับกัน หาก Training ชะลอ ขณะที่รายได้จากการใช้งานจริงโตไม่ทัน และ AI Labs ยังต้องพึ่งการระดมทุนจากผู้ขายชิปหรือผู้ให้บริการ Cloud เพื่อใช้จ่าย Capex ต่อ ตลาดจะเริ่มตั้งคำถามต่อความยั่งยืนของวงจรดังกล่าว และอาจกดดันมูลค่าหุ้นในกลุ่มที่ราคาสะท้อนการเติบโตของ AI Capex ต่อเนื่องหลายปี
- ดังนั้น สิ่งที่ต้องจับตาจากนี้จึงไม่ใช่เพียงว่า AI Capex จะเพิ่มหรือลด แต่ต้องดูว่า Capex สามารถเปลี่ยนเป็นรายได้จากผู้ใช้งานปลายทางและกระแสเงินสดได้เร็วเพียงใด ซึ่งจะเป็นตัวกำหนดว่า AI Infrastructure รอบนี้เป็นการลงทุนที่สร้างผลตอบแทนอย่างยั่งยืน หรือยังต้องอาศัยเงินทุนหมุนเวียนภายในระบบเพื่อรักษาอัตราการเติบโตต่อไป.
มุมมอง InnovestX
- เรามองว่า AI Warning เป็นลบต่อ Sentiment ของหุ้น Semiconductor และ AI Infrastructure ระยะสั้น มากกว่าจะเปลี่ยนแนวโน้มกำไรปี 2026–27เพราะ Capex ที่ผูกสัญญาแล้วและการเติบโตของ Inference ยังรองรับ GPU, Memory, Networking, Cooling และ Power โดยหุ้นที่พื้นฐานยังได้แรงหนุน ได้แก่ NVIDIA, Broadcom, SK hynix, Micron, Arista Networks, Vertiv และ Eaton
- อย่างไรก็ดี ความเสี่ยงสำคัญเลื่อนไปอยู่ที่ปี 2028 เป็นต้นไป ซึ่งตลาดต้องพิสูจน์ว่า AI สามารถสร้างรายได้ปลายทางได้มากพอที่จะรองรับ Capex โดยไม่ต้องพึ่ง Circular Financing เพิ่มขึ้นเรื่อยๆ โดยหุ้นที่อ่อนไหวต่อประเด็นนี้มากกว่าจะเป็นกลุ่มที่มูลค่าหุ้นพึ่งพาการเติบโตของ AI Capex สูง เช่น CoreWeave และผู้ให้บริการ Neocloud
- ในทางกลับกัน Cybersecurity, AI Monitoring และ Safety Infrastructure มีแนวโน้มเป็นผู้ได้ประโยชน์ จากการเพิ่มงบด้านการตรวจสอบโมเดล การควบคุม AI Agent และการป้องกันความเสี่ยง โดยหุ้นที่น่าจับตา ได้แก่ Palo Alto Networks, CrowdStrike, Fortinet, Cloudflare และ Zscaler
ข้อสงวนสิทธิ์
ข้อมูล ความเห็น บทวิเคราะห์ ราคา การคาดการณ์ และ/หรือ ข้อมูลอื่นใด (“ข้อมูล”) ที่ปรากฏ จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น โดยมีที่มาจากแหล่งข้อมูลสาธารณะที่เชื่อว่าเชื่อถือได้ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“INVX”) ไม่รับรองความถูกต้อง ครบถ้วน หรือความเป็นปัจจุบันของข้อมูลดังกล่าว โดยเป็นข้อมูล ณ วันที่เผยแพร่และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ข้อมูลนี้ไม่ถือเป็นการรับประกันราคาหรือผลตอบแทน คำแนะนำการลงทุน การเสนอซื้อหรือขายหลักทรัพย์ หรือชักชวนให้เสนอซื้อหรือเสนอขายหลักทรัพย์ใด INVX และ/หรือ กรรมการ พนักงาน และลูกจ้างของ INVX ไม่รับผิดชอบต่อความเสียหายอันเป็นผลมาจากหรือเกี่ยวข้องกับการใช้ข้อมูลดังกล่าว
INVX และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยที่บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCBX) เป็นผู้ถือหุ้นรายใหญ่ ข้อมูลที่เกี่ยวข้องกับธนาคารฯ มีวัตถุประสงค์เพื่อใช้ในการเปรียบเทียบเท่านั้น INVX และ/หรือ บริษัทในเครือ SCBX อาจเป็นที่ปรึกษาทางการเงิน ผู้จัดจำหน่ายหลักทรัพย์ ผู้ออกและเสนอขายหุ้นกู้ที่มีอนุพันธ์แฝง หรือ ตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ บนหลักทรัพย์ที่ปรากฏอยู่ในรายงานฉบับนี้ รวมถึงอาจมีการทำธุรกรรมอื่นใดในหลักทรัพย์ที่ถูกกล่าวถึง อันอาจก่อให้เกิดความขัดแย้งทางผลประโยชน์ได้ ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน