
ความกังวลเรื่องความมั่นคงด้านพลังงานจากความขัดแย้งในตะวันออกกลาง และความจำเป็นต้องปรับปรุงโครงข่ายไฟฟ้าเก่าในสหรัฐฯ–ยุโรป กำลังดันคำสั่งซื้อระบบกักเก็บพลังงานจากจีนเพิ่มขึ้นอย่างรวดเร็ว โดยมีโครงการใหม่มากกว่า 25 GWh ในต่างประเทศ เป็นบวกต่อห่วงโซ่ Battery Energy Storage ของจีน เช่น CATL (CATL23), BYD, EVE Energy, CALB, , Sungrow รวมถึงผู้ผลิตวัตถุดิบอย่าง Ganfeng Lithium (GANFENG23)
Markets
ความกังวลพลังงานโลกหนุนคำสั่งซื้อกักเก็บไฟฟ้าจีน CATL และ BYD
1) ความมั่นคงพลังงาน กลายเป็นตัวเร่งคำสั่งซื้อระบบกักเก็บไฟฟ้า
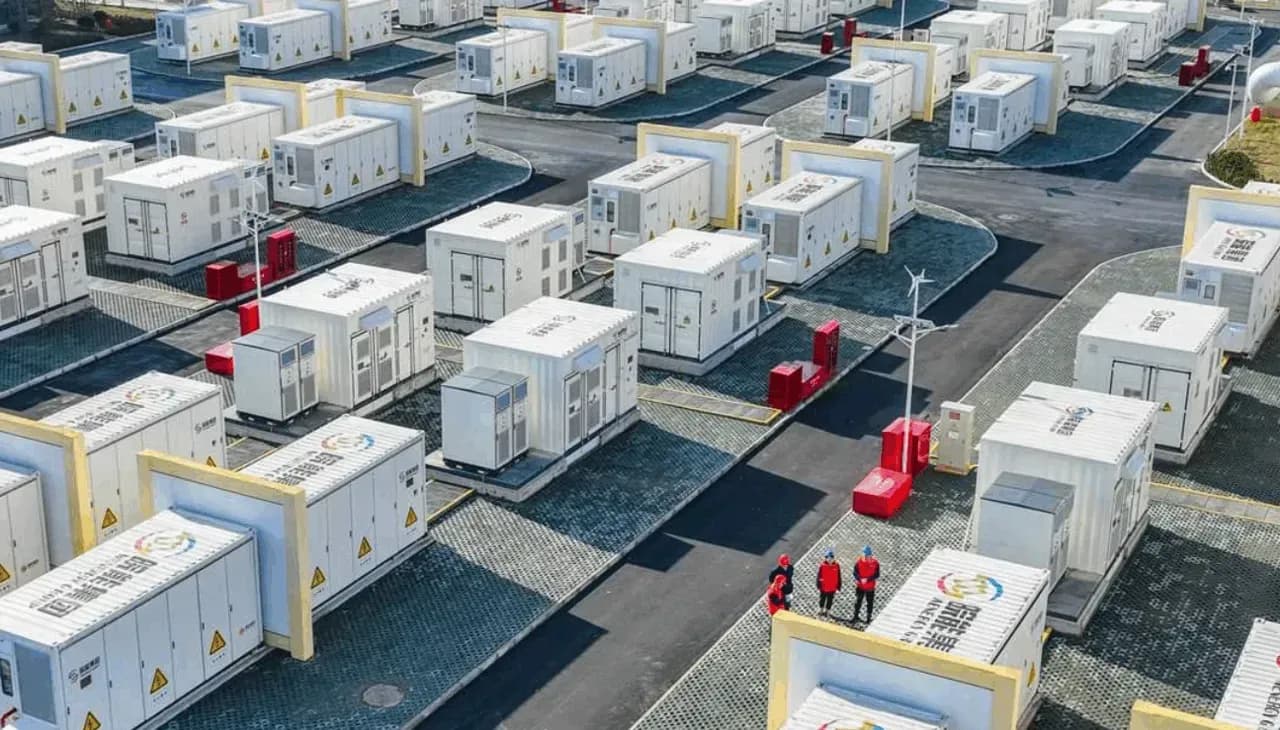
- ประเทศพัฒนาแล้วเริ่มมองว่าการพึ่งพาน้ำมันและก๊าซมีความเสี่ยงสูงขึ้น หลังห่วงโซ่อุปทานพลังงานถูกรบกวนจากความขัดแย้งในตะวันออกกลาง จึงเร่งลงทุนระบบกักเก็บไฟฟ้าเพื่อทำให้โครงข่ายไฟฟ้ามีเสถียรภาพมากขึ้น โดยระบบนี้ทำหน้าที่คล้าย พาวเวอร์แบงก์ขนาดใหญ่ ให้โครงข่ายไฟฟ้า ช่วยเก็บไฟจากพลังงานแสงอาทิตย์และลม แล้วจ่ายกลับเมื่อจำเป็น
2) บริษัทจีนเริ่มได้คำสั่งซื้อขนาดใหญ่จากหลายภูมิภาค
- CATL ได้คำสั่งซื้อรวม 5.4 GWh ในช่วง 2 สัปดาห์แรกของเดือนมิถุนายน แบ่งเป็นโครงการ 3 GWh กับ Merus Power ในกลุ่มประเทศนอร์ดิก และ 2.4 GWh กับ Edify Energy ในออสเตรเลีย ขณะที่ CALB เข้าตลาดญี่ปุ่นผ่านสัญญา 220 MWh และ HyperStrong ได้สัญญา 2 GWh ในสหรัฐฯ ส่วน Envision AESC มีข้อตกลง 3 ปีเพื่อส่งมอบมากกว่า 10 GWh สำหรับโครงการไฟฟ้าขนาดใหญ่และศูนย์ข้อมูล AI
3) ตะวันออกกลางเป็นอีกตลาดใหญ่ของจีน
- Sungrow ได้คำสั่งซื้อระบบกักเก็บพลังงาน 7.5 GWh ในสหรัฐอาหรับเอมิเรตส์ ต่อจากโครงการ 7.8 GWh ในซาอุดีอาระเบีย ซึ่งถือเป็นหนึ่งในโครงการขนาดใหญ่มากของโลก สะท้อนว่าประเทศผู้ผลิตพลังงานดั้งเดิมก็เริ่มลงทุนระบบกักเก็บไฟฟ้า เพื่อรองรับพลังงานหมุนเวียนและลดความเสี่ยงด้านระบบไฟฟ้า
4) จีนครองส่วนแบ่งตลาดสูง และยังมีแต้มต่อด้านต้นทุน
- ผู้ผลิตจีนติด 7 ใน 10 อันดับแรกของผู้ส่งมอบระบบกักเก็บพลังงานในไตรมาส 1 โดย BYD ขึ้นเป็นอันดับ 1 และดัน Tesla ลงมาอยู่อันดับ 4 ขณะที่ CATL, EVE Energy, Hithium, BYD และ CALB เป็น 5 อันดับแรกของผู้ผลิตแบตเตอรี่สำหรับระบบกักเก็บไฟฟ้าในไตรมาส 1/2026 จุดแข็งสำคัญของจีนคือห่วงโซ่อุปทานที่ครบ ต้นทุนต่ำ และกำลังผลิตขนาดใหญ่
5) ตลาดยังโตต่อจากพลังงานหมุนเวียนและศูนย์ข้อมูล AI
- BofA คาดว่าการติดตั้งระบบกักเก็บพลังงานใหม่ทั่วโลกจะเพิ่มเป็น 425 GWh ในปี 2026 และ 533 GWh ในปี 2027 หรือโต 39% และ 25% ตามลำดับ อีกแรงหนุนสำคัญคือศูนย์ข้อมูล AI ที่ใช้ไฟฟ้าสูงและต้องการไฟฟ้าที่มั่นคง ทำให้ระบบกักเก็บไฟฟ้าไม่ได้เป็นแค่ธุรกิจพลังงานหมุนเวียน แต่เริ่มเชื่อมโยงกับการเติบโตของโครงสร้างพื้นฐาน AI ด้วย
6) จีนกำลังยกระดับจาก ผลิตได้มาก ไปสู่ พิสูจน์ความน่าเชื่อถือ
- CATL เปิดศูนย์ทดสอบระบบกักเก็บพลังงานที่เมืองเซี่ยเหมิน มูลค่า 3 พันล้านหยวน ขนาดเท่ากับสนามฟุตบอล 14 สนาม เพื่อทดสอบระบบในสภาพสุดขั้ว เช่น ร้อนจัด หนาวจัด พายุทราย ละอองเกลือ และไฟไหม้ เป้าหมายคือช่วยลดเวลาการเชื่อมต่อกับโครงข่ายไฟฟ้า เพิ่มความปลอดภัย และสร้างความเชื่อมั่นให้ลูกค้าทั่วโลก
7) นโยบายและเงินทุนจะเป็นตัวกำหนดคุณภาพการเติบโต
- จีนเริ่มเปิดทางให้สินทรัพย์ระบบกักเก็บพลังงานใช้ทำกองทุนโครงสร้างพื้นฐานได้ ซึ่งช่วยเพิ่มช่องทางระดมทุนและลดต้นทุนการเงิน แต่ก็เป็นเหมือนตัวกรองคุณภาพ เพราะในอดีตมีหลายโครงการที่ถูกสร้างขึ้นแต่ใช้งานจริงต่ำ โดยปี 2024 มีเพียง 32% ของโครงการที่ถูกใช้งานจริง จึงทำให้ตลาดเริ่มให้ความสำคัญกับโครงการที่มีสัญญารองรับและใช้งานได้จริงมากขึ้น
ประเด็น | รายละเอียดสำคัญ | มุมมองต่อการลงทุน |
|---|---|---|
แรงขับเคลื่อนหลัก | ความกังวลด้านพลังงานจากตะวันออกกลาง + ความจำเป็นต้องปรับปรุงโครงข่ายไฟฟ้าในสหรัฐฯ/ยุโรป | หนุนคำสั่งซื้อระบบกักเก็บไฟฟ้าระยะกลาง |
ขนาดคำสั่งซื้อใหม่ | โครงการใหม่ในสหรัฐฯ และยุโรปมากกว่า 25 GWh | จีนเริ่มขยายจากตลาด EV ไปสู่โครงสร้างพื้นฐานไฟฟ้า |
CATL | ได้คำสั่งซื้อรวม 5.4 GWh ใน 2 สัปดาห์แรกของ มิ.ย. | ตอกย้ำสถานะผู้นำแบตเตอรี่กักเก็บพลังงาน |
Envision AESC | ข้อตกลง 3 ปี ส่งมอบมากกว่า 10 GWh | ได้แรงหนุนจากโครงการไฟฟ้าขนาดใหญ่และศูนย์ข้อมูล AI |
Sungrow | ได้คำสั่งซื้อ 7.5 GWh ใน UAE และเคยได้ 7.8 GWh ในซาอุดีอาระเบีย | ตะวันออกกลางกลายเป็นตลาดสำคัญของระบบกักเก็บไฟฟ้า |
ส่วนแบ่งจีน | ผู้ผลิตจีนติด 7 ใน 10 อันดับแรก ของผู้ส่งมอบระบบกักเก็บพลังงานใน 1Q26 | จีนมีแต้มต่อด้านต้นทุน กำลังผลิต และห่วงโซ่อุปทานครบ |
การเติบโตตลาดโลก | BofA คาดติดตั้งใหม่ 425 GWh ในปี 2026 และ 533 GWh ในปี 2027 | ตลาดยังโตสูงจากพลังงานหมุนเวียนและ AI |
จุดเปลี่ยนของอุตสาหกรรม | จาก “ผลิตได้มาก” ไปสู่ “ต้องพิสูจน์คุณภาพและใช้งานจริง” | ควรเลือกบริษัทที่มีคำสั่งซื้อจริง เทคโนโลยีน่าเชื่อถือ และโครงการเดินเครื่องได้จริง |
ความเสี่ยง | บางโครงการในจีนเคยใช้งานจริงเพียง 32% ในปี 2024 | ระวังบริษัทที่โตจากกำลังผลิต แต่ขาดรายได้หรือการใช้งานจริง |
มุมมองของ InnovestX
- ธีมนี้เป็นบวกต่อห่วงโซ่อุตสาหกรรมกักเก็บพลังงานของจีน ตั้งแต่ผู้ผลิตแบตเตอรี่และระบบครบชุด เช่น CATL (CATL23), BYD, CALB, EVE Energy, Hithium, Sungrow, HyperStrong และ Envision AESC ไปจนถึงผู้ผลิตวัตถุดิบอย่าง Ganfeng Lithium (GANFENG23) เพราะความต้องการไม่ได้มาจากรถยนต์ไฟฟ้าอย่างเดียว แต่ขยายไปสู่โครงข่ายไฟฟ้า พลังงานหมุนเวียน ตะวันออกกลาง และศูนย์ข้อมูล AI