
พรรค Democrats ชนะการเลือกตั้งกลางเทอมสหรัฐฯ และคว้าตำแหน่งผู้ว่าการรัฐสำคัญอย่าง Texas, Georgia และ Ohio เพิ่มความเสี่ยงต่อการลงทุนศูนย์ข้อมูล AI หลังผู้ชนะเลือกตั้งสนับสนุนมาตรการระงับอนุมัติโครงการใหม่และเข้มงวดการใช้ไฟฟ้าและน้ำ แม้ผลกระทบต่อปี 2027 ยังจำกัด เนื่องจากหลายโครงการได้รับอนุญาตและเริ่มก่อสร้างแล้ว แต่ปี 2028 มีความเสี่ยงสูงขึ้น โดยเฉพาะผู้พัฒนาศูนย์ข้อมูลที่มีหนี้สูง ขณะที่บริษัทเทคโนโลยีขนาดใหญ่อาจได้ประโยชน์จากการชะลอรายจ่ายลงทุนและการฟื้นตัวของกระแสเงินสด
Markets
Democrats ชนะเลือกตั้งสหรัฐฯ เพิ่มความเสี่ยงชะลอโครงการ Data Center ปี 2028

MSFTNASDAQMSFT23SETAMZNNASDAQAMZN23SETGOOGLNASDAQGOOG23SETNVDANASDAQNVDA23SETAVGONASDAQAVGO23SETVRTNYSEVRT23SETETNNYSEETN23SETORCLNYSEORCL23SETCRWVNASDAQ
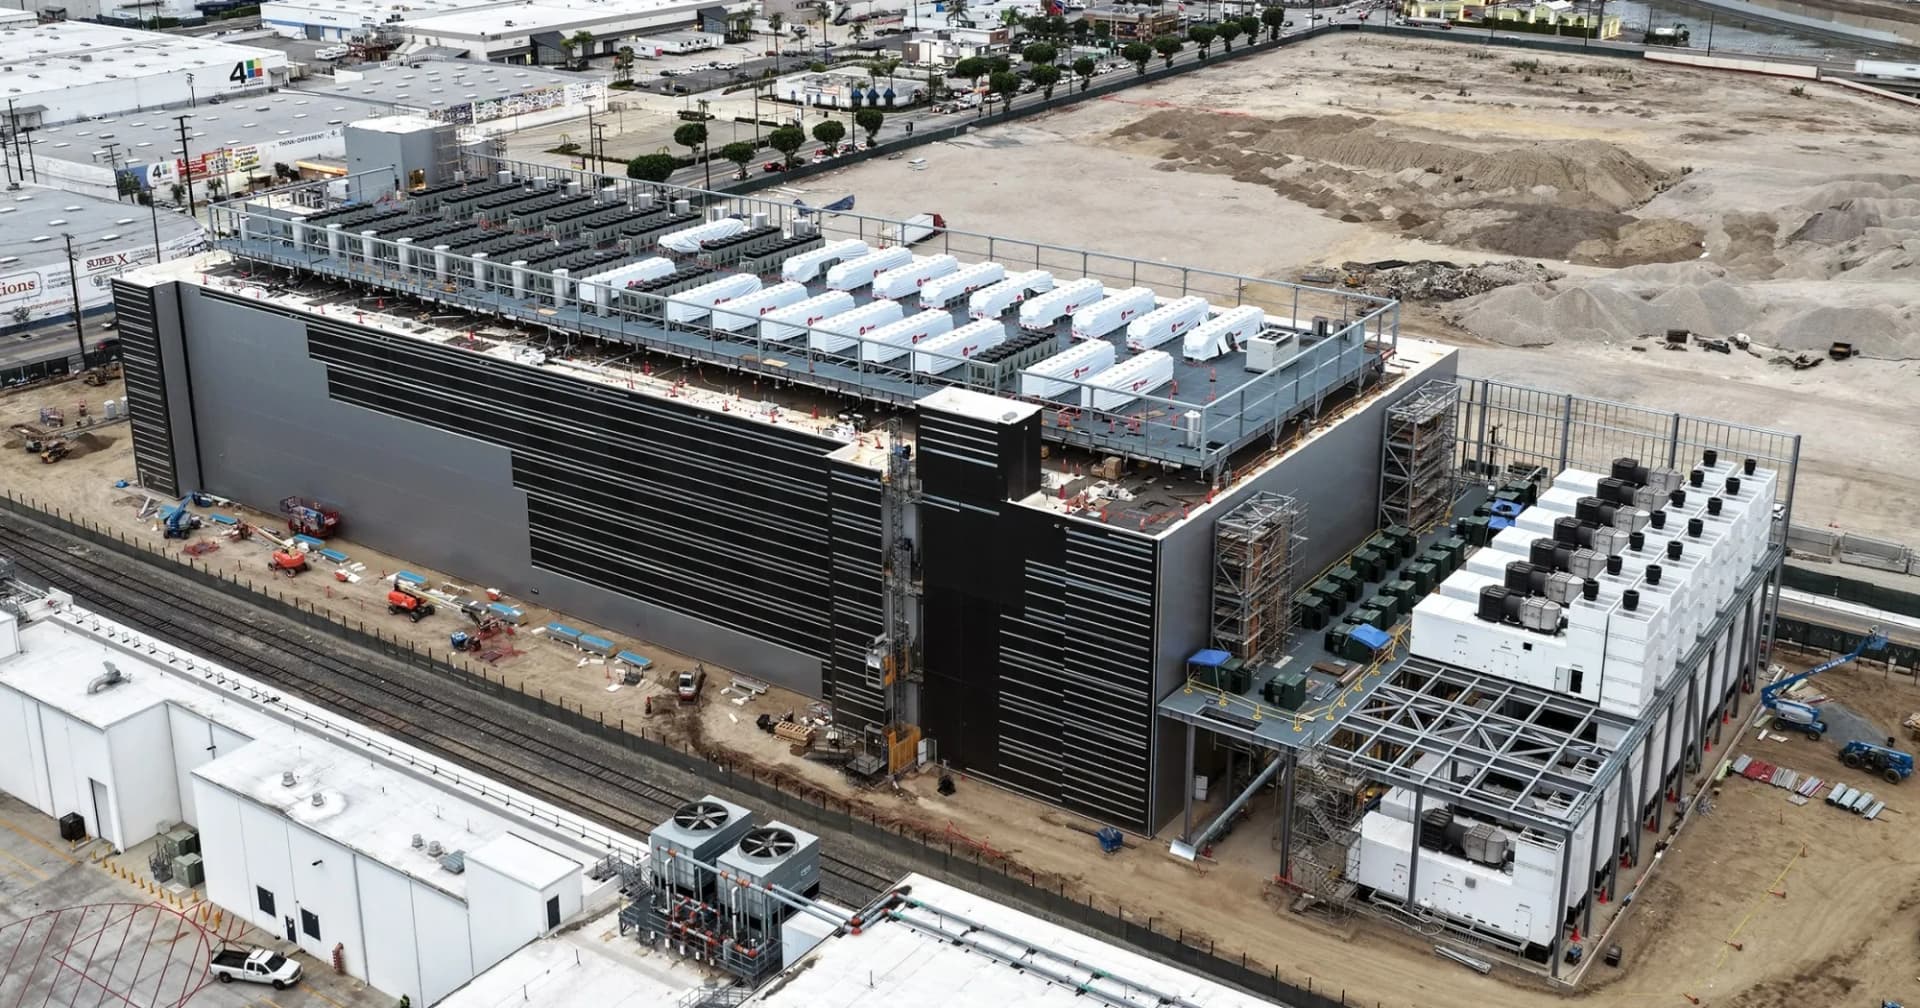
1. Democrats ชนะเลือกตั้ง เพิ่มความเสี่ยงต่อการขยายศูนย์ข้อมูล AI ในสหรัฐฯ
พรรค Democrats ชนะการเลือกตั้งกลางเทอมวันที่ 3 พ.ย. 2026 และได้เสียงข้างมากทั้งสภาผู้แทนราษฎรและวุฒิสภา รวมถึงชนะตำแหน่งผู้ว่าการรัฐในหลายพื้นที่ที่เป็นศูนย์กลางการลงทุน AI โดยเฉพาะ Texas, Georgia และ Ohio ซึ่งผู้ชนะเลือกตั้งมีนโยบายจำกัดการขยายศูนย์ข้อมูลใหม่ เพื่อลดผลกระทบต่อค่าไฟฟ้า การใช้น้ำ และสิ่งแวดล้อม หลังประชาชนในหลายพื้นที่เริ่มคัดค้านโครงการขนาดใหญ่
ผลการเลือกตั้งทำให้โครงการศูนย์ข้อมูลที่วางแผนไว้ราว 45–50% ของกำลังผลิตใหม่ทั่วสหรัฐฯ อาจเผชิญความเสี่ยงด้านกฎระเบียบเพิ่มขึ้น โดยเฉพาะโครงการที่ยังไม่ได้รับใบอนุญาตหรือยังไม่เริ่มก่อสร้าง ส่งผลให้ตลาดเริ่มกังวลว่าการขยายโครงสร้างพื้นฐาน AI ในระยะถัดไปอาจล่าช้า แม้ความต้องการใช้กำลังประมวลผลยังแข็งแกร่ง
ผลการเลือกตั้งและความเสี่ยงต่อ Data Center รายรัฐ
รัฐ | ผู้ว่าการรัฐที่ชนะ | นโยบายเกี่ยวกับศูนย์ข้อมูล | ระดับความเสี่ยง |
|---|---|---|---|
Texas | Gina Hinojosa (D) | เสนอระงับอนุมัติโครงการใหม่ ทบทวนสิทธิประโยชน์ภาษี และควบคุมต้นทุนไฟฟ้า | สูงมาก |
Georgia | Keisha Lance Bottoms (D) | เสนอพักการก่อสร้างศูนย์ข้อมูลใหม่ชั่วคราว | สูง |
Ohio | Amy Acton (D) | เสนอระงับอนุมัติแบบมีเงื่อนไข เพิ่มข้อกำหนดด้านไฟฟ้าและสิ่งแวดล้อม | สูง |
Pennsylvania | Josh Shapiro (D) | เพิ่มอำนาจชุมชนในการพิจารณาโครงการ และตรวจสอบการใช้พลังงาน | ปานกลาง |
New Mexico | Democrats | เสนอพักการพิจารณาโครงการศูนย์ข้อมูลขนาดใหญ่ | ปานกลาง–สูง |
Wisconsin | Democrats | ทบทวนสิทธิประโยชน์ภาษีและมาตรการด้านสิ่งแวดล้อม | ปานกลาง–สูง |
2. Texas เป็นพื้นที่เสี่ยงสูงสุด จากนโยบายระงับอนุมัติโครงการใหม่
รัฐ Texas เป็นศูนย์กลางการลงทุนศูนย์ข้อมูลที่สำคัญที่สุดแห่งหนึ่งของสหรัฐฯ โดยคิดเป็นเกือบ 30% ของกำลังผลิตศูนย์ข้อมูลใหม่ที่มีกำหนดเปิดใช้งานในปี 2028 แต่การชนะเลือกตั้งของ Gina Hinojosa ซึ่งสนับสนุนการระงับอนุมัติโครงการใหม่ชั่วคราว เพิ่มความไม่แน่นอนต่อแผนการก่อสร้างและการเชื่อมต่อระบบไฟฟ้า
ตลาดประเมินว่ากำลังผลิตศูนย์ข้อมูลราว 13GW ใน Texas อาจได้รับผลกระทบ โดยโครงการที่มีไฟฟ้าและใบอนุญาตครบถ้วนมีแนวโน้มดำเนินต่อได้ ขณะที่โครงการที่ยังขาดใบอนุญาตด้านสิ่งแวดล้อมอาจล่าช้า 12–18 เดือน ส่วนโครงการระยะเริ่มต้นมีความเสี่ยงถูกย้ายไปยังรัฐอื่นหรือยกเลิก ขณะที่ Georgia และ Ohio มีแนวโน้มใช้มาตรการจำกัดโครงการใหม่ในลักษณะใกล้เคียงกัน
รัฐสำคัญ | แนวนโยบายหลังเลือกตั้ง | ผลกระทบที่อาจเกิดขึ้น |
|---|---|---|
Texas | เสนอระงับอนุมัติโครงการใหม่และทบทวนสิทธิประโยชน์ภาษี | เสี่ยงสูงต่อโครงการปี 2028 |
Georgia | เสนอพักการก่อสร้างศูนย์ข้อมูลใหม่ชั่วคราว | การอนุมัติโครงการอาจล่าช้า |
Ohio | เสนอระงับแบบมีเงื่อนไข พร้อมเพิ่มข้อกำหนดด้านไฟฟ้าและสิ่งแวดล้อม | ต้นทุนและระยะเวลาก่อสร้างเพิ่มขึ้น |
Pennsylvania | เพิ่มบทบาทชุมชนและเข้มงวดมาตรฐานการใช้พลังงาน | โครงการใหม่ถูกตรวจสอบมากขึ้น |
3. ผลกระทบต่อปี 2027 ยังจำกัด แต่ปี 2028 มีความเสี่ยงชัดเจนขึ้น
แม้ผลการเลือกตั้งเพิ่มความเสี่ยงต่อการลงทุนศูนย์ข้อมูล แต่โครงการที่ได้รับอนุญาตและอยู่ระหว่างก่อสร้างมีแนวโน้มดำเนินต่อได้ โดย SemiAnalysis ประเมินว่าประมาณ 75% ของกำลังผลิต 33.8GW ที่มีกำหนดเปิดใช้งานใน 20 รัฐสำคัญอยู่ระหว่างก่อสร้างแล้ว ทำให้ผลกระทบต่อการลงทุนปี 2027 อาจไม่รุนแรงเท่าที่ตลาดกังวล
อย่างไรก็ตาม ความเสี่ยงจะเพิ่มขึ้นในปี 2028 เนื่องจากโครงการจำนวนมากยังอยู่ระหว่างการวางแผน โดย Bloomberg Intelligence ประเมินว่าตลาดโครงสร้างพื้นฐานคลาวด์ยังมีโอกาสเติบโตสู่ $2tn แต่ระยะเวลาบรรลุเป้าหมายอาจเลื่อนจากปี 2032 ไปเป็นช่วงปี 2032–34 สะท้อนว่าความต้องการ AI ไม่ได้หายไป แต่การสร้างกำลังผลิตเพื่อรองรับความต้องการอาจใช้เวลานานขึ้น
กำลังผลิต Data Center ที่มีความเสี่ยงและระยะเวลาผลกระทบ
ตัวชี้วัด | ข้อมูลสำคัญ | ผลกระทบ |
|---|---|---|
โครงการใหม่ทั่วสหรัฐฯ ที่อาจเผชิญกฎระเบียบเข้มงวด | ประมาณ 45–50% ของกำลังผลิตตามแผน | เสี่ยงล่าช้าหรือมีต้นทุนสูงขึ้น |
สัดส่วนกำลังผลิตใหม่ปี 2028 ใน Texas | เกือบ 30% ของสหรัฐฯ | เป็นตัวแปรสำคัญต่อกำลังผลิตระดับประเทศ |
กำลังผลิต Texas ที่อาจได้รับผลกระทบ | ประมาณ 13GW | ขึ้นอยู่กับใบอนุญาตและสถานะก่อสร้าง |
โครงการที่มีไฟฟ้าแต่ยังขาดใบอนุญาตสิ่งแวดล้อม | อาจล่าช้า 12–18 เดือน | รายได้จากการเปิดบริการถูกเลื่อน |
กำลังผลิตใน 20 รัฐหลักที่มีกำหนดเปิดใช้งาน | 33.8GW | ประมาณ 75% อยู่ระหว่างก่อสร้างแล้ว |
ช่วงเวลาที่เสี่ยงได้รับผลกระทบมากที่สุด | ปี 2028 เป็นต้นไป | โครงการระยะเริ่มต้นมีความเสี่ยงสูงกว่า |
4. ผู้พัฒนาศูนย์ข้อมูลที่มีหนี้สูงเสี่ยงมากกว่า ขณะที่บริษัทเทคโนโลยีขนาดใหญ่อาจได้ประโยชน์
กลุ่มผู้พัฒนาศูนย์ข้อมูลและผู้ให้บริการประมวลผล AI รายใหม่ เช่น CoreWeave และธุรกิจที่เกี่ยวข้องกับ SoftBank มีความเสี่ยงเพิ่มขึ้น เนื่องจากต้องใช้เงินลงทุนสูงและพึ่งพาการกู้ยืมเพื่อสร้างกำลังผลิตใหม่ หากโครงการล่าช้า บริษัทอาจต้องรับภาระดอกเบี้ยต่อเนื่อง ขณะที่รายได้จากการให้บริการถูกเลื่อนออกไป ส่งผลกระทบต่อกระแสเงินสดและความสามารถในการชำระหนี้
ในทางกลับกัน บริษัทเทคโนโลยีขนาดใหญ่อย่าง Amazon, Microsoft, Alphabet และ Meta อาจได้รับประโยชน์บางส่วนจากการชะลอรายจ่ายลงทุน ซึ่งช่วยลดแรงกดดันต่อกระแสเงินสด ขณะที่บริษัทที่มีศูนย์ข้อมูลและกำลังไฟฟ้าพร้อมใช้งานแล้วอาจมีอำนาจกำหนดราคาสูงขึ้นจากกำลังผลิตใหม่ที่เข้าสู่ตลาดช้าลง โดย Bloomberg Intelligence มองว่า Oracle มีความเสี่ยงมากกว่ารายใหญ่อื่น เนื่องจากพึ่งพาคำสั่งซื้อจากลูกค้า AI รายใหญ่และการขยายกำลังผลิตใหม่ค่อนข้างมาก
5. ตลาดหุ้นเริ่มแยกผู้ได้ประโยชน์และผู้เสียประโยชน์จากการชะลอลงทุน AI
หลังผลการเลือกตั้ง หุ้นเทคโนโลยีขนาดใหญ่ปรับตัวเพิ่มขึ้น โดย Amazon เพิ่มขึ้นสูงสุดระหว่างวัน 8.3%, Microsoft 7%, Alphabet 5.9% และ Meta 3.6% จากความคาดหวังว่าการควบคุมการลงทุนศูนย์ข้อมูลจะช่วยลดรายจ่ายลงทุนที่สูงและทำให้กระแสเงินสดดีขึ้น ขณะที่หุ้น CoreWeave ลดลงมากกว่า 5% และ NVIDIA อ่อนตัวลงเล็กน้อย สะท้อนความกังวลต่อความเร็วในการขยายโครงสร้างพื้นฐาน AI
นอกจากนี้ ผู้รับเหมาก่อสร้างและติดตั้งระบบศูนย์ข้อมูล เช่น Quanta Services, MasTec และ Comfort Systems มีความเสี่ยงที่คำสั่งซื้อใหม่ในปี 2027–28 จะล่าช้า แม้งานในมือยังช่วยสนับสนุนรายได้ระยะสั้น ขณะที่ผู้ผลิตชิป อุปกรณ์ไฟฟ้า และระบบระบายความร้อนอาจเผชิญความผันผวนของกำหนดส่งมอบสินค้า หากโครงการใหม่เลื่อนออกไป
Read Across Industry: ผลกระทบต่อห่วงโซ่ AI
อุตสาหกรรม | หุ้นที่เกี่ยวข้อง | ผลกระทบ | ประเด็นสำคัญ |
|---|---|---|---|
ผู้พัฒนาศูนย์ข้อมูล AI | CRWV, ORCL | ลบ | กำลังผลิตใหม่ล่าช้า แต่ภาระหนี้และต้นทุนดำเนินต่อ |
ผู้รับเหมาก่อสร้างศูนย์ข้อมูล | PWR, MTZ, FIX | ลบต่อคำสั่งซื้อใหม่ | โครงการใหม่อาจเลื่อน โดยเฉพาะปี 2028 |
ชิปประมวลผล AI | NVDA, AMD, AVGO | ผสม | ความต้องการ AI ยังแข็งแกร่ง แต่คำสั่งซื้ออาจเลื่อนตามโครงการ |
ระบบไฟฟ้าและระบายความร้อน | ETN, VRT, SU FP, ABBN SW | ผสม | เสี่ยงชะลอคำสั่งซื้อใหม่ แต่ความต้องการเพิ่มประสิทธิภาพระบบเดิมยังมีอยู่ |
ชิปหน่วยความจำ | SKHY, MU, Samsung | ผสม | ความต้องการหน่วยความจำ AI ยังสูง แต่กำหนดส่งมอบอาจเปลี่ยน |
ผู้ผลิตโครงข่ายสื่อสารผ่านแสง | COHR, LITE, MRVL | ผสม | การขยายเครือข่าย AI อาจล่าช้า แต่ความต้องการเชื่อมต่อความเร็วสูงระยะยาวยังเติบโต |
ผู้ให้บริการคลาวด์รายใหญ่ | AMZN, MSFT, GOOGL | บวก | มีเงินทุนและกำลังผลิตเดิม พร้อมรับประโยชน์จากอุปทานใหม่ที่ตึงตัว |
มุมมองของ InnovestX
- มุมมองระยะสั้นเป็นปัจจัยกดดันกลุ่ม Data Center Infrastructure และผู้พัฒนาศูนย์ข้อมูลที่มีหนี้สูง แต่ INVX ยังคงมุมมองเชิงบวกต่อการเติบโตของ AI ระยะยาว โดยผลการเลือกตั้งสหรัฐฯ ไม่ได้ทำให้ความต้องการใช้ AI ลดลงโดยตรง แต่เพิ่มความเสี่ยงด้านระยะเวลาก่อสร้าง ต้นทุนการดำเนินงาน และการรับรู้รายได้ โดยเฉพาะตั้งแต่ปี 2028 เป็นต้นไป จึงมองว่าบริษัทที่มีศูนย์ข้อมูลพร้อมใช้งาน มีเงินทุนแข็งแกร่ง และสามารถควบคุมรายจ่ายลงทุนได้ดี เช่น Microsoft, Amazon และ Alphabet มีความได้เปรียบมากกว่าผู้พัฒนารายใหม่
- ขณะที่ CoreWeave, Oracle และผู้รับเหมาศูนย์ข้อมูลต้องติดตามความคืบหน้าของโครงการและภาระหนี้อย่างใกล้ชิด สำหรับกลุ่มอุปกรณ์ AI เช่น NVIDIA, Broadcom, Vertiv และ Eaton ยังมีปัจจัยสนับสนุนจากความต้องการระยะยาว แต่ความเสี่ยงต่อการเลื่อนคำสั่งซื้ออาจทำให้ตลาดปรับลดประมาณการเติบโตในปี 2028 โดยเฉพาะหากมาตรการจำกัดศูนย์ข้อมูลมีผลบังคับใช้เป็นวงกว้าง
ข้อสงวนสิทธิ์:
เอกสารฉบับนี้จัดทำโดยสายงานวิจัยของบริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“บริษัทฯ”) เพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปแก่นักลงทุนเท่านั้น และไม่อาจถือได้ว่าเป็นคำแนะนำการลงทุน การเสนอซื้อหลักทรัพย์ การเสนอขายหลักทรัพย์ หรือการชักชวนให้บุคคลใดเข้าจองซื้อหลักทรัพย์ หรือทำธุรกรรมที่เกี่ยวข้องกับหลักทรัพย์ โดยข้อมูลในเอกสารนี้เป็นข้อมูลที่มีการเปิดเผยต่อสาธารณะซึ่งผู้ลงทุนสามารถเข้าถึงได้โดยทั่วไป บริษัทฯ มิได้ยืนยันหรือรับรองถึงความถูกต้อง ความครบถ้วน หรือความสมบูรณ์ของข้อมูลดังกล่าวแต่อย่างใด ความเห็น การคาดการณ์ หรือประมาณการใดๆ ที่ปรากฏอยู่ในเอกสารนี้เป็นเพียงมุมมองของบริษัทฯ ณ วันที่ที่ปรากฏในเอกสารนี้เท่านั้น ซึ่งอาจเปลี่ยนแปลงได้ โดยบริษัทฯ ไม่จำเป็นต้องแจ้งให้สาธารณชน หรือผู้ลงทุนทราบ
บริษัทฯ และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยของบริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (“เอสซีบี เอกซ์”) โดยมีเอสซีบี เอกซ์เป็นผู้ถือหุ้นรายใหญ่ ดังนั้น บริษัทฯ และธนาคารฯ จึงอยู่ภายใต้กลุ่มบริษัทเดียวกัน