
AMATA รายงานกำไรสุทธิ 3Q26 ที่ 1.27 พันลบ. เติบโต 12.2% YoY แต่ลดลง 19.3% QoQ สูงกว่าที่เราคาดไว้ 41% และสูงกว่า Consensus คาด 46% หนุนด้วยอัตรากำไรขั้นต้นที่แข็งแกร่งและกำไรพิเศษ คงคำแนะนำ Outperform ราคาเป้าหมายกลางปี 2027 ที่ 44 บาท
Markets
AMATA: กำไรสุทธิ 3Q26 สูงกว่าที่เราและตลาดคาด
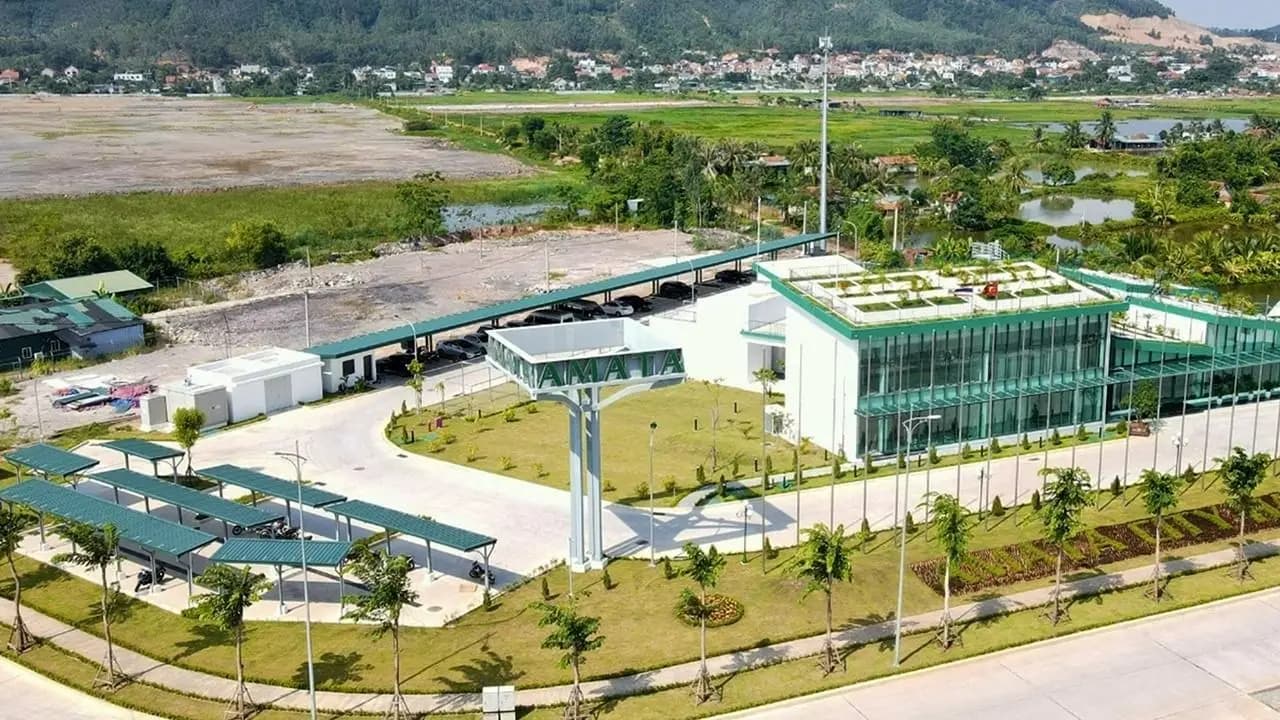
- ใน 3Q26 AMATA มีรายได้จากการขายอสังหาริมทรัพย์มีสัดส่วน 62% มูลค่าลดลง 23% YoY แต่เติบโต 2% QoQ และมีการโอนที่ดิน 258 ไร่ (ไทย 197 ไร่ เวียดนาม 61 ไร่) ค่าสาธารณูปโภคเพิ่มขึ้น 4.8% YoY แต่ลดลง 2% QoQ ทั้งจากปริมาณและราคาขายน้ำในไทย ค่าเช่าโรงงานได้ 270 ลบ. ทรงตัวทั้ง YoY และ QoQ อัตรากำไรขั้นต้นเฉลี่ยอยู่ที่ 53.5% สูงขึ้นจาก 42.3% ใน 3Q25 และ 51.4% ใน 2Q26 โดยหนุนจากอัตรากำไรขั้นต้นของกลุ่มที่ดินที่สูงถึง 67.7% จาก 47.5% เพราะที่ดินที่โอนเป็นเฟสที่มีอัตราการทำกำไรสูงในชลบุรี และนิคมฯ ระยองขายได้ราคาสูงขึ้นขณะที่ต้นทุนต่อไร่ลดลง นอกจากนี้ AMATA มีการบันทึกกำไรจากการขายเงินลงทุนใน ATLT (บริษัทย่อยในเวียดนาม) 112 ลบ. และมีต้นทุนทางการเงินลดลง 47% YoY ส่วนแบ่งกำไรจากบริษัทร่วมลดลง 14% เหลือ 189 ลบ. เพราะโรงไฟฟ้ามีต้นทุนก๊าซสูงขึ้น ดังนั้นใน 9M26 AMATA มีกำไรสุทธิที่ 4.23 พันลบ. เติบโต 101% YoY หนุนจากอัตรากำไรขั้นต้นที่สูงขึ้นมาอยู่ที่ 50.7%
- แม้ยอดขายที่ดิน YTD ชะลอ... คาดความชัดเจนเรื่อง Data Center จะหนุนยอดขายช่วงสุดท้ายและปี 2027 ยอดขายที่ดิน 9M26 ของ AMATA อยู่ที่ 605 ไร่ (-41% YoY) คิดเป็นเพียง 22% ของเป้าหมายทั้งปีที่ 2,800 ไร่ เมื่อพิจารณาจาก LOI ที่อยู่ระหว่างการเจรจาราว 800-900 ไร่ในประเทศไทย เราคาดว่า AMATA จะทำยอดขายที่ดินทั้งปีต่ำกว่าเป้าหมาย อย่างไรก็ตาม ด้วยก่อนหน้านี้ที่ลูกค้าบางส่วนมีการชะลอการซื้อที่ดินเพื่อรอดูความชัดเจนของกฎหมายที่เกี่ยวข้องกับ Data Center เราคาดว่าด้วยความชัดเจนที่เริ่มเกิดขึ้นจะหนุนยอดขายที่ดินในช่วงสุดท้ายของปีและต่อเนื่องไปถึงปี 2570
- Backlog ในมือยังแข็งแกร่งที่ 1.6 หมื่นลบ. ซึ่งบางส่วนจะบันทึกรายได้ใน 4Q26 ทำให้เราคาดว่าทิศทางการบันทึกรายได้ยังคงแข็งแกร่ง และ AMATA ทำอัตราการทำกำไรขั้นต้นของ 9M26 ได้ดีที่ 50.7% ซึ่งมี upside หากเทียบกับประมาณการของเราที่คาดว่าทั้งปีจะอยู่ที่ 49% ซึ่งจะถูกหนุนด้วยการบันทึกรายได้จากนิคม Smart City และอมตะ ชลบุรี 2
ข้อสงวนสิทธิ์
เอกสารฉบับนี้จัดทำโดยสายงานวิจัยของบริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“บริษัทฯ”) เพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปแก่นักลงทุนเท่านั้น และไม่อาจถือได้ว่าเป็นคำแนะนำการลงทุน การเสนอซื้อหลักทรัพย์ การเสนอขายหลักทรัพย์ หรือการชักชวนให้บุคคลใดเข้าจองซื้อหลักทรัพย์ หรือทำธุรกรรมที่เกี่ยวข้องกับหลักทรัพย์ โดยข้อมูลในเอกสารนี้เป็นข้อมูลที่มีการเปิดเผยต่อสาธารณะซึ่งผู้ลงทุนสามารถเข้าถึงได้โดยทั่วไป บริษัทฯ มิได้ยืนยันหรือรับรองถึงความถูกต้อง ความครบถ้วน หรือความสมบูรณ์ของข้อมูลดังกล่าวแต่อย่างใด ความเห็น การคาดการณ์ หรือประมาณการใดๆ ที่ปรากฏอยู่ในเอกสารนี้เป็นเพียงมุมมองของบริษัทฯ ณ วันที่ที่ปรากฏในเอกสารนี้เท่านั้น ซึ่งอาจเปลี่ยนแปลงได้ โดยบริษัทฯ ไม่จำเป็นต้องแจ้งให้สาธารณชน หรือผู้ลงทุนทราบ
บริษัทฯ และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยของบริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (“เอสซีบี เอกซ์”) โดยมีเอสซีบี เอกซ์เป็นผู้ถือหุ้นรายใหญ่ ดังนั้น บริษัทฯ และธนาคารฯ จึงอยู่ภายใต้กลุ่มบริษัทเดียวกัน อ่านต่อ: > ข้อสงวนสิทธิ์.pdf