
AST SpaceMobile ประกาศพัฒนาจรวด Blacklift ที่นำกลับมาใช้ซ้ำได้ โดยทำข้อตกลงมูลค่ากว่า $1.3bn กับ Firefly Aerospace เพื่อจัดหาเครื่องยนต์และเทคโนโลยี ตั้งเป้าเริ่มส่งดาวเทียมในปี 2028 เพื่อลดการพึ่งพา SpaceX ขณะเดียวกัน สำนักงานการบินแห่งชาติสหรัฐฯ เตรียมปรับลดขั้นตอนการอนุญาตส่งจรวดตั้งแต่ปี 2027 เพื่อรองรับเป้าหมายการส่งจรวด 1,000 ครั้งต่อปีภายในปี 2030 ถือเป็นปัจจัยบวกต่ออุตสาหกรรมอวกาศโดยรวม แม้ยังมีความเสี่ยงจากต้นทุนและความล่าช้าในการพัฒนาเทคโนโลยี
Markets
ASTS เตรียมสร้างจรวดของตัวเอง ลดการพึ่งพา SpaceX ขณะที่สหรัฐฯ เตรียมผ่อนคลายกฎการส่งจรวด
1. AST SpaceMobile ลงทุนสร้างจรวด Blacklift ลดการพึ่งพาผู้ให้บริการภายนอก
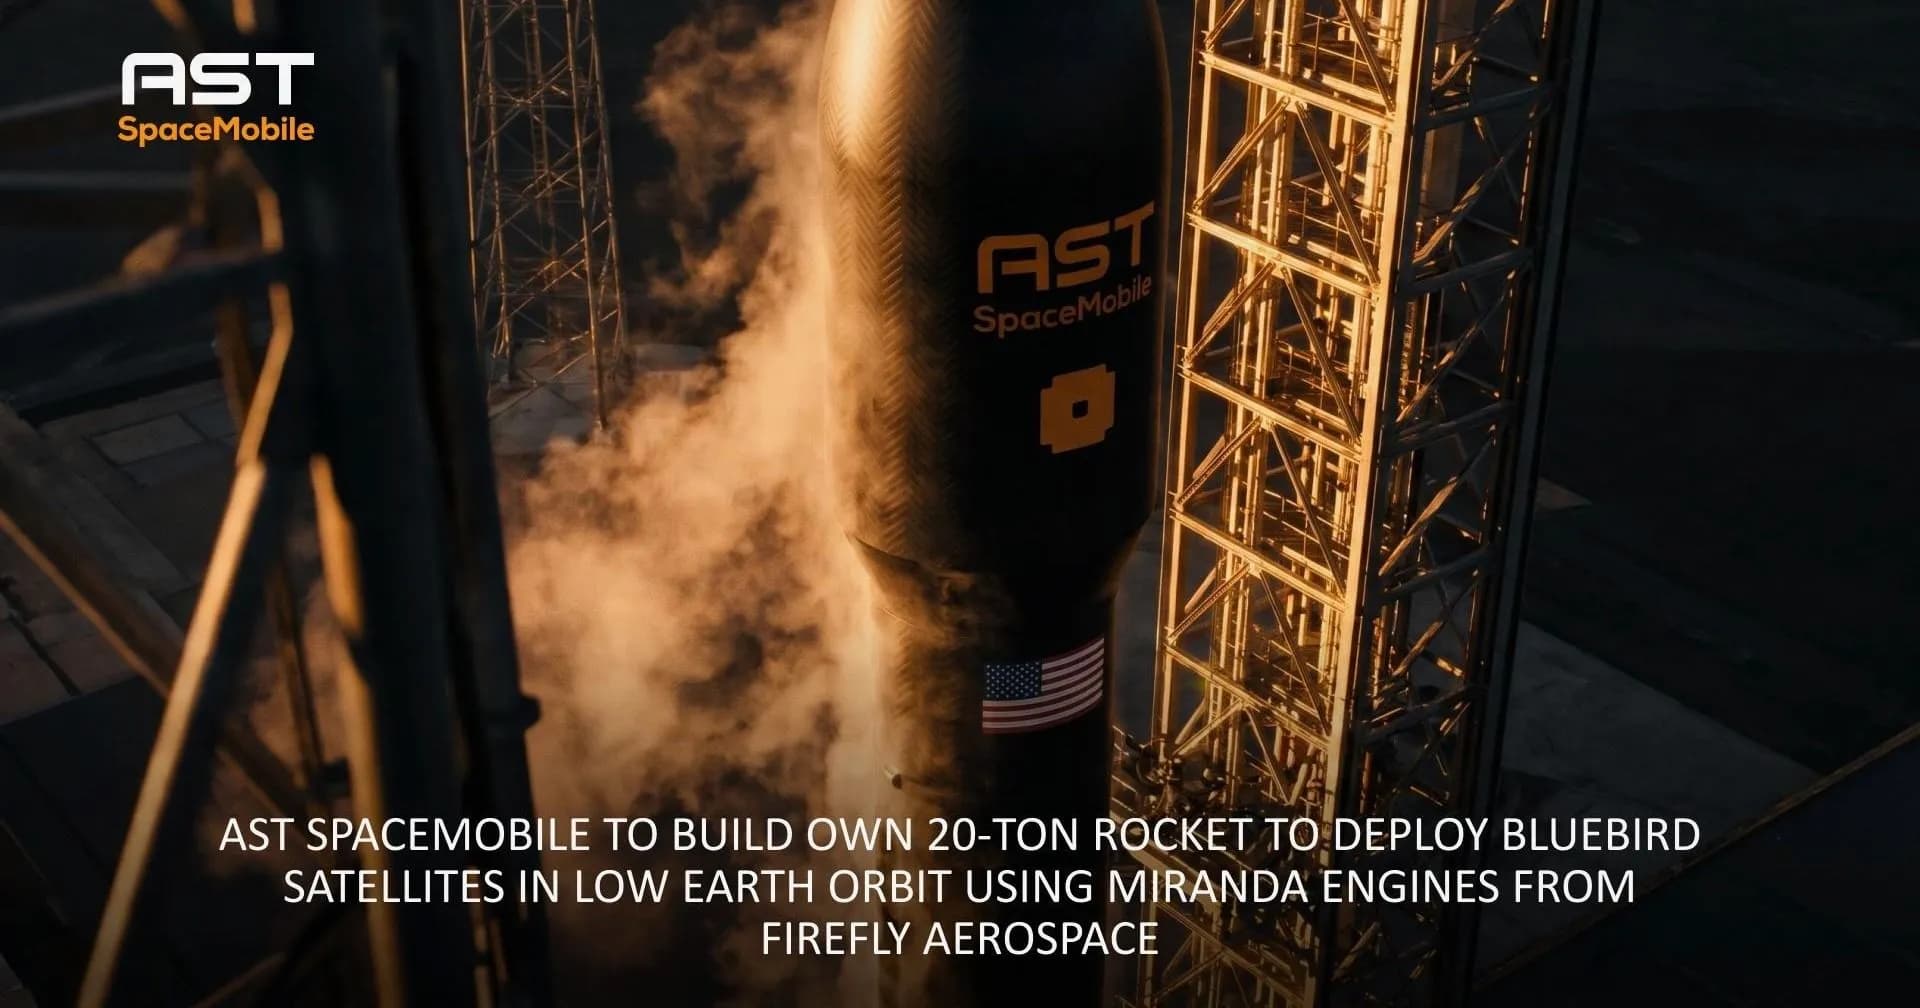
AST SpaceMobile (ASTS US) ประกาศพัฒนาจรวด Blacklift ที่สามารถนำกลับมาใช้ซ้ำได้ รองรับน้ำหนักบรรทุกสูงสุด 20 ตัน และส่งดาวเทียม BlueBird ได้สูงสุด 5 ดวงต่อเที่ยวบิน โดยตั้งเป้าเริ่มใช้งานช่วงปลายปี 2028 เพื่อเร่งขยายเครือข่ายอินเทอร์เน็ตผ่านดาวเทียมที่เชื่อมต่อกับโทรศัพท์มือถือทั่วไปโดยตรง
การลงทุนดังกล่าวมีเป้าหมายลดการพึ่งพาผู้ให้บริการส่งจรวดภายนอกอย่าง SpaceX และ Blue Origin หลังบริษัทประสบปัญหาความล่าช้าและข้อจำกัดด้านเที่ยวบิน โดยปัจจุบัน AST มีข้อตกลงกับผู้ให้บริการภายนอกสำหรับการส่งดาวเทียมรวมกว่า 100 ดวงในช่วงปี 2027–2028
2. Firefly รับสัญญา $1.3bn หนุนรายได้และการขยายกำลังผลิต
Firefly Aerospace (FLY US) ลงนามข้อตกลงมูลค่ากว่า $1.3bn กับ AST เพื่อจัดหาเครื่องยนต์จรวด 36 เครื่อง ประกอบด้วย Miranda 27 เครื่อง และ Vira 9 เครื่อง สำหรับจรวด Blacklift 3 ลำแรก พร้อมให้สิทธิผลิตเครื่องยนต์และสนับสนุนด้านวิศวกรรมเป็นเวลา 3 ปี
มูลค่าสัญญาประกอบด้วยสิทธิใช้เทคโนโลยี $800mn การจัดหาเครื่องยนต์ $250mn และบริการวิศวกรรม $250mn โดย Firefly จะนำเงินที่ได้รับไปขยายกำลังผลิตและการทดสอบจรวดของบริษัทเอง ส่งผลให้ราคาหุ้น Firefly ปรับขึ้นกว่า 20% ระหว่างการซื้อขายวันที่ 6 พ.ย. ขณะที่หุ้น AST ปรับขึ้นประมาณ 4% ในช่วงเดียวกัน
แผนพัฒนาจรวด Blacklift และข้อตกลง AST–Firefly
รายการ | รายละเอียด |
|---|---|
บริษัทผู้พัฒนา | AST SpaceMobile (ASTS US) |
ชื่อจรวด | Blacklift |
ความสามารถบรรทุก | สูงสุด 20 ตัน |
การส่งดาวเทียม | BlueBird สูงสุด 5 ดวงต่อเที่ยวบิน |
เป้าหมายเริ่มใช้งาน | ปลายปี 2028 |
ผู้จัดหาเครื่องยนต์ | Firefly Aerospace (FLY US) |
มูลค่าข้อตกลง | มากกว่า $1.3bn |
จำนวนเครื่องยนต์ | 36 เครื่อง สำหรับจรวด 3 ลำแรก |
สิทธิใช้เทคโนโลยี | $800mn |
ค่าเครื่องยนต์ | $250mn |
ค่าสนับสนุนวิศวกรรม | $250mn |
เป้าหมายหลัก | ลดการพึ่งพา SpaceX และควบคุมกำหนดการส่งดาวเทียม |
3. FAA เตรียมลดขั้นตอนการอนุญาตส่งจรวด รองรับการเติบโตของอุตสาหกรรม
สำนักงานการบินแห่งชาติสหรัฐฯ (FAA) ประกาศแผนปรับปรุงกฎระเบียบการส่งจรวดเชิงพาณิชย์ครั้งใหญ่ในปี 2027 โดยมุ่งลดขั้นตอนการขออนุญาต ลดการประเมินด้านความปลอดภัยที่ซ้ำซ้อน และเพิ่มความยืดหยุ่นในการดำเนินงาน พร้อมขยายบุคลากรเพื่อเร่งกระบวนการอนุมัติ โดยยังคงมาตรฐานความปลอดภัย
มาตรการดังกล่าวสนับสนุนเป้าหมายเพิ่มจำนวนการส่งจรวดเป็น 1,000 ครั้งต่อปีภายในปี 2030 จากสหรัฐฯ ที่มีการส่งจรวดเชิงพาณิชย์ 217 ครั้งในปี 2025 โดยเป็นปัจจัยบวกต่อ SpaceX (SPCX US), Rocket Lab (RKLB US), Firefly และ AST SpaceMobile ผ่านโอกาสลดระยะเวลาและต้นทุนด้านกฎระเบียบ
แผน FAA ผ่อนคลายกฎระเบียบอุตสาหกรรมอวกาศ
ประเด็น | รายละเอียด | ผลต่ออุตสาหกรรม |
|---|---|---|
ปรับปรุงกฎระเบียบ | เริ่มปี 2027 | ลดความซับซ้อนในการขออนุญาต |
เป้าหมายส่งจรวด | 1,000 ครั้ง/ปี ภายใน 2030 | รองรับการขยายตัวของตลาด |
จำนวนการส่งจรวดสหรัฐฯ ปี 2025 | 217 ครั้ง | สะท้อนฐานการเติบโต |
ลดขั้นตอนประเมิน | ลดการตรวจสอบที่ซ้ำซ้อน | เพิ่มความรวดเร็วในการอนุมัติ |
เพิ่มเจ้าหน้าที่ FAA | ขยายทีมวิศวกรและผู้ตรวจสอบ | ลดข้อจำกัดด้านบุคลากร |
พัฒนาฐานปล่อยจรวด | ศึกษาพื้นที่และเส้นทางใหม่ | เพิ่มความสามารถรองรับเที่ยวบิน |
4. อุตสาหกรรมอวกาศยังเผชิญข้อจำกัดด้านกำลังส่งจรวดและความเสี่ยงจากการพัฒนา
ความต้องการส่งดาวเทียมเพิ่มขึ้นต่อเนื่อง ขณะที่กำลังส่งจรวดเชิงพาณิชย์ยังจำกัด โดย SpaceX มีแผนทยอยเปลี่ยนจาก Falcon 9 ไปสู่ Starship ขณะที่ผู้ให้บริการรายอื่นยังประสบความล่าช้าด้านเทคโนโลยี ส่งผลให้บริษัทดาวเทียมต้องหาทางเพิ่มความสามารถในการส่งดาวเทียมด้วยตนเอง
อย่างไรก็ตาม เป้าหมายเริ่มใช้งาน Blacklift ในปี 2028 ยังมีความท้าทายสูง เนื่องจากการพัฒนาจรวดขนาดกลางถึงใหญ่ในอดีตมักใช้เวลาประมาณ 5–9 ปี ขณะที่ AST ยังไม่มีประสบการณ์สร้างจรวดของตนเอง จึงมีความเสี่ยงด้านต้นทุน การทดสอบ และความล่าช้าจากแผนงาน
มุมมองของ InnovestX
มองบวกต่อกลุ่มอวกาศในระยะกลางถึงยาว จากนโยบายลดข้อจำกัดด้านกฎระเบียบของสหรัฐฯ และความต้องการส่งดาวเทียมที่เพิ่มขึ้น โดยมีมุมมองต่อหุ้นรายตัวดังนี้
· FLY – เชิงบวก: ได้รับประโยชน์โดยตรงจากสัญญา $1.3bn ซึ่งช่วยเพิ่มรายได้และสนับสนุนเงินลงทุนในการขยายกำลังผลิต แต่ต้องติดตามการส่งมอบเครื่องยนต์และความคืบหน้าของจรวด Eclipse
· ASTS – บวกระยะยาว แต่ระมัดระวังระยะสั้น: การสร้างจรวดเองช่วยเพิ่มความสามารถในการขยายเครือข่ายดาวเทียมและลดการพึ่งพาคู่แข่ง แต่เพิ่มภาระเงินลงทุนและความเสี่ยงในการดำเนินโครงการ
· RKLB – เชิงบวก: มีโอกาสได้รับประโยชน์จากความต้องการส่งดาวเทียมและการผ่อนคลายกฎระเบียบ โดยต้องติดตามความสำเร็จในการพัฒนาจรวด Neutron
· SPCX – เชิงบวก: ได้รับประโยชน์จากกฎระเบียบที่เอื้อต่อการส่งจรวดถี่ขึ้น และยังมีความได้เปรียบด้านเทคโนโลยีและประสบการณ์ แม้การแข่งขันระยะยาวมีแนวโน้มเพิ่มขึ้น
กลยุทธ์การลงทุน: ให้น้ำหนักกับบริษัทที่มีเทคโนโลยีส่งจรวดพร้อมใช้งานและมีโอกาสสร้างรายได้จากคำสั่งซื้อจริงอย่าง SPCX ขณะที่ ASTS ยังเหมาะกับผู้ลงทุนที่รับความเสี่ยงสูงและมีระยะเวลาลงทุนยาว เนื่องจากการพัฒนาจรวด Blacklift ยังอยู่ในระยะเริ่มต้น
ข้อสงวนสิทธิ์:
เอกสารฉบับนี้จัดทำโดยสายงานวิจัยของบริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“บริษัทฯ”) เพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปแก่นักลงทุนเท่านั้น และไม่อาจถือได้ว่าเป็นคำแนะนำการลงทุน การเสนอซื้อหลักทรัพย์ การเสนอขายหลักทรัพย์ หรือการชักชวนให้บุคคลใดเข้าจองซื้อหลักทรัพย์ หรือทำธุรกรรมที่เกี่ยวข้องกับหลักทรัพย์ โดยข้อมูลในเอกสารนี้เป็นข้อมูลที่มีการเปิดเผยต่อสาธารณะซึ่งผู้ลงทุนสามารถเข้าถึงได้โดยทั่วไป บริษัทฯ มิได้ยืนยันหรือรับรองถึงความถูกต้อง ความครบถ้วน หรือความสมบูรณ์ของข้อมูลดังกล่าวแต่อย่างใด ความเห็น การคาดการณ์ หรือประมาณการใดๆ ที่ปรากฏอยู่ในเอกสารนี้เป็นเพียงมุมมองของบริษัทฯ ณ วันที่ที่ปรากฏในเอกสารนี้เท่านั้น ซึ่งอาจเปลี่ยนแปลงได้ โดยบริษัทฯ ไม่จำเป็นต้องแจ้งให้สาธารณชน หรือผู้ลงทุนทราบ
บริษัทฯ และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยของบริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (“เอสซีบี เอกซ์”) โดยมีเอสซีบี เอกซ์เป็นผู้ถือหุ้นรายใหญ่ ดังนั้น บริษัทฯ และธนาคารฯ จึงอยู่ภายใต้กลุ่มบริษัทเดียวกัน