
จีนประกาศลดอัตราคืนภาษีส่งออกรถยนต์พลังงานใหม่จาก 13% เหลือ 9% ตั้งแต่ 1 เม.ย. 2027 ส่งผลให้ผู้ผลิตรถยนต์จีนเผชิญต้นทุนส่งออกสูงขึ้นและแรงกดดันต่ออัตรากำไร โดยเฉพาะ BYD ซึ่งมีสัดส่วนยอดขายต่างประเทศสูงและเสี่ยงถูกปรับลดประมาณการกำไรปี 2027–2028 ขณะเดียวกัน ความเสี่ยงจากมาตรการการค้าจีน–ยุโรปจะเร่งให้ผู้ผลิตย้ายฐานการผลิตไปต่างประเทศมากขึ้น INVX มองว่าระยะสั้นควรระมัดระวังหุ้นที่พึ่งพาการส่งออกสูง แต่ระยะยาวผู้ผลิตที่ขยายฐานการผลิตต่างประเทศได้เร็วและควบคุมต้นทุนได้ดีจะมีความได้เปรียบมากกว่า
Markets
จีนลดคืนภาษีส่งออกรถ EV กดดันกำไร BYD และค่ายรถจีน
1. จีนลดอัตราคืนภาษีส่งออกรถยนต์พลังงานใหม่จาก 13% เหลือ 9%
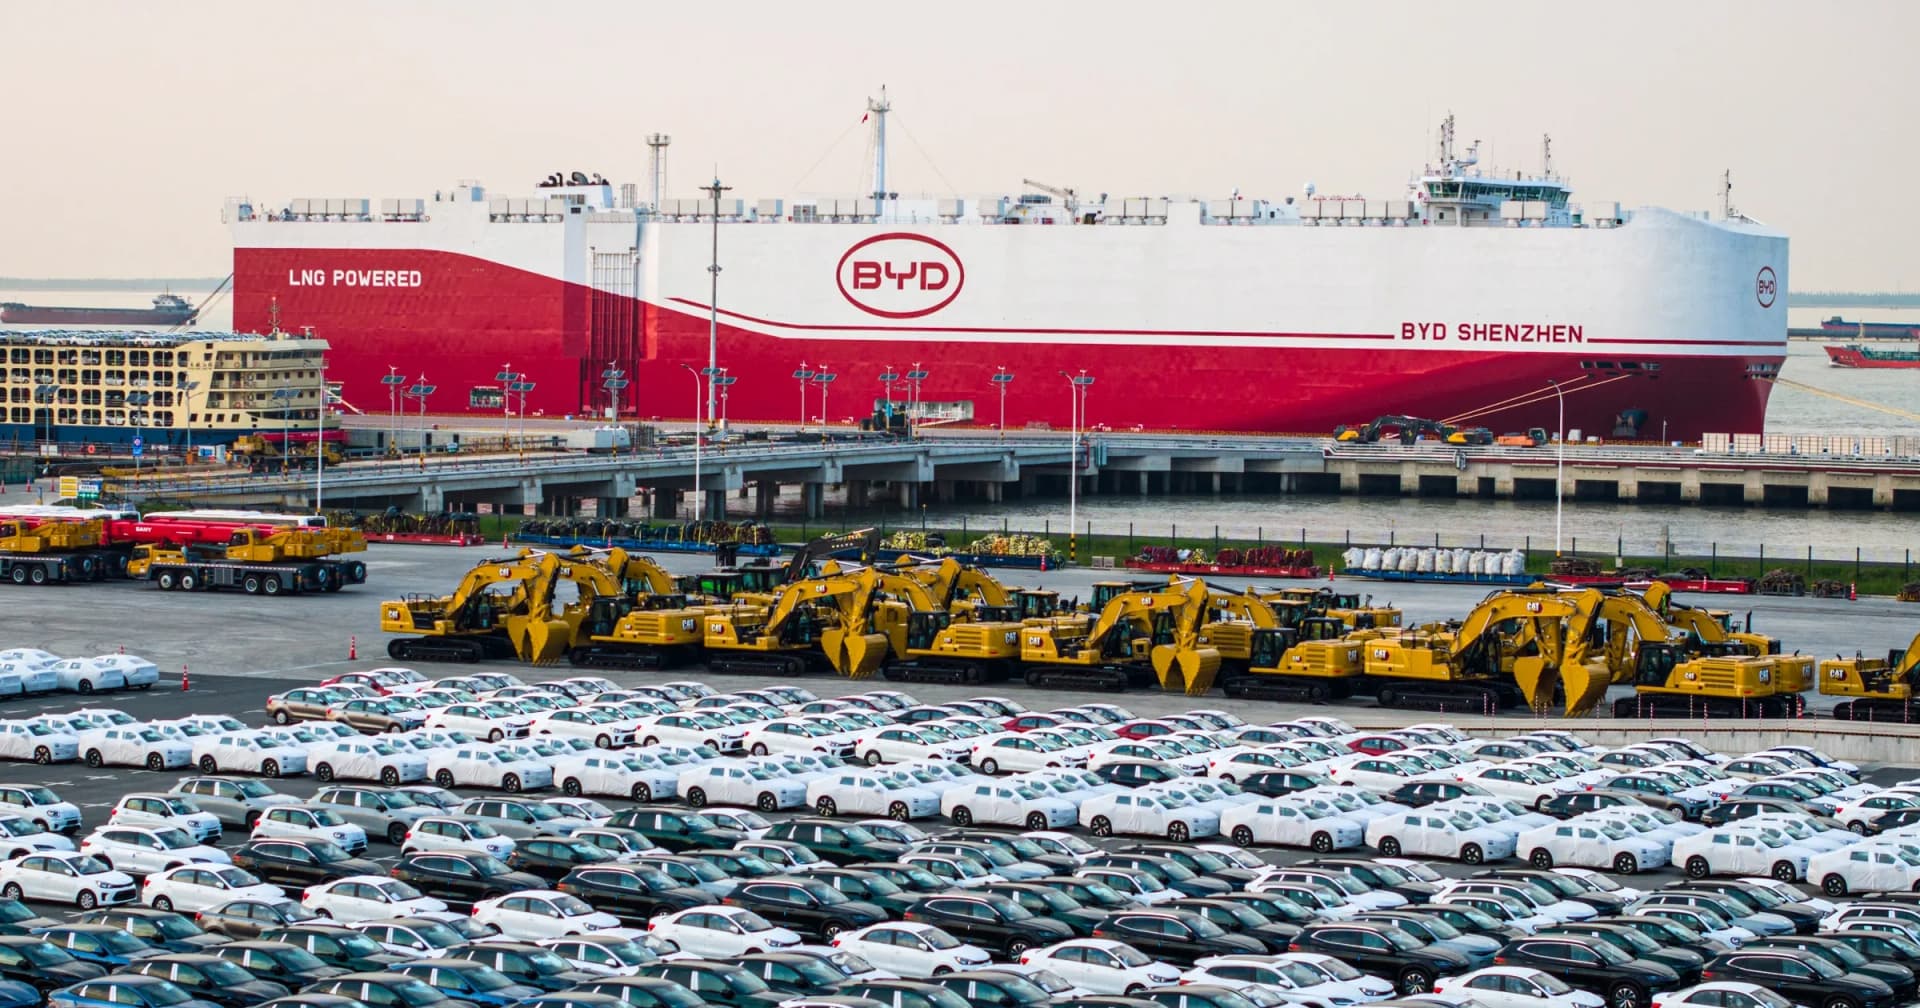
รัฐบาลจีนประกาศปรับลดอัตราคืนภาษีมูลค่าเพิ่มสำหรับการส่งออกรถยนต์พลังงานใหม่ (NEV) จาก 13% เหลือ 9% หรือลดลง 4 จุดเปอร์เซ็นต์ มีผลตั้งแต่วันที่ 1 เม.ย. 2027 ครอบคลุมรถยนต์ไฟฟ้า (BEV) รถยนต์ปลั๊กอินไฮบริด (PHEV) รวมถึงรถโดยสารและรถบรรทุกไฟฟ้าบางประเภท นโยบายดังกล่าวสะท้อนทิศทางของรัฐบาลจีนที่ทยอยลดการสนับสนุนอุตสาหกรรมส่งออกพลังงานสะอาด หลังจากก่อนหน้านี้ได้ยกเลิกการคืนภาษีส่งออกแผงโซลาร์เซลล์ และทยอยลดสิทธิประโยชน์สำหรับแบตเตอรี่
· เป้าหมายของนโยบาย: ลดการพึ่งพามาตรการสนับสนุนจากภาครัฐ และผลักดันให้ผู้ผลิตจีนแข่งขันด้วยประสิทธิภาพด้านต้นทุนมากขึ้น
· ผลกระทบหลัก: ผู้ผลิตรถยนต์จีนจะได้รับเงินคืนภาษีน้อยลง ทำให้ต้นทุนส่งออกสุทธิเพิ่มขึ้น โดยเฉพาะบริษัทที่มีสัดส่วนรายได้ต่างประเทศสูง
· แนวโน้มราคาขาย: Bernstein และ Deutsche Bank คาดว่าผู้ผลิตส่วนใหญ่จะยังไม่ปรับขึ้นราคารถยนต์ เนื่องจากการแข่งขันรุนแรง ส่งผลให้ต้องรับภาระผ่านอัตรากำไรที่ลดลง
2. BYD และผู้ผลิตที่พึ่งพาการส่งออกสูงเผชิญแรงกดดันมากที่สุด
การลดคืนภาษีส่งออกส่งผลกระทบแตกต่างกันตามสัดส่วนยอดขายต่างประเทศ โดย Bernstein ประเมินว่า BYD มีสัดส่วนยอดขาย NEV ในต่างประเทศสูงสุดที่ประมาณ 45% ตามด้วย Chery 36%, SAIC 27% และ Geely กับ Leapmotor ที่ 24% ทำให้บริษัทเหล่านี้มีความเสี่ยงต่อการชะลอตัวของอัตรากำไรมากกว่าผู้ผลิตที่เน้นตลาดภายในประเทศ
บริษัท | สัดส่วนยอดขาย NEV ต่างประเทศ | ผลกระทบ |
|---|---|---|
BYD | 45% | สูง จากการพึ่งพาการส่งออกและแผนขยายตลาดต่างประเทศ |
Chery | 36% | สูง จากสัดส่วนยอดขายต่างประเทศที่มาก |
SAIC | 27% | ปานกลางถึงสูง แต่มีโอกาสลดผลกระทบจากฐานการผลิตต่างประเทศ |
Geely | 24% | ปานกลาง โดยบริษัทคาดว่าสามารถชดเชยผ่านการลดต้นทุน |
Leapmotor | 24% | ปานกลางถึงสูง ขึ้นอยู่กับความสามารถรักษาอัตรากำไร |
อย่างไรก็ตาม ผู้บริหาร BYD และ Geely ระบุว่าสามารถชดเชยผลกระทบจากการลดคืนภาษี 4 จุดเปอร์เซ็นต์ได้เป็นส่วนใหญ่ ผ่านการลดต้นทุนและเพิ่มประสิทธิภาพการผลิต จึงยังไม่มีความจำเป็นต้องปรับขึ้นราคาขายอย่างมีนัยสำคัญ
3. BYD เสี่ยงถูกปรับลดประมาณการกำไรปี 2027–2028
BYD (1211 HK) เป็นบริษัทที่ได้รับความสนใจมากที่สุด เนื่องจากการส่งออกเป็นแรงขับเคลื่อนสำคัญของการเติบโต โดยช่วง 9M26 บริษัทมียอดขายต่างประเทศประมาณ 1.34 ล้านคัน คิดเป็น 43% ของยอดขายส่งรวม และตั้งเป้ายอดขายต่างประเทศปี 2026 ที่ 1.9–2.0 ล้านคัน ก่อนเพิ่มเป็นมากกว่า 2.5 ล้านคันในปี 2027
BYD มีกระทบสำคัญดังนี้
· กำไรต่อคันลดลง: การลดคืนภาษี 4 จุดเปอร์เซ็นต์อาจกดดันราคาขายสุทธิจากการส่งออกประมาณ 6,000 หยวนต่อคัน และกระทบกำไรสุทธิประมาณ 5,000 หยวนต่อคัน ตามสมมติฐาน
· ปรับลดประมาณการกำไร: นักวิเคราะห์ปรับลดประมาณการกำไรสุทธิปี 2027 และ 2028 ลง 21% และ 25% ตามลำดับ เพื่อสะท้อนต้นทุนภาษีและความเสี่ยงด้านการส่งออก
· กำไรระยะสั้นยังแข็งแกร่ง: ตลาดคาดกำไรสุทธิ 3Q26 ที่ 1.2 หมื่นล้านหยวน เพิ่มขึ้น 53% YoY และ 46% QoQ จากยอดขายที่เติบโต การส่งออกที่เพิ่มขึ้น และการขยายการผลิต Blade Battery รุ่นที่ 2
จึงมองว่าผลประกอบการ BYD ในระยะสั้นยังมีแรงหนุนจากยอดขาย แต่ตั้งแต่ 2Q27 เป็นต้นไป อัตรากำไรจากการส่งออกมีความเสี่ยงถูกกดดันมากขึ้น
4. ข้อตกลงการค้าจีน–ยุโรปเพิ่มแรงกดดัน เร่งย้ายฐานการผลิตไปต่างประเทศ
นอกจากการลดคืนภาษี จีนและสหภาพยุโรปยังอยู่ระหว่างการจัดการประเด็นการส่งออกรถยนต์ไฮบริด โดยมีข้อเสนอจำกัดปริมาณนำเข้ารถยนต์ไฮบริดจากจีนที่ 350,000 คันต่อปี และเพิ่มขึ้น 6% ต่อปีในช่วง 4 ปีถัดไป หากมาตรการดังกล่าวมีผลบังคับใช้ อาจกระทบการส่งออกรถยนต์ไฮบริดจากจีนไปยุโรปอย่างมีนัยสำคัญ โดยเฉพาะ BYD ซึ่งมีแผนขยายตลาดยุโรปต่อเนื่อง อย่างไรก็ตาม ข้อจำกัดดังกล่าวยังเป็นข้อเสนอ ไม่ใช่มาตรการที่ประกาศใช้แล้ว
ผลจากนโยบายทั้งสองด้านจะเร่งให้ผู้ผลิตจีนเปลี่ยนจากการส่งออกรถยนต์ที่ผลิตในจีน ไปสู่การตั้งโรงงานประกอบและผลิตในต่างประเทศมากขึ้น โดย Morgan Stanley มองว่า BYD, Great Wall Motor และ SAIC มีความได้เปรียบจากการเร่งขยายฐานการผลิตต่างประเทศ ซึ่งอาจช่วยลดความเสี่ยงด้านภาษีและข้อจำกัดทางการค้าในระยะยาว
5. แนวโน้มอุตสาหกรรม: ความชัดเจนด้านนโยบายเพิ่มขึ้น แต่กำไรยังถูกกดดัน
แม้การลดคืนภาษีจะเป็นปัจจัยลบต่อผลประกอบการ แต่ Morgan Stanley มองว่าตลาดได้คาดการณ์มาตรการดังกล่าวไว้บางส่วนแล้ว และการกำหนดวันบังคับใช้ในเดือน เม.ย. 2027 ยังเปิดโอกาสให้ผู้ผลิตปรับตัว ขณะที่ Bernstein มองว่าความชัดเจนของนโยบายภาษีและการเจรจาการค้าจีน–ยุโรปช่วยลดความไม่แน่นอนที่กดดันหุ้นรถยนต์จีนในช่วงก่อนหน้า
ประเด็นสำคัญหลังจากนี้จึงกลับมาอยู่ที่การฟื้นตัวของยอดขายรถยนต์ภายในประเทศ ความสามารถในการลดต้นทุน และความเร็วในการขยายกำลังการผลิตต่างประเทศ โดยผู้ผลิตที่สามารถรักษาอัตรากำไรและลดการพึ่งพาการส่งออกจากจีนได้เร็ว มีแนวโน้มรับมือกับการเปลี่ยนแปลงนโยบายได้ดีกว่า
มุมมองของ InnovestX
- INVX มองว่าการลดคืนภาษีส่งออก NEV เป็นปัจจัยลบต่อกลุ่มรถยนต์จีนในปี 2027 โดยเฉพาะ BYD (1211 HK), Chery, Geely (175 HK) และ Leapmotor (9863 HK) ที่มีสัดส่วนยอดขายต่างประเทศสูง เนื่องจากการแข่งขันด้านราคาจำกัดความสามารถในการผลักภาระต้นทุนไปยังผู้บริโภค
- อย่างไรก็ตาม เรามองว่าผลกระทบระยะยาวจะแตกต่างกันตามความสามารถในการลดต้นทุนและขยายฐานการผลิตต่างประเทศ โดย BYD, Great Wall Motor (2333 HK) และ SAIC (600104 CH) มีโอกาสได้เปรียบเชิงโครงสร้างจากการผลิตในตลาดปลายทาง ทั้งนี้ เรายังคงระมัดระวังต่อ BYD ในระยะสั้น แม้กำไร 3Q26 มีแนวโน้มแข็งแกร่ง เนื่องจากความเสี่ยงถูกปรับลดประมาณการกำไรปี 2027–2028 อาจจำกัดการปรับขึ้นของราคาหุ้น
ข้อสงวนสิทธิ์
ข้อมูล ความเห็น บทวิเคราะห์ ราคา การคาดการณ์ และ/หรือ ข้อมูลอื่นใด (“ข้อมูล”) ที่ปรากฏ จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น โดยมีที่มาจากแหล่งข้อมูลสาธารณะที่เชื่อว่าเชื่อถือได้ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“INVX”) ไม่รับรองความถูกต้อง ครบถ้วน หรือความเป็นปัจจุบันของข้อมูลดังกล่าว โดยเป็นข้อมูล ณ วันที่เผยแพร่และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ข้อมูลนี้ไม่ถือเป็นการรับประกันราคาหรือผลตอบแทน คำแนะนำการลงทุน การเสนอซื้อหรือขายหลักทรัพย์ หรือชักชวนให้เสนอซื้อหรือเสนอขายหลักทรัพย์ใด INVX และ/หรือ กรรมการ พนักงาน และลูกจ้างของ INVX ไม่รับผิดชอบต่อความเสียหายอันเป็นผลมาจากหรือเกี่ยวข้องกับการใช้ข้อมูลดังกล่าว
INVX และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยที่บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCBX) เป็นผู้ถือหุ้นรายใหญ่ ข้อมูลที่เกี่ยวข้องกับธนาคารฯ มีวัตถุประสงค์เพื่อใช้ในการเปรียบเทียบเท่านั้น INVX และ/หรือ บริษัทในเครือ SCBX อาจเป็นที่ปรึกษาทางการเงิน ผู้จัดจำหน่ายหลักทรัพย์ ผู้ออกและเสนอขายหุ้นกู้ที่มีอนุพันธ์แฝง หรือ ตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ บนหลักทรัพย์ที่ปรากฏอยู่ในรายงานฉบับนี้ รวมถึงอาจมีการทำธุรกรรมอื่นใดในหลักทรัพย์ที่ถูกกล่าวถึง อันอาจก่อให้เกิดความขัดแย้งทางผลประโยชน์ได้ ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน