
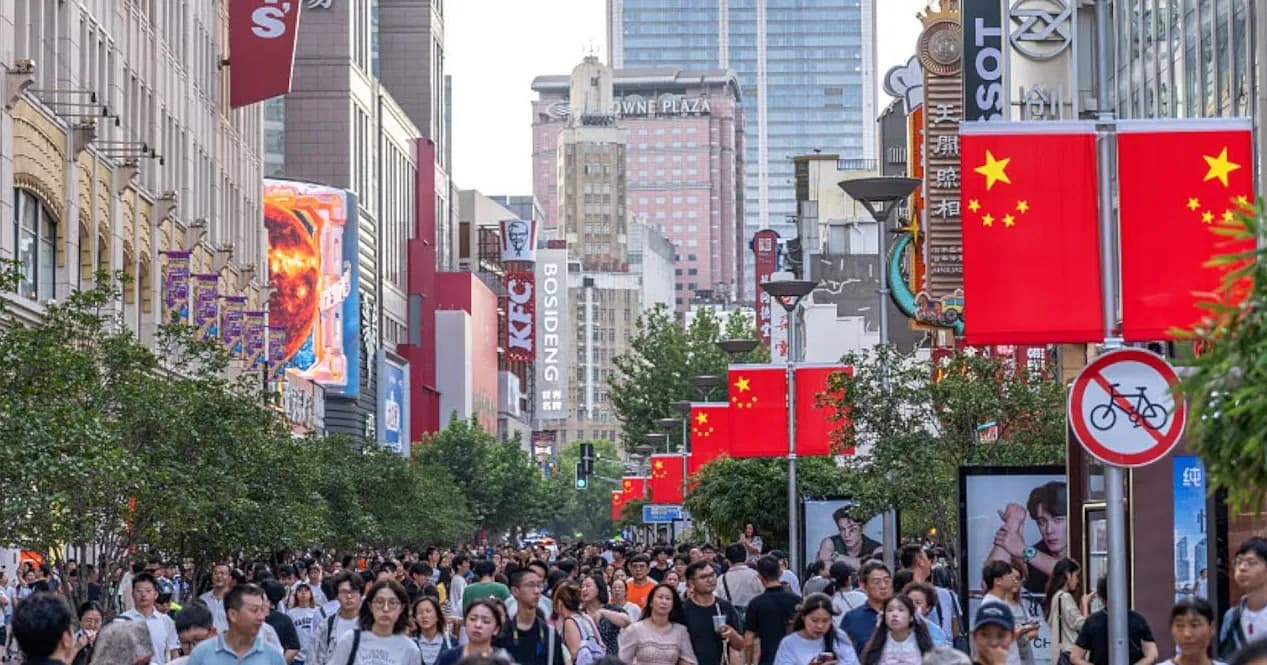
ภาพรวมการบริโภคจีนเดือน ส.ค. ยังฟื้นตัวจำกัด โดยยอดค้าปลีกเพิ่มเพียง 0.4% YoY ขณะที่ Online GMV โต 2.2% ชะลอจาก 3.3% ในเดือนก่อน ร้านอาหารโตเพียง 1.1% และการใช้จ่ายในรถยนต์ เครื่องประดับ และเฟอร์นิเจอร์ยังหดตัวแรง ท่ามกลางตลาดแรงงานและอสังหาริมทรัพย์ที่ยังอ่อนแอ โดย INVX มองว่าผู้บริโภคจีนยังเน้นความคุ้มค่าและระมัดระวังการใช้จ่าย จึงเป็นลบต่อ Meituan มากสุด ขณะที่ PDD และ JD ได้รับผลกระทบปานกลาง ส่วน Alibaba มีแรงชดเชยจาก Cloud และ AI
Markets
การบริโภคจีนยังอ่อนแอ ยอดค้าปลีกและ Online GMV ชะลอตัว
1. ภาพรวมเศรษฐกิจจีนเดือน ส.ค. ยังฟื้นตัวไม่สมดุล
ข้อมูลเศรษฐกิจจีนเดือน ส.ค. สะท้อนภาพการฟื้นตัวที่ยังไม่ทั่วถึง โดยผลผลิตภาคอุตสาหกรรมเพิ่มขึ้น 5.2% YoY สูงกว่าตลาดคาด 4.8% และเร่งจาก 4.5% ในเดือน ก.ค. ได้แรงหนุนจากการส่งออกและการผลิตในกลุ่มเทคโนโลยี โดยเฉพาะชิปและหุ่นยนต์อุตสาหกรรม
อย่างไรก็ดี ฝั่งอุปสงค์ในประเทศยังอ่อนแอ ยอดค้าปลีกเพิ่มเพียง 0.4% YoY ต่ำกว่าตลาดคาด 0.8% และชะลอจาก 0.6% ในเดือนก่อน ขณะที่อัตราว่างงานเพิ่มเป็น 5.3% และภาคอสังหาริมทรัพย์ยังอยู่ในภาวะซบเซา ส่งผลให้ความเชื่อมั่นและกำลังซื้อของครัวเรือนยังฟื้นตัวจำกัด
2. การบริโภคอ่อนตัวชัดในสินค้าราคาสูงและสินค้าฟุ่มเฟือย
รายละเอียดของยอดค้าปลีกสะท้อนว่าผู้บริโภคยังระมัดระวังการใช้จ่าย โดยยอดขายรถยนต์ลดลง 18.5% YoY เครื่องประดับลดลง 17.5% เฟอร์นิเจอร์ลดลง 7.9% และสินค้ากีฬาและสันทนาการลดลง 4.8%
ในทางกลับกัน สินค้าที่เกี่ยวข้องกับเทคโนโลยีและการใช้งานประจำวันยังทำได้ดีกว่า โดยยอดขายอุปกรณ์สื่อสารเพิ่มขึ้น 27.3% YoY เครื่องสำอางเพิ่ม 4.9% อาหารเพิ่ม 4.0% และเครื่องใช้ไฟฟ้าเพิ่ม 2.3% สะท้อนว่าการใช้จ่ายไม่ได้หายไปทั้งหมด แต่กำลังเปลี่ยนไปสู่หมวดที่มีความจำเป็นหรือมีปัจจัยด้านผลิตภัณฑ์ช่วยสนับสนุน
การเติบโตยอดค้าปลีกตามหมวดหมู่ของสินค้า
หมวดค้าปลีก (YoY) | ส.ค. 2026 | ก.ค. 2026 | แนวโน้ม |
|---|---|---|---|
ยอดค้าปลีกรวม | +0.4% | +0.6% | ชะลอ |
ร้านอาหาร | +1.1% | +1.4% | ชะลอ |
อาหาร | +4.0% | +5.3% | ชะลอแต่ยังโต |
เครื่องดื่ม | +4.9% | +3.5% | ดีขึ้น |
ยาสูบและแอลกอฮอล์ | +12.5% | +6.0% | แข็งแกร่งขึ้น |
เสื้อผ้า | -0.5% | -1.0% | ยังหดตัว |
เครื่องสำอาง | +4.9% | +6.8% | ชะลอ |
เครื่องประดับ | -17.5% | -10.1% | อ่อนลงมาก |
ของใช้ประจำวัน | +1.8% | +1.8% | ทรงตัว |
กีฬาและสันทนาการ | -4.8% | -10.6% | ยังหดตัว |
เครื่องใช้ไฟฟ้าในบ้าน | +2.3% | -1.9% | ฟื้นจากฐานต่ำ |
ยา | +4.8% | +6.7% | ชะลอแต่ยังโต |
เครื่องใช้สำนักงาน | +5.8% | +7.4% | ชะลอ |
เฟอร์นิเจอร์ | -7.9% | -8.8% | ยังอ่อน |
อุปกรณ์สื่อสาร | +27.3% | +20.4% | แข็งแกร่ง |
ผลิตภัณฑ์ปิโตรเลียม | -7.0% | -7.6% | ยังหดตัว |
รถยนต์ | -18.5% | -17.0% | อ่อนลง |
วัสดุก่อสร้าง | -11.8% | -14.2% | ยังหดตัว |
3. Online GMV ชะลอ สะท้อนกำลังซื้อยังไม่แข็งแรง
ยอดขายสินค้าออนไลน์เดือน ส.ค. เพิ่มประมาณ 2.2% YoY ชะลอจาก 3.3% ในเดือน ก.ค. ขณะที่ปริมาณพัสดุยังเพิ่มประมาณ 4% ทำให้เห็นว่าจำนวนธุรกรรมยังเติบโต แต่การใช้จ่ายเฉลี่ยต่อคำสั่งซื้อยังไม่แข็งแรง
4. ร้านอาหารและบริการยังถูกกดดัน
ยอดขายร้านอาหารเดือน ส.ค. เพิ่มเพียง 1.1% YoY สะท้อนว่าการใช้จ่ายนอกบ้านยังฟื้นตัวช้า ขณะที่ครัวเรือนยังให้ความสำคัญกับการรักษาสภาพคล่องและลดค่าใช้จ่ายที่ไม่จำเป็น
แนวโน้มดังกล่าวมีผลต่อผู้ประกอบการร้านอาหารและแพลตฟอร์มบริการในประเทศ โดยเฉพาะธุรกิจที่ต้องใช้การส่งเสริมการขายเพื่อรักษาปริมาณคำสั่งซื้อ ซึ่งอาจกดดันอัตรากำไรในระยะสั้น
5. อสังหาริมทรัพย์และตลาดแรงงานยังเป็นข้อจำกัดสำคัญ
การลงทุนอสังหาริมทรัพย์ช่วง 8 เดือนแรกลดลง 19.9% YoY ขณะที่ยอดขายที่อยู่อาศัยและการเริ่มก่อสร้างใหม่ยังหดตัวต่อเนื่อง ภาคอสังหาริมทรัพย์จึงยังเป็นแรงกดดันต่อความมั่งคั่งและความเชื่อมั่นของครัวเรือน
พร้อมกันนั้น อัตราว่างงานที่เพิ่มขึ้นเป็น 5.3% ทำให้ผู้บริโภคยังไม่มั่นใจต่อรายได้ในอนาคต ซึ่งเป็นเหตุผลสำคัญที่ทำให้การบริโภคยังไม่สามารถฟื้นตัวได้เต็มที่ แม้ว่ารัฐบาลจะมีมาตรการสนับสนุนบางส่วนก็ตาม
6. มุมมองของ INVX
แนวโน้มการบริโภคในจีนยังเป็นภาพอ่อนแอและเน้นความคุ้มค่า มากกว่าการฟื้นตัวในวงกว้าง จึงยังจำกัดการเติบโตของ e-Commerce, ร้านอาหาร และสินค้าฟุ่มเฟือยในระยะสั้น ด้วยเหตุนี้ เรามองว่าMeituan มีความอ่อนไหวเชิงลบมากสุด จากการใช้จ่ายด้านร้านอาหารและ Local Services ที่อ่อน ขณะที่การแข่งขันและการอุดหนุน Quick Commerce ยังกดดันกำไร ขณะที่ PDD Holdings และ JD.com ได้รับผลกระทบปานกลาง จาก Online GMV ที่ชะลอ แต่ PDD มีฐานลูกค้าเน้น Value-for-money ซึ่งสอดคล้องกับพฤติกรรมผู้บริโภคปัจจุบัน ส่วน JD มีแรงชดเชยจากการฟื้นตัวของกำไรและการลดขาดทุนธุรกิจใหม่ ด้าน Alibaba ได้รับผลกระทบจาก Consumption น้อยกว่า peers เนื่องจากมี Cloud และ AI เป็นแรงขับเคลื่อนเพิ่มเติม ขณะที่กลุ่ม Logistics เช่น ZTO, JD Logistics และ SF Holding มีภาพค่อนข้างยืดหยุ่นกว่า e-Commerce platform เพราะปริมาณพัสดุยังเติบโตประมาณ 4% แม้ GMV ชะลอลง
ข้อสงวนสิทธิ์
ข้อมูล ความเห็น บทวิเคราะห์ ราคา การคาดการณ์ และ/หรือ ข้อมูลอื่นใด (“ข้อมูล”) ที่ปรากฏ จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น โดยมีที่มาจากแหล่งข้อมูลสาธารณะที่เชื่อว่าเชื่อถือได้ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“INVX”) ไม่รับรองความถูกต้อง ครบถ้วน หรือความเป็นปัจจุบันของข้อมูลดังกล่าว โดยเป็นข้อมูล ณ วันที่เผยแพร่และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ข้อมูลนี้ไม่ถือเป็นการรับประกันราคาหรือผลตอบแทน คำแนะนำการลงทุน การเสนอซื้อหรือขายหลักทรัพย์ หรือชักชวนให้เสนอซื้อหรือเสนอขายหลักทรัพย์ใด INVX และ/หรือ กรรมการ พนักงาน และลูกจ้างของ INVX ไม่รับผิดชอบต่อความเสียหายอันเป็นผลมาจากหรือเกี่ยวข้องกับการใช้ข้อมูลดังกล่าว
INVX และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยที่บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCBX) เป็นผู้ถือหุ้นรายใหญ่ ข้อมูลที่เกี่ยวข้องกับธนาคารฯ มีวัตถุประสงค์เพื่อใช้ในการเปรียบเทียบเท่านั้น INVX และ/หรือ บริษัทในเครือ SCBX อาจเป็นที่ปรึกษาทางการเงิน ผู้จัดจำหน่ายหลักทรัพย์ ผู้ออกและเสนอขายหุ้นกู้ที่มีอนุพันธ์แฝง หรือ ตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ บนหลักทรัพย์ที่ปรากฏอยู่ในรายงานฉบับนี้ รวมถึงอาจมีการทำธุรกรรมอื่นใดในหลักทรัพย์ที่ถูกกล่าวถึง อันอาจก่อให้เกิดความขัดแย้งทางผลประโยชน์ได้ ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน