
ยอดค้าปลีกจีนเดือน ก.ย. เพิ่มขึ้น 1.1% YoY ดีกว่าคาด จาก 0.4% ในเดือนก่อน แต่การฟื้นตัวยังไม่ทั่วถึง ด้าน PBOC ส่งสัญญาณปรับอัตราดอกเบี้ยนโยบายจากระยะ 7 วันที่ 1.40% มาเป็นอัตราข้ามคืนที่อาจอยู่ที่ 1.25% เพื่อช่วยลดต้นทุนทางการเงิน โดย INVX ยังคงระมัดระวังหุ้นค้าปลีกที่พึ่งพาการบริโภคจีน โดยเฉพาะ Haier, Midea และกลุ่มรถยนต์ ขณะที่มองบวกอย่างจำกัดต่อกลุ่มธนาคารจากสภาพคล่องที่ดีขึ้น แต่กำไรยังถูกกดดันจากส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) และความเสี่ยงสินเชื่ออสังหาริมทรัพย์ จึงเน้นเลือกธนาคารขนาดใหญ่ ได้แก่ ICBC, CCB และ Bank of China ที่มีฐานเงินฝากแข็งแกร่งและความสามารถรองรับความเสี่ยงสูง
Markets
การบริโภคจีนเดือน ก.ย. ฟื้นไม่ทั่วถึง PBOC ส่งสัญญาณผ่อนคลายการเงิน หุ้นธนาคารได้ประโยชน์แค่ไหน
1. เศรษฐกิจจีน 3Q26 ดีกว่าคาด แต่การบริโภคยังเป็นจุดอ่อนสำคัญ
เศรษฐกิจจีนไตรมาส 3/2026 เติบโต 4.5% YoY เพิ่มขึ้นจาก 4.3% ในไตรมาสก่อน และสูงกว่าตลาดคาดที่ 4.4% ส่งผลให้ GDP ช่วง 9 เดือนแรกขยายตัว 4.6% อยู่ในกรอบเป้าหมายรัฐบาลที่ 4.5–5.0% โดยแรงขับเคลื่อนหลักมาจากภาคการผลิตและการส่งออก ซึ่งสะท้อนผ่านผลผลิตภาคอุตสาหกรรมเดือน ก.ย. ที่เพิ่มขึ้น 5.5% YoY จาก 5.2% ในเดือนก่อน โดยเฉพาะอุตสาหกรรมเทคโนโลยีขั้นสูงที่เติบโต 15.3% YoY อย่างไรก็ตาม การฟื้นตัวของเศรษฐกิจยังไม่กระจายเข้าสู่ภาคครัวเรือนอย่างชัดเจน เนื่องจากกำลังซื้อยังถูกกดดันจากตลาดอสังหาริมทรัพย์ที่ซบเซาและความเชื่อมั่นผู้บริโภคที่อ่อนแอ
2. ยอดค้าปลีกฟื้นเหนือคาด แต่สินค้าคงทนยังเผชิญแรงกดดันต่อเนื่อง
ยอดค้าปลีกจีนเดือน ก.ย. เพิ่มขึ้น 1.1% YoY จาก 0.4% ในเดือน ส.ค. และสูงกว่าตลาดคาดที่ 0.5% โดยการฟื้นตัวส่วนหนึ่งได้รับแรงหนุนจากเทศกาลไหว้พระจันทร์ที่จัดเร็วขึ้น รวมถึงยอดขายอุปกรณ์สื่อสารที่เพิ่มขึ้น 31.1% อาหาร +6.7% และเครื่องสำอาง +5.4% อย่างไรก็ตาม ยอดขายรถยนต์ยังหดตัว 21.2% เครื่องประดับ -9.6% และเฟอร์นิเจอร์ -3.0% ขณะที่เครื่องใช้ไฟฟ้าเติบโตเพียง 1.9% สะท้อนการใช้จ่ายที่ยังอ่อนแอในกลุ่มสินค้าคงทน หลังมาตรการอุดหนุนการเปลี่ยนสินค้าใหม่ของภาครัฐทยอยลดลง
ตารางการเติบโตของยอดค้าปลีกจีนแยกตามหมวดสินค้า (% YoY)
หมวดสินค้า | มิ.ย. 26 | ก.ค. 26 | ส.ค. 26 | ก.ย. 26 |
|---|---|---|---|---|
ยอดค้าปลีกรวม | +1.0% | +0.6% | +0.4% | +1.1% |
อุปกรณ์สื่อสาร | +16.5% | +20.4% | +27.3% | +31.1% |
อาหาร | +7.9% | +5.3% | +4.0% | +6.7% |
เครื่องสำอาง | +12.6% | +6.8% | +4.9% | +5.4% |
ร้านอาหาร | +1.2% | +1.4% | +1.1% | +2.1% |
เสื้อผ้า | +3.9% | -1.0% | -0.5% | +1.2% |
เครื่องใช้ไฟฟ้า | -8.7% | -1.9% | +2.3% | +1.9% |
เฟอร์นิเจอร์ | -6.6% | -8.8% | -7.9% | -3.0% |
เครื่องประดับ | -3.4% | -10.1% | -17.5% | -9.6% |
รถยนต์ | -16.1% | -17.0% | -18.5% | -21.2% |
วัสดุก่อสร้าง | -10.5% | -14.2% | -11.8% | -9.2% |
ทั้งนี้ Bloomberg Intelligence คาดว่ายอดขายเครื่องใช้ไฟฟ้าจีนในปี 2026 จะหดตัว 5–8% และมีแนวโน้มอ่อนแอต่อเนื่องถึงปี 2027 จากการสิ้นสุดโครงการอุดหนุนและการแข่งขันด้านราคา ขณะที่ยอดขายรถยนต์ที่ลดลงต่อเนื่องสะท้อนความเสี่ยงต่อผู้ผลิตรถยนต์ในประเทศ แม้บางกลุ่มสินค้า เช่น อุปกรณ์สื่อสาร จะยังได้รับประโยชน์จากความต้องการเทคโนโลยีใหม่ก็ตาม
3. อสังหาริมทรัพย์ที่อ่อนแอยังกดดันการบริโภคและคุณภาพสินเชื่อธนาคาร
การลงทุนในอสังหาริมทรัพย์จีนช่วง 9 เดือนแรกปี 2026 หดตัว 20.6% YoY จาก -19.9% ในช่วง 8 เดือนแรก ขณะที่ยอดขายอสังหาริมทรัพย์เดือน ก.ย. ลดลง 20.5% YoY ในเชิงพื้นที่ และมูลค่าการขายลดลง 20.0% YoY สะท้อนว่าตลาดที่อยู่อาศัยยังไม่สามารถฟื้นตัวได้อย่างยั่งยืน ส่งผลกระทบต่อความมั่งคั่งของครัวเรือนและการใช้จ่ายสินค้าที่เกี่ยวข้องกับบ้าน นอกจากนี้ ยังจำกัดความต้องการสินเชื่อใหม่และเพิ่มความเสี่ยงด้านคุณภาพสินทรัพย์ของธนาคาร โดยเฉพาะสินเชื่อที่เกี่ยวข้องกับผู้พัฒนาอสังหาริมทรัพย์และธุรกิจขนาดเล็กที่พึ่งพาการบริโภคภายในประเทศ
4. PBOC ส่งสัญญาณปรับกรอบดอกเบี้ย หวังลดต้นทุนทางการเงินและประคองระบบธนาคาร
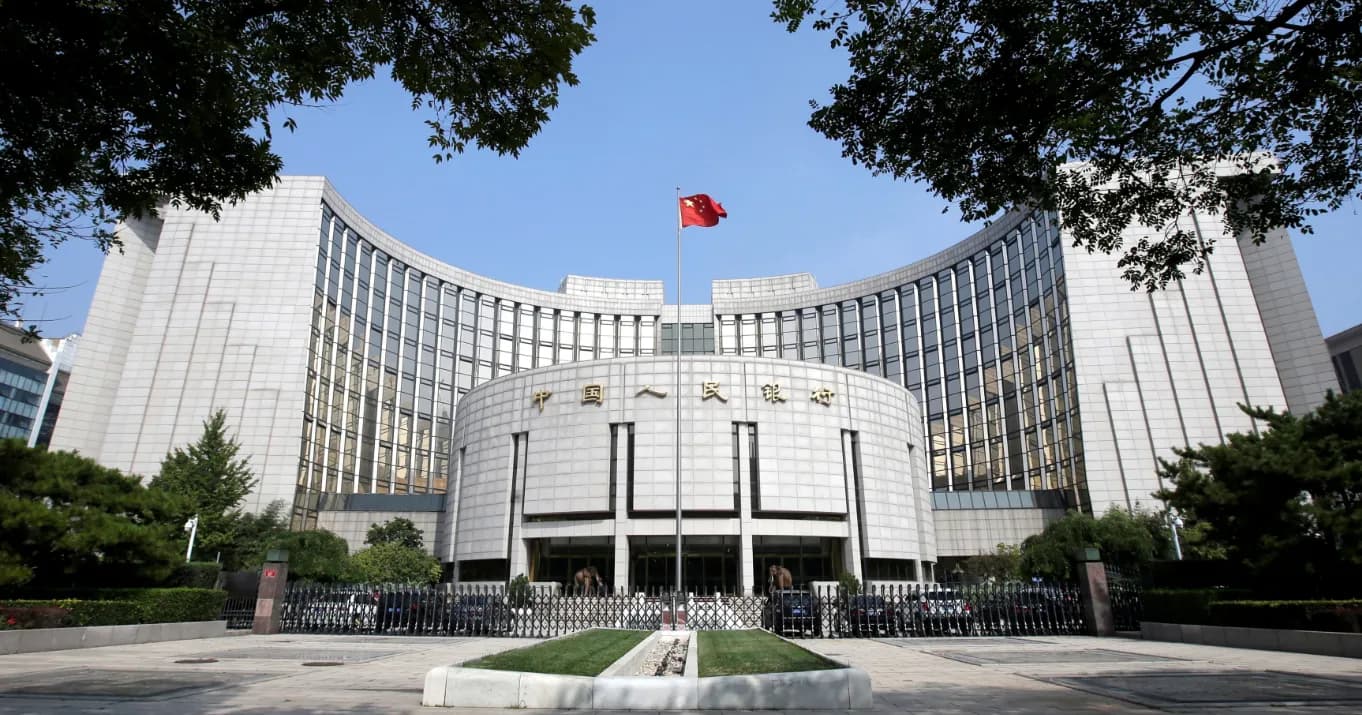
ธนาคารกลางจีน (PBOC) เปิดเผยแผนพิจารณาเปลี่ยนอัตราดอกเบี้ยนโยบายหลักจากอัตราซื้อคืนพันธบัตรระยะ 7 วันที่ 1.40% มาใช้อัตราระยะข้ามคืน ซึ่งเคยกำหนดไว้ที่ 1.25% ในเดือน มิ.ย. โดยหากใช้อัตราดังกล่าว อาจเทียบเท่าการลดดอกเบี้ยทางอ้อมประมาณ 0.15 จุด% พร้อมสนับสนุนให้ธนาคารใช้อัตราดอกเบี้ยระหว่างธนาคารเป็นเกณฑ์อ้างอิงในการกำหนดราคาสินเชื่อสำหรับธุรกิจที่มีฐานะการเงินแข็งแกร่ง และเตรียมจัดตั้งเครื่องมือเพิ่มสภาพคล่องให้สถาบันการเงินที่ไม่ใช่ธนาคาร เพื่อป้องกันความเสี่ยงจากการไถ่ถอนเงินลงทุนจำนวนมาก อย่างไรก็ตาม การเปลี่ยนผ่านยังไม่มีกรอบเวลาหรืออัตราใหม่ที่ยืนยันอย่างเป็นทางการ
สำหรับกลุ่มธนาคาร มาตรการดังกล่าวอาจช่วยลดต้นทุนระดมทุนและสนับสนุนสภาพคล่องระยะสั้น แต่ผลบวกต่อกำไรยังมีข้อจำกัด เนื่องจากอัตราผลตอบแทนสินเชื่ออาจปรับลดลงตามต้นทุนทางการเงิน ส่งผลให้ส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) ยังถูกกดดัน ขณะเดียวกัน การเติบโตของสินเชื่อยังขึ้นอยู่กับการฟื้นตัวของความต้องการกู้ยืมในภาคธุรกิจและครัวเรือน มากกว่าการลดอัตราดอกเบี้ยเพียงอย่างเดียว
5. มุมมองของ INVX
กลุ่มค้าปลีกและสินค้าอุปโภคบริโภค: เรายังคงมุมมองระมัดระวังต่อกลุ่มที่พึ่งพาการใช้จ่ายภายในประเทศ โดยเฉพาะผู้ผลิตเครื่องใช้ไฟฟ้าอย่าง Haier (6690 HK) และ Midea (300 HK) ซึ่งมีความเสี่ยงจากยอดขายในประเทศที่อ่อนแอและการแข่งขันด้านราคา แม้ธุรกิจต่างประเทศอาจช่วยชดเชยได้บางส่วน ขณะที่ BYD (1211 HK) และ Geely (175 HK) อาจเผชิญแรงกดดันจากยอดค้าปลีกรถยนต์ที่หดตัวและการแข่งขันรุนแรง ส่วน JD.com (9618 HK) มีโอกาสได้รับประโยชน์จากยอดขายอุปกรณ์สื่อสารที่แข็งแกร่ง แต่ยังต้องติดตามความสามารถในการรักษาอัตรากำไร
กลุ่มธนาคาร: เรามองว่าการปรับกรอบนโยบายการเงินของ PBOC เป็นบวกต่อสภาพคล่องและความเชื่อมั่นในระยะสั้น แต่ยังไม่เพียงพอที่จะสนับสนุนการฟื้นตัวของกำไรธนาคารอย่างชัดเจน เนื่องจากแรงกดดันต่อ NIM และความเสี่ยงจากสินเชื่ออสังหาริมทรัพย์ยังคงอยู่ จึงให้น้ำหนักเชิงบวกแบบคัดเลือกต่อธนาคารขนาดใหญ่ที่มีฐานเงินฝากแข็งแกร่งและความสามารถรองรับความเสี่ยงสูง ได้แก่ ICBC (1398 HK), China Construction Bank (939 HK) และ Bank of China (3988 HK) มากกว่าธนาคารขนาดเล็กที่มีความเสี่ยงด้านคุณภาพสินทรัพย์สูง โดยติดตามการเปลี่ยนแปลงอัตราดอกเบี้ยนโยบาย การเติบโตของสินเชื่อ NIM และหนี้เสียเป็นปัจจัยสำคัญในการประเมินกลุ่มธนาคารระยะถัดไป
ข้อสงวนสิทธิ์
ข้อมูล ความเห็น บทวิเคราะห์ ราคา การคาดการณ์ และ/หรือ ข้อมูลอื่นใด (“ข้อมูล”) ที่ปรากฏ จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น โดยมีที่มาจากแหล่งข้อมูลสาธารณะที่เชื่อว่าเชื่อถือได้ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“INVX”) ไม่รับรองความถูกต้อง ครบถ้วน หรือความเป็นปัจจุบันของข้อมูลดังกล่าว โดยเป็นข้อมูล ณ วันที่เผยแพร่และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ข้อมูลนี้ไม่ถือเป็นการรับประกันราคาหรือผลตอบแทน คำแนะนำการลงทุน การเสนอซื้อหรือขายหลักทรัพย์ หรือชักชวนให้เสนอซื้อหรือเสนอขายหลักทรัพย์ใด INVX และ/หรือ กรรมการ พนักงาน และลูกจ้างของ INVX ไม่รับผิดชอบต่อความเสียหายอันเป็นผลมาจากหรือเกี่ยวข้องกับการใช้ข้อมูลดังกล่าว
INVX และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยที่บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCBX) เป็นผู้ถือหุ้นรายใหญ่ ข้อมูลที่เกี่ยวข้องกับธนาคารฯ มีวัตถุประสงค์เพื่อใช้ในการเปรียบเทียบเท่านั้น INVX และ/หรือ บริษัทในเครือ SCBX อาจเป็นที่ปรึกษาทางการเงิน ผู้จัดจำหน่ายหลักทรัพย์ ผู้ออกและเสนอขายหุ้นกู้ที่มีอนุพันธ์แฝง หรือ ตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ บนหลักทรัพย์ที่ปรากฏอยู่ในรายงานฉบับนี้ รวมถึงอาจมีการทำธุรกรรมอื่นใดในหลักทรัพย์ที่ถูกกล่าวถึง อันอาจก่อให้เกิดความขัดแย้งทางผลประโยชน์ได้ ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน