
จีนกำลังเร่งเปลี่ยนระบบขนส่งหนักเข้าสู่พลังงานใหม่ โดยตั้งเป้ารถบรรทุกหนักพลังงานใหม่มีสัดส่วน 40% ภายในปี 2030 และมีจำนวนมากกว่า 1.6 ล้านคัน แผนนี้มาพร้อมการสร้างสถานีชาร์จ/สลับแบตเตอรี่ 3,000 แห่ง และทางขนส่งปลอดคาร์บอน 30,000 กิโลเมตร ภาพรวมจึงเป็นบวกต่อหุ้นรถบรรทุกไฟฟ้า แบตเตอรี่ และโครงสร้างพื้นฐานพลังงาน แต่ยังต้องระวังการแข่งขันด้านราคาในอุตสาหกรรมจีน
Markets
จีนเร่งเปลี่ยนรถบรรทุกเป็นพลังงานไฟฟ้า ดันเป้าหมาย 40% ภายในปี 2030
1) เป้าหมายหลักของแผน
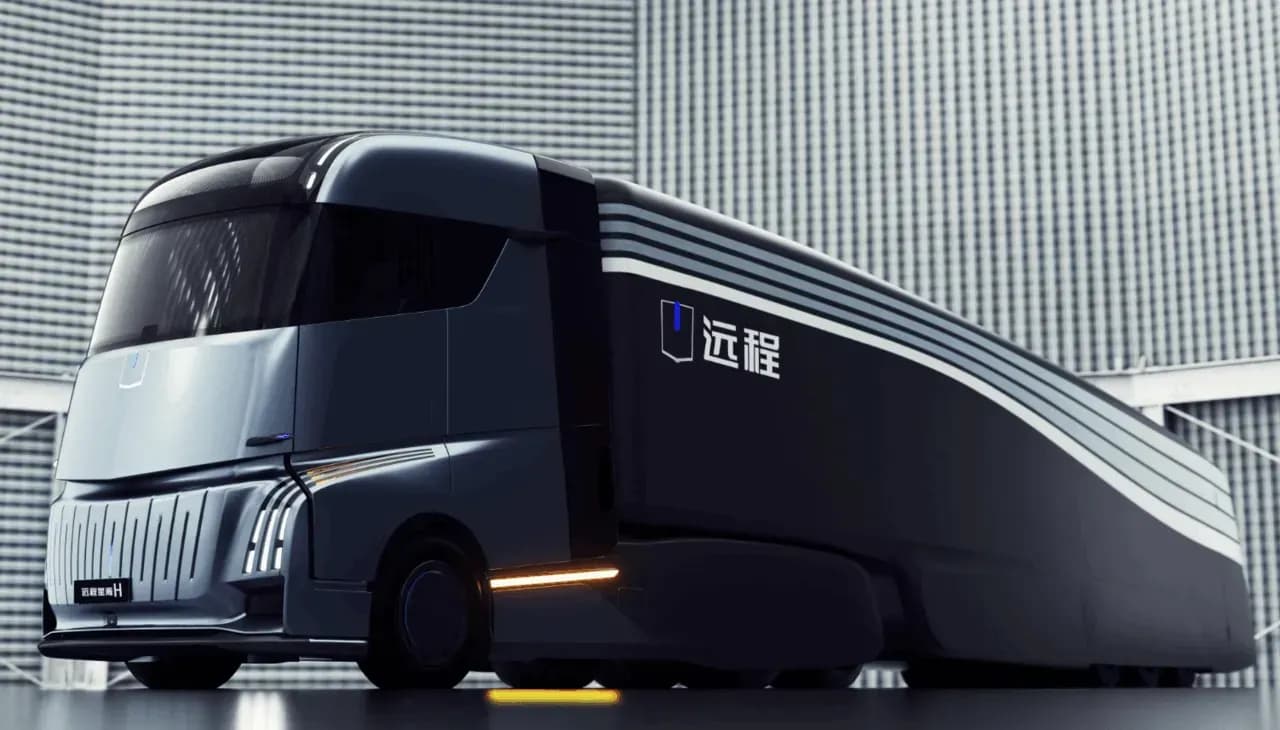
- จีนประกาศแผนผลักดันรถบรรทุกหนักพลังงานใหม่ให้ใช้งานในวงกว้าง โดยตั้งเป้าให้สัดส่วนการขายหรือการใช้งานแตะ 40% ภายในปี 2030 และมีจำนวนรถในระบบมากกว่า 1.6 ล้านคัน หรือราว 20% ของรถบรรทุกหนักทั้งหมด
- นอกจากนี้ จีนต้องการให้เส้นทางขนส่งระยะสั้นแบบประจำในพื้นที่สำคัญ เช่น ปักกิ่ง-เทียนจิน-เหอเป่ย และที่ราบเฟินเว่ย มีสัดส่วนการใช้รถบรรทุกไฟฟ้ามากกว่า 80% เพื่อช่วยลดมลพิษและลดต้นทุนขนส่ง
2) โครงสร้างพื้นฐานคือหัวใจสำคัญ
- รัฐบาลจีนวางแผนสร้างสถานีชาร์จและสถานีสลับแบตเตอรี่สำหรับรถบรรทุกหนักประมาณ 3,000 แห่ง พร้อมสร้างทางขนส่งปลอดคาร์บอนบนทางด่วนหลักรวมระยะทาง 30,000 กิโลเมตร
- พื้นที่บริการบนทางด่วนใหม่หรือที่ปรับปรุงใหม่จะต้องสร้างหรือกันพื้นที่ไว้สำหรับระบบชาร์จและสลับแบตเตอรี่ เพื่อรองรับการขนส่งทั้งระยะสั้นและระยะกลาง-ไกล
3) ภาครัฐเตรียมช่วยทั้งเงินทุนและรูปแบบธุรกิจใหม่
- แผนนี้ไม่ได้เน้นแค่การขายรถ แต่ครอบคลุมทั้งเงินสนับสนุนการซื้อรถ การลงทุนสถานีชาร์จ การใช้พันธบัตรเฉพาะกิจ และการสนับสนุนสินเชื่อจากสถาบันการเงิน
- อีกประเด็นสำคัญคือการส่งเสริมรูปแบบธุรกิจใหม่ เช่น แยกรถกับแบตเตอรี่, เช่าแบตเตอรี่, และการร่วมมือระหว่างผู้ผลิตรถ บริษัทขนส่ง และบริษัทพลังงาน เพื่อลดต้นทุนเริ่มต้นของผู้ใช้งาน
4) กลุ่มอุตสาหกรรมที่ได้แรงหนุน
- แผนนี้จะเร่งการใช้งานรถบรรทุกพลังงานใหม่ในหลายพื้นที่ เช่น ขนส่งสินค้า เหมือง ท่าเรือ โรงงาน โลจิสติกส์ และงานก่อสร้าง ซึ่งเป็นกลุ่มที่ใช้รถบรรทุกหนักจำนวนมาก
- หลังข่าวออก หุ้นที่เกี่ยวข้องปรับขึ้น เช่น Sinotruk Jinan Truck +7%, BAIC Foton +5.8%, DongFeng Automobile +3.6%, ขณะที่หุ้นแบตเตอรี่ เช่น CATL +5.1% และ Eve Energy +2.1% ได้แรงหนุนเช่นกัน
ประเด็นสำคัญ | รายละเอียดจากแผน | ตัวเลข/เป้าหมาย | กลุ่มที่ได้ประโยชน์ | ตัวอย่างหุ้นที่เกี่ยวข้อง |
|---|---|---|---|---|
เป้าหมายการใช้งานรถบรรทุกพลังงานใหม่ | จีนต้องการเร่งให้รถบรรทุกหนักเปลี่ยนจากน้ำมันไปสู่พลังงานใหม่ในวงกว้าง | สัดส่วนแตะ 40% ภายในปี 2030 | ผู้ผลิตรถบรรทุกไฟฟ้า | Sinotruk Jinan Truck, BAIC Foton, DongFeng Automobile |
จำนวนรถในระบบ | ต้องการเพิ่มจำนวนรถบรรทุกหนักพลังงานใหม่ในประเทศ | มากกว่า 1.6 ล้านคัน หรือราว 20% ของรถบรรทุกหนักทั้งหมด | ผู้ผลิตรถ, ชิ้นส่วนรถ, ระบบควบคุมไฟฟ้า | FAW Jiefang, Sinotruk, Foton |
เส้นทางขนส่งระยะสั้นประจำ | เน้นพื้นที่สำคัญ เช่น ปักกิ่ง-เทียนจิน-เหอเป่ย และที่ราบเฟินเว่ย | สัดส่วนไฟฟ้ามากกว่า 80% | รถบรรทุกไฟฟ้า, ผู้ให้บริการขนส่ง, แบตเตอรี่ | Sinotruk, Foton, CATL, Eve Energy |
โครงสร้างพื้นฐานชาร์จ/สลับแบตเตอรี่ | สร้างสถานีสำหรับรถบรรทุกหนักโดยเฉพาะ และให้พื้นที่บริการทางด่วนใหม่ต้องรองรับระบบนี้ | ราว 3,000 สถานี | สถานีชาร์จ, สลับแบตเตอรี่, อุปกรณ์ไฟฟ้า | Qingdao TGOOD, Xuji Electric |
ทางขนส่งปลอดคาร์บอน | สร้างเส้นทางขนส่งสีเขียวบนทางด่วนหลักของประเทศ | 30,000 กิโลเมตร | โครงข่ายไฟฟ้า, พลังงานสะอาด, ระบบกักเก็บพลังงาน | Xuji Electric, CATL, TGOOD |
สัดส่วนขนส่งบนทางด่วน | เพิ่มการใช้รถบรรทุกพลังงานใหม่ในการขนส่งสินค้าบนทางด่วน | สัดส่วนขนส่งสินค้า 18% | โลจิสติกส์, รถบรรทุกไฟฟ้า, สถานีชาร์จ | Sinotruk, DongFeng, Foton |
มาตรการสนับสนุน | รัฐสนับสนุนการซื้อรถ การลงทุนโครงสร้างพื้นฐาน พันธบัตรเฉพาะกิจ และสินเชื่อ | ไม่ระบุมูลค่ารวม | ผู้ผลิตรถ, ผู้ลงทุนสถานีชาร์จ, บริษัทพลังงาน | กลุ่มรถบรรทุกไฟฟ้าและแบตเตอรี่จีน |
รูปแบบธุรกิจใหม่ | ส่งเสริมการแยกรถกับแบตเตอรี่ การเช่าแบตเตอรี่ และความร่วมมือระหว่างรถ-ขนส่ง-พลังงาน | ลดต้นทุนเริ่มต้นของผู้ใช้งาน | แบตเตอรี่, ผู้ให้เช่าแบตเตอรี่, สถานีสลับแบตเตอรี่ | CATL, Eve Energy, TGOOD |
มุมมองของ INVX
- แผนนี้เป็นบวกต่อห่วงโซ่อุตสาหกรรมรถบรรทุกไฟฟ้าจีน ตั้งแต่ผู้ผลิตรถบรรทุก แบตเตอรี่ สถานีชาร์จ/สลับแบตเตอรี่ ไปจนถึงโครงข่ายไฟฟ้าและระบบกักเก็บพลังงาน เพราะเป้าหมายของรัฐมีทั้ง “ยอดใช้งานจริง” และ “โครงสร้างพื้นฐานรองรับ” ชัดเจน
- หุ้นที่เกี่ยวข้องอาจได้แรงหนุนเชิงนโยบายต่อเนื่อง เช่น CATL (CATL23), Eve Energy, Sinotruk, Foton, Dongfeng, Xuji Electric และ TGOOD
- อย่างไรก็ดี ความเสี่ยงคือ ต้องติดตามความสามารถในการทำกำไร เพราะการแข่งขันด้านราคาและต้นทุนแบตเตอรี่อาจยังกดดันบางบริษัท