
อุตสาหกรรมโซลาร์จีนเริ่มมีความหวังจากนโยบายลดกำลังผลิตล้น แต่ผลบวกยังจำกัด เพราะอุปสงค์ยังอ่อนและสต็อกอยู่สูงมาก ด้านระบบกักเก็บพลังงานแม้ความต้องการโตแรง แต่กำไรเสี่ยงถูกบีบจากการแข่งขันรุนแรงและต้นทุนลิเทียมที่เพิ่มขึ้นภาพรวมจึงคล้ายกันคือ ยอดขายอาจโต แต่กำไรยังถูกกดดัน หากสงครามราคายังไม่จบ INVX มองเป็นบวกต่อหุ้นที่มีเทคโนโลยีเด่น ต้นทุนต่ำ หรือเน้นตลาดต่างประเทศ มากกว่าผู้ผลิตสินค้าโภคภัณฑ์ในประเทศจีน
Markets
จีนดันนโยบายพยุงโซลาร์ แต่ยังไม่พอหยุดสงครามราคา ด้านแบตฯ-กักเก็บไฟเสี่ยงซ้ำรอย

1) ภาพรวมเรื่อง
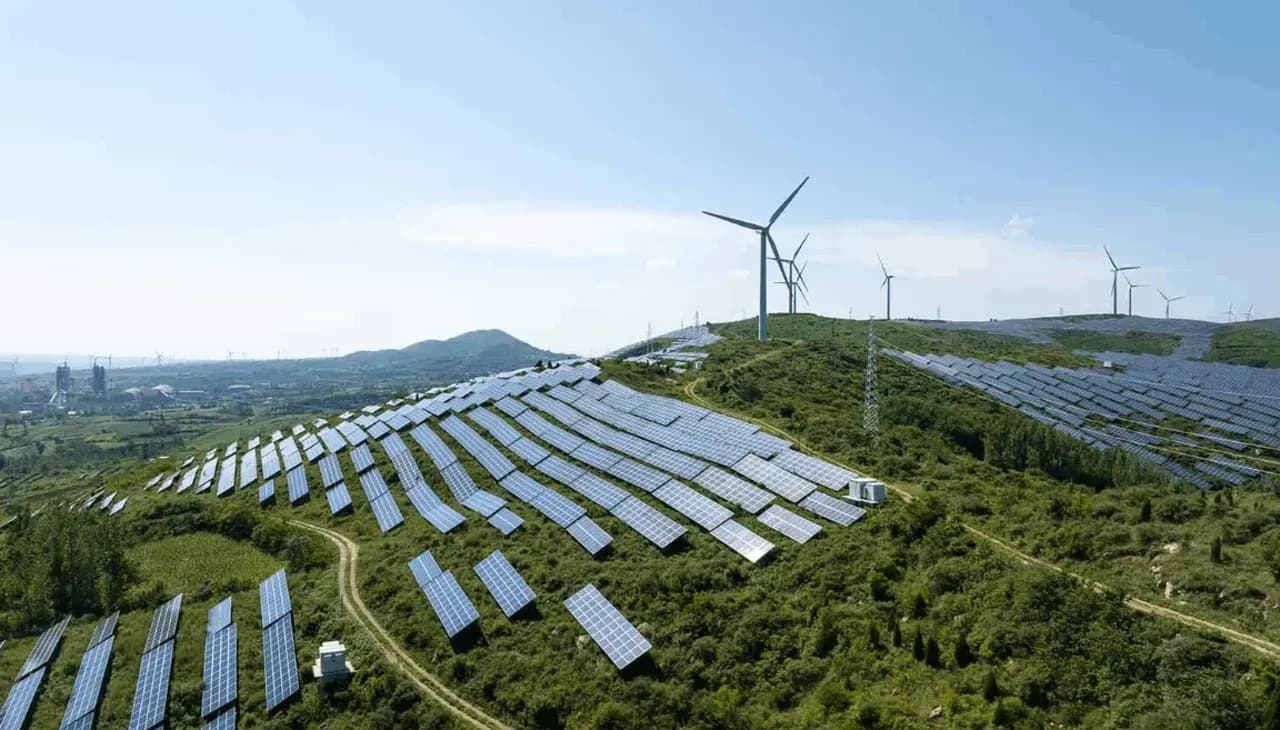
- กลุ่มพลังงานสะอาดจีนกำลังเผชิญปัญหาเดียวกันทั้ง โซลาร์ และ ระบบกักเก็บพลังงาน คืออุตสาหกรรมโตเร็วเกินไปจนกำลังผลิตล้น แข่งขันลดราคาหนัก และกำไรถูกบีบ แม้ตลาดเริ่มคาดหวังว่านโยบายรัฐจะเข้ามาช่วย เช่น การยกระดับมาตรฐานการใช้พลังงานในโพลีซิลิคอน และมาตรฐานประสิทธิภาพแผงโซลาร์ แต่ตลาดยังมองว่ายังไม่เพียงพอ เพราะอุปสงค์ยังอ่อนและสต็อกสินค้าอยู่ในระดับสูงมาก
- ในฝั่งระบบกักเก็บพลังงาน แม้อุปสงค์ในจีนยังโตแรงจากการเพิ่มไฟฟ้าหมุนเวียนและความต้องการไฟฟ้าจาก AI แต่การแข่งขันรุนแรงขึ้นคล้ายโซลาร์ ผู้ผลิตจากหลายอุตสาหกรรมเข้ามาแย่งตลาด ทำให้สินค้าคล้ายกันมากขึ้น ราคาถูกกดลง ขณะที่ต้นทุนลิเทียมกลับเพิ่มขึ้น จึงเสี่ยงที่กำไรจะถูกบีบเหมือนที่เกิดกับอุตสาหกรรมโซลาร์
2) โซลาร์จีน: นโยบายช่วยได้บางส่วน แต่ปัญหาหลักคือของล้น
- จีนอาจออกมาตรฐานการใช้พลังงานใหม่สำหรับ โพลีซิลิคอน ซึ่งสมาคมซิลิคอนจีนประเมินว่าอาจตัดกำลังผลิตออกได้ราว 31.4% เหลือกำลังผลิตที่ใช้ได้จริงประมาณ 2.4 ล้านตันต่อปี
- แต่ผลบวกยังจำกัด เพราะความต้องการโพลีซิลิคอนคาดอยู่เพียง 1.3 ล้านตันในปี 2026 และ 1.4 ล้านตันในปี 2027 ต่ำกว่ากำลังผลิตมาก
- รายงานยังคาดว่าผลผลิตโพลีซิลิคอนเดือน มิ.ย. จะเพิ่มขึ้น 13% MoM เร็วกว่าความต้องการปลายน้ำที่โตเพียง 4-6% MoM ทำให้แรงกดดันต่อราคาและสต็อกยังสูง
3) กลุ่มที่ดูดีกว่าในโซลาร์คือ Cell และ Module ประสิทธิภาพสูง
- หากจีนยกระดับมาตรฐานประสิทธิภาพแผง TOPCon จาก 22.4% เป็น 23.2% อาจช่วยตัดกำลังผลิต Cell ได้ราว 30% โดยเฉพาะผู้ผลิตชั้นรอง
- กลุ่มที่มีเทคโนโลยีประสิทธิภาพสูง เช่น Drinda ใน TOPCon และ LONGi ใน BC modules จึงดูได้เปรียบกว่าผู้ผลิตต้นน้ำ
- รายงานมองว่า Drinda และ LONGi อยู่ในตำแหน่งที่ดีกว่า ขณะที่ยังคงมุมมองลบต่อ Tongwei เพราะพึ่งพาโพลีซิลิคอนสูง และงบดุลมีหนี้มากกว่า ทำให้ปรับตัวไปสู่ธุรกิจใหม่ได้ยากกว่า
4) ระบบกักเก็บพลังงาน: อุปสงค์โต แต่กำไรอาจไม่โตตาม
- จีนมีแนวโน้มแตะเป้ากำลังติดตั้งระบบกักเก็บพลังงาน 180GW ภายในปีนี้ เร็วกว่ากำหนดปี 2027 โดยกำลังติดตั้งเพิ่มขึ้น 40% หรือ 14GW ในช่วง 4 เดือนแรก หลังสิ้นปี 2025 อยู่ที่ 145GW
- อย่างไรก็ตาม ความต้องการที่แข็งแรงไม่ได้แปลว่ากำไรจะดี เพราะการแข่งขันรุนแรงมาก โดยเฉพาะตลาดในประเทศและโครงการขนาดใหญ่ที่อัตรากำไรขั้นต้นอาจลดต่ำกว่า 10%
- Bloomberg Intelligence คาดว่าอัตรากำไรขั้นต้นเฉลี่ยของผู้ผลิตระบบกักเก็บพลังงานจีนจะลดลงราว 5 จุดเปอร์เซ็นต์ในปี 2026 จากระดับ 28% ในปีก่อน
5) ใครเสี่ยงกว่า และใครทนแรงกดดันได้ดีกว่า
- ผู้ผลิตที่เน้นตลาดจีนและสินค้ามีความแตกต่างต่ำ เช่น HyperStrong เสี่ยงถูกกดดันกำไรมากกว่า เพราะการแข่งขันด้านราคาในประเทศรุนแรง
- กลุ่มที่เน้นต่างประเทศ เช่น Sungrow และ Sigenergy ดูทนทานกว่า เพราะราคาขายต่างประเทศดีกว่า และตลาดที่อยู่อาศัยในยุโรป/ออสเตรเลียยังมีความต้องการสูง
- Sigenergy มีอัตรากำไรขั้นต้นในธุรกิจกักเก็บพลังงานสูงถึง 51% ในปีก่อน ขณะที่ Sungrow ได้เปรียบจากขนาดการจัดซื้อและสัญญาขนาดใหญ่ในต่างประเทศ
6) ความเสี่ยงสำคัญที่ต้องติดตาม
- ราคาโพลีซิลิคอนระยะสั้นยังเสี่ยงลงไปใกล้ Rmb30/kg ซึ่งเป็นระดับที่ผู้ผลิตส่วนใหญ่ขาดทุนเงินสด ยกเว้นบางรายที่ต้นทุนต่ำมาก
- สต็อกโพลีซิลิคอนรวมยังสูงถึง 546kt หรือมากกว่า 5 เดือนของการผลิต ทำให้การฟื้นราคายังยาก
- ราคา ลิเทียมคาร์บอเนต เพิ่มขึ้นแรงราว 112% เป็นเฉลี่ย 160,000 หยวนต่อตัน ถึงวันที่ 8 มิ.ย. กดดันต้นทุนผู้ผลิตระบบกักเก็บพลังงาน ขณะที่การแข่งขันรุนแรงทำให้ส่งผ่านต้นทุนไปยังลูกค้าได้ยาก
กลุ่มธุรกิจ | สถานการณ์ล่าสุด | ตัวเลขสำคัญ | ผลต่อกำไร / ราคา | หุ้นที่เกี่ยวข้อง |
|---|---|---|---|---|
โพลีซิลิคอน | รัฐอาจออกมาตรฐานการใช้พลังงานใหม่ เพื่อบังคับให้กำลังผลิตที่ไม่มีประสิทธิภาพออกจากตลาด แต่ผลบวกยังจำกัด เพราะอุปสงค์ยังต่ำกว่ากำลังผลิตมาก | อาจลดกำลังผลิตได้ 31.4% เหลือกำลังผลิตใช้ได้จริงราว 2.4 ล้านตัน/ปี ขณะที่อุปสงค์ปี 2026 คาดเพียง 1.3 ล้านตัน | ราคายังเสี่ยงลงใกล้ Rmb30/kg และผู้ผลิตส่วนใหญ่มีโอกาสขาดทุนเงินสด | Tongwei, GCL Tech |
Wafer | อุปสงค์ดีขึ้นเล็กน้อย แต่สินค้าคงคลังยังเพิ่มขึ้น และกำไรยังอยู่ใกล้จุดคุ้มทุน | ผลผลิตเดือน มิ.ย. คาดเพิ่ม 6% MoM เป็น 54GW; สต็อกเพิ่มเป็น 26GW | ราคายังฟื้นยาก กำไรสุทธิยังติดลบ | LONGi, TCL Zhonghuan |
Cell ประสิทธิภาพสูง | มีโอกาสได้ประโยชน์จากการยกระดับมาตรฐานประสิทธิภาพ TOPCon ซึ่งอาจบีบผู้ผลิตชั้นรองออกจากตลาด | มาตรฐาน TOPCon อาจเพิ่มจาก 22.4% เป็น 23.2% และอาจลดกำลังผลิต Cell ได้ราว 30% | ช่วยพยุงส่วนต่างกำไรของผู้เล่นประสิทธิภาพสูง แม้ราคาขายยังถูกกดดัน | Drinda |
Module / แผงโซลาร์ | ความต้องการดีขึ้นเล็กน้อย และผู้ผลิตแผงยังได้ประโยชน์จากต้นทุนวัตถุดิบต้นน้ำที่ลดลง | ผลผลิตเดือน มิ.ย. คาด 38GW เพิ่ม 4% MoM; อัตราใช้กำลังผลิตราว 37% | ราคายังลดลง แต่กำไรยังเป็นบวก เพราะต้นทุนต้นน้ำลดลงช่วยชดเชย | LONGi, Drinda |
Solar Glass | สต็อกเพิ่มขึ้นต่อเนื่อง แม้มีการหยุดกำลังผลิตบางส่วนเพื่อซ่อมบำรุง | สต็อกอยู่ที่ 53 วัน เพิ่มราว 8% MoM และทำจุดสูงใหม่ | ราคากระจก 2.0mm ลด 8% MoM และกำไรเงินสดยังติดลบทั้งผู้ผลิตชั้นนำและชั้นรอง | Xinyi Solar, Flat Glass |
ระบบกักเก็บพลังงานในจีน | อุปสงค์โตเร็ว แต่การแข่งขันรุนแรง ทำให้กำไรเสี่ยงถูกบีบเหมือนอุตสาหกรรมโซลาร์ | กำลังติดตั้งเพิ่ม 14GW หรือ 40% ใน 4 เดือนแรก และมีโอกาสแตะเป้า 180GW เร็วกว่ากำหนดปี 2027 | อัตรากำไรขั้นต้นเฉลี่ยอาจลดลง 5 จุดเปอร์เซ็นต์ จาก 28% ในปีก่อน | HyperStrong, Trina Solar, CSI Solar |
ระบบกักเก็บพลังงานเน้นต่างประเทศ | ผู้เล่นที่มีรายได้ต่างประเทศสูงทนแรงกดดันได้ดีกว่า เพราะราคาขายดีกว่าและตลาดยุโรป/ออสเตรเลียยังแข็งแรง | Sigenergy มีอัตรากำไรขั้นต้นราว 51%; Sungrow ได้เปรียบจากขนาดจัดซื้อและสัญญาต่างประเทศ | กำไรมีโอกาสทรงตัวดีกว่าผู้เล่นในประเทศ | Sungrow, Sigenergy |
ต้นทุนลิเทียม | ราคา Lithium carbonate กลับมาเพิ่มขึ้นแรง กดดันต้นทุนผู้ผลิตระบบกักเก็บพลังงาน | ราคาเพิ่ม 112% เป็นเฉลี่ย 160,000 หยวน/ตัน ถึงวันที่ 8 มิ.ย. | ผู้ผลิตส่งผ่านต้นทุนยาก เพราะตลาดแข่งขันรุนแรง | ผู้ผลิตแบตเตอรี่และกักเก็บพลังงานจีน |
มุมมองของ INVX
- ภาพรวมการลงทุนในกลุ่มพลังงานสะอาดจีน แนะหลีกเลี่ยงต้นน้ำโซลาร์ที่เสี่ยงราคาลงและสต็อกสูง สำหรับผู้ที่สนใจอาจมองไปที่ผู้ผลิตปลายน้ำ/เทคโนโลยีสูงอย่าง Drinda, LONGi รวมถึงผู้เล่นกักเก็บพลังงานที่มีตลาดต่างประเทศแข็งแรง เช่น Sungrow และ Sigenergy เพราะมีโอกาสรักษากำไรได้ดีกว่าในช่วงสงครามราคา
- อย่างไรก็ดีภาพรวมทั้งโซลาร์และกักเก็บพลังงานยังต้องระวัง รายได้โตแต่กำไรหดตัว หากภาครัฐยังไม่มีมาตรการลดการแข่งขันรุนแรงที่ชัดเจน