
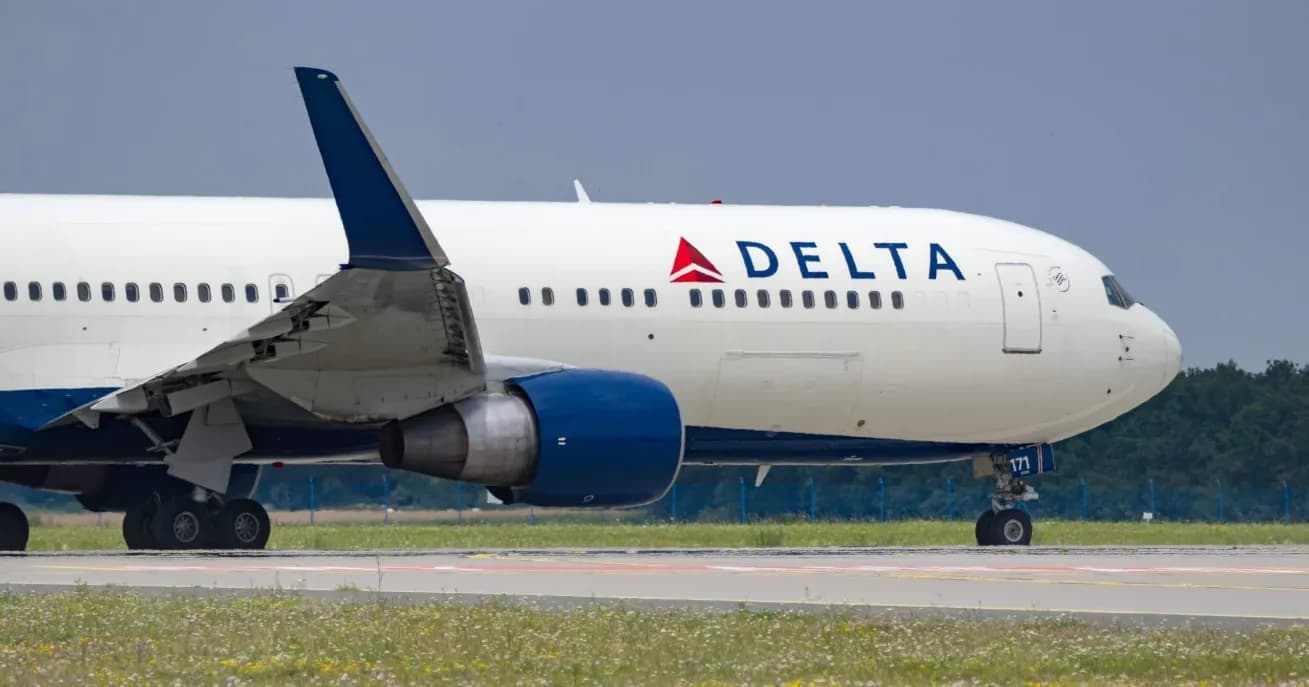
Delta รายงานกำไรต่อหุ้น 3Q26 ต่ำกว่าตลาดคาด จากต้นทุนเชื้อเพลิงเพิ่มขึ้น 62% YoY ส่งผลให้บริษัทปรับลดคาดการณ์กำไรปี 2026 ขณะที่แนวโน้ม 4Q26 ยังคาดว่ารายได้เติบโต 20% YoY สะท้อนว่าความต้องการเดินทางยังแข็งแกร่ง โดยเฉพาะกลุ่มพรีเมียมและการเดินทางเพื่อธุรกิจ โดย INVX มองบวกต่อกลุ่ม OTA มากที่สุด ได้แก่ BKNG, EXPE และ TCOM เนื่องจากได้รับประโยชน์จากความต้องการเดินทางโดยมีแรงกดดันจากต้นทุนเชื้อเพลิงโดยตรงต่ำกว่ากลุ่มอื่น รองลงมาคือโรงแรมที่มีฐานลูกค้าพรีเมียมและองค์กร ได้แก่ MAR และ HLT ขณะที่ยังระมัดระวังกลุ่มสายการบินและเรือสำราญจากต้นทุนเชื้อเพลิงที่สูงขึ้น รวมถึงความเสี่ยงด้านราคาและการแข่งขัน
Markets
Delta เผยงบ 3Q26 กำไรต่ำคาดจากราคาน้ำมัน แต่ดีมานด์ท่องเที่ยวยังแกร่ง
DALNYSEUALNASDAQAALNASDAQLUVNYSEBKNGNASDAQEXPENASDAQTCOMNASDAQTRIPCOM23SETMARNASDAQHLTNYSERCLNYSECCLNYSENCLHNYSE
1. ผลประกอบการ 3Q26: รายได้แข็งแกร่ง แต่กำไรต่ำกว่าคาดจากต้นทุนเชื้อเพลิง
Delta Air Lines (DAL US) รายงานผลประกอบการ 3Q26 โดยกำไรต่อหุ้นปรับปรุงแล้วอยู่ที่ $1.72 เพิ่มขึ้น 1% YoY แต่ต่ำกว่าตลาดคาดที่ $1.82 ขณะที่รายได้ปรับปรุงแล้วเพิ่มขึ้น 16% YoY สู่ $17.6bn ใกล้เคียงคาดการณ์
โดยภาพรวมสะท้อนความต้องการเดินทางที่แข็งแกร่งและความสามารถในการปรับขึ้นราคาตั๋ว แม้จำนวนที่นั่งให้บริการทรงตัว อย่างไรก็ตาม ต้นทุนเชื้อเพลิงเพิ่มขึ้น 62% YoY ส่งผลให้อัตรากำไรจากการดำเนินงานลดลงจาก 11.1% เหลือ 9.4% ขณะที่บริษัทปรับลดคาดการณ์กำไรปี 2026 จากราคาน้ำมันที่สูงกว่าคาด ทั้งนี้ ผลประกอบการสะท้อนว่าปัจจัยกดดันหลักมาจากต้นทุนมากกว่าการชะลอตัวของความต้องการเดินทาง
ตารางสรุปผลประกอบการ Delta 3Q26 (หน่วย: พันล้านดอลลาร์สหรัฐ หรือ $bn)
รายการ | 3Q26 | 3Q25 | YoY |
|---|---|---|---|
รายได้ | 17.59 | 15.20 | +16% |
กำไรจากการดำเนินงาน | 1.66 | 1.69 | -2% |
อัตรากำไรดำเนินงาน | 9.4% | 11.1% | -1.7 จุด |
กำไรก่อนภาษี | 1.50 | 1.48 | +1% |
อัตรากำไรก่อนภาษี | 8.5% | 9.7% | -1.2 จุด |
กำไรสุทธิ | 1.13 | 1.11 | +2% |
กำไรต่อหุ้น (ดอลลาร์) | 1.72 | 1.70 | +1% |
ต้นทุนเชื้อเพลิง | 4.14 | 2.57 | +62% |
ต้นทุนต่อหน่วยไม่รวมเชื้อเพลิง | 14.03 เซนต์ | 13.08 เซนต์ | +7.3% |
กระแสเงินสดอิสระ | 0.46 | 0.83 | -44% |
รายละเอียดสำคัญจากผลประกอบการ
· รายได้เติบโตจากราคาขายมากกว่าการเพิ่มเที่ยวบิน โดยรายได้ต่อหน่วยความสามารถในการขนส่ง (TRASM) เพิ่มขึ้น 15% YoY ขณะที่จำนวนที่นั่งให้บริการแทบไม่เปลี่ยนแปลง สะท้อนอำนาจกำหนดราคาที่แข็งแกร่ง
· รายได้จากธุรกิจที่มีมูลค่าสูงเติบโตดี โดยรายได้ผู้โดยสารพรีเมียมเพิ่มขึ้น 18% YoY โปรแกรมสะสมคะแนนและธุรกิจเกี่ยวข้องเพิ่มขึ้น 19% ขณะที่รายได้ขนส่งสินค้าและธุรกิจซ่อมบำรุงเครื่องบินเพิ่มขึ้น 29% และ 28% ตามลำดับ
· ต้นทุนยังเป็นแรงกดดันหลัก โดยราคาน้ำมันเครื่องบินเฉลี่ยเพิ่มขึ้นจาก $2.25 เป็น $3.61 ต่อแกลลอน หรือเพิ่มขึ้น 60% YoY ส่งผลให้อัตรากำไรดำเนินงานลดลง แม้รายได้เติบโตระดับสองหลัก
· ฐานะการเงินยังอยู่ในระดับบริหารจัดการได้ โดยบริษัทมีกระแสเงินสดอิสระสะสม 9M26 ประมาณ $1.9bn และหนี้สินสุทธิปรับปรุงแล้วลดลง 14% YoY สู่ $13.4bn
รายได้แยกตามภูมิภาคและประเภทลูกค้า
ธุรกิจ / ภูมิภาค | การเติบโต YoY | ประเด็นสำคัญ |
|---|---|---|
เส้นทางภายในสหรัฐฯ | +16% | ความต้องการแข็งแกร่งและอุปทานจำกัด |
เส้นทางข้ามมหาสมุทรแอตแลนติก | +11% | ราคาตั๋วและการเดินทางระหว่างประเทศสนับสนุน |
ลาตินอเมริกา | +22% | รายได้ต่อหน่วยเพิ่มขึ้นบนกำลังให้บริการที่ลดลง |
เอเชียแปซิฟิก | +5% | ยังเติบโต แต่ชะลอจาก +7% ใน 2Q26 |
ผู้โดยสารพรีเมียม | +18% | กลุ่มรายได้สูงยังใช้จ่ายแข็งแกร่ง |
โปรแกรมสะสมคะแนนและรายได้เกี่ยวข้อง | +19% | สมาชิกและการใช้จ่ายผ่านพันธมิตรเพิ่มขึ้น |
การเดินทางเพื่อธุรกิจ | เติบโตระดับสองหลัก | ธนาคาร เทคโนโลยี และพลังงานเป็นแรงขับเคลื่อน |
หมายเหตุ: รายภูมิภาคเป็นการเปลี่ยนแปลงรายได้ผู้โดยสารต่อหน่วย ไม่ใช่รายได้รวมของเส้นทาง
ประเด็นที่น่าสนใจคือ Delta สามารถเพิ่มรายได้ได้โดยไม่ต้องเพิ่มจำนวนที่นั่งอย่างมีนัยสำคัญ สะท้อนว่าผู้โดยสารยังยอมรับราคาที่สูงขึ้น ซึ่งเป็นสัญญาณบวกต่อความต้องการท่องเที่ยวในภาพรวม แม้กำไรของผู้ประกอบการสายการบินยังถูกกดดันจากราคาน้ำมัน
เปรียบเทียบกับ 2Q26 (QoQ)
เพื่อสะท้อนแนวโน้มล่าสุด ผลประกอบการ 3Q26 มีการฟื้นตัวของกำไรเมื่อเทียบกับไตรมาสก่อน แม้รายได้ทรงตัว
รายการ | 2Q26 | 3Q26 | QoQ |
|---|---|---|---|
รายได้ ($bn) | 17.67 | 17.59 | -0.5% |
กำไรดำเนินงาน ($bn) | 1.56 | 1.66 | +6.3% |
อัตรากำไรดำเนินงาน | 8.8% | 9.4% | +0.6 จุด |
กำไรสุทธิ ($bn) | 1.03 | 1.13 | +10.4% |
กำไรต่อหุ้น ($) | 1.56 | 1.72 | +10.3% |
ต้นทุนเชื้อเพลิง ($bn) | 4.41 | 4.14 | -6.1% |
การฟื้นตัวของกำไร QoQ สะท้อนว่ารายได้ต่อหน่วยและต้นทุนเชื้อเพลิงที่ลดลงจากไตรมาสก่อนช่วยสนับสนุนอัตรากำไร อย่างไรก็ตาม บริษัทคาดว่าราคาน้ำมันเครื่องบินจะกลับมาสูงขึ้นใน 4Q26 ทำให้การฟื้นตัวของกำไรยังมีความไม่แน่นอน
2. แนวโน้ม 4Q26 และปี 2026: รายได้ยังเติบโต แต่ปรับลดคาดการณ์กำไรทั้งปี
Delta คาดว่าความต้องการเดินทางจะยังแข็งแกร่งต่อเนื่องใน 4Q26 โดยเฉพาะลูกค้าพรีเมียมและการเดินทางเพื่อธุรกิจ อย่างไรก็ตาม บริษัทปรับลดแนวโน้มกำไรปี 2026 จากต้นทุนเชื้อเพลิงที่สูงกว่าสมมติฐานเดิมอย่างมีนัยสำคัญ
ตาราง Guidance และสมมติฐานสำคัญ
รายการ | แนวโน้มล่าสุด | เทียบกับเดิม |
|---|---|---|
กำไรต่อหุ้น FY26 | $5.10–5.60 | ปรับลด จาก $6.50–7.50 |
กระแสเงินสดอิสระ FY26 | ประมาณ $2.5bn | ปรับลด จาก $3–4bn |
อัตราหนี้สิน FY26 | ประมาณ 2.2 เท่า | เพิ่มขึ้นเล็กน้อยจากเป้าหมายเดิมราว 2 เท่า |
รายได้ 4Q26 | +20% YoY | คาดเติบโตต่อเนื่อง |
อัตรากำไรดำเนินงาน 4Q26 | 7–9% | ต่ำกว่า 9.4% ใน 3Q26 |
กำไรต่อหุ้น 4Q26 | $1.15–1.65 | จุดกึ่งกลาง $1.40 |
ราคาน้ำมันเครื่องบิน 4Q26 | $4.25/แกลลอน | สูงกว่า $3.61 ใน 3Q26 |
สมมติฐานสำคัญต่อแนวโน้มธุรกิจ
1. ต้นทุนเชื้อเพลิงยังอยู่ในระดับสูง — Delta ประเมินว่าจะมีค่าใช้จ่ายเชื้อเพลิงเพิ่มขึ้นประมาณ $6bn ในปี 2026 เทียบกับปี 2025 โดยสมมติฐาน 4Q26 รวมประโยชน์จากโรงกลั่นของบริษัทประมาณ $0.40 ต่อแกลลอนแล้ว
2. จำนวนเที่ยวบินเติบโตอย่างจำกัด — บริษัทคาดว่าจำนวนที่นั่งจะเพิ่มขึ้นต่ำกว่า 2% ใน 4Q26 โดยลดจำนวนที่นั่งชั้นประหยัดบางส่วน เพื่อช่วยรักษาราคาขายและอัตรากำไร
3. รายได้ต่อหน่วยยังมีแนวโน้มเพิ่มขึ้น — บริษัทคาดว่าการเติบโตของรายได้ต่อหน่วยจะเร่งตัวต่อเนื่องจาก 3Q26 เนื่องจากอุปทานที่จำกัดและความต้องการเดินทางที่แข็งแกร่ง
4. ต้นทุนไม่รวมเชื้อเพลิงเริ่มดีขึ้น — คาดว่าอัตราการเพิ่มขึ้นของต้นทุนต่อหน่วยจะชะลอลง 1–2 จุดใน 4Q26 และกลับสู่การเติบโตระดับหลักหน่วยต่ำในปี 2027 จากการเพิ่มประสิทธิภาพการดำเนินงาน
สำหรับปี 2027 บริษัทมีแนวโน้มระมัดระวังการขยายจำนวนเที่ยวบินจนกว่าทิศทางราคาน้ำมันจะมีความชัดเจน โดยให้น้ำหนักการเติบโตของเส้นทางต่างประเทศและที่นั่งพรีเมียมมากกว่าการเพิ่มจำนวนที่นั่งชั้นประหยัด
3. มุมมองผู้บริหาร: ความต้องการเดินทางยังดี แม้ราคาตั๋วสูงขึ้น
3.1 ผู้โดยสารยังยอมรับราคาที่สูงขึ้น โดยเฉพาะลูกค้าพรีเมียม
Ed Bastian ซีอีโอ Delta ระบุว่าความต้องการเดินทางยังแข็งแกร่ง แม้ราคาตั๋วเพิ่มขึ้นประมาณ 20% โดยผู้บริโภคยังให้ความสำคัญกับการเดินทางและประสบการณ์ โดยเฉพาะกลุ่มรายได้สูง ขณะที่ข้อมูลเงินเฟ้อสหรัฐฯ เดือน ส.ค. 2026 ระบุว่าราคาตั๋วเครื่องบินเพิ่มขึ้น 23.4% YoY
ประเด็นสำคัญคือการเพิ่มขึ้นของราคาตั๋วยังไม่ทำให้ความต้องการเดินทางชะลอตัวอย่างชัดเจน แต่ผู้บริหารยอมรับว่ากลุ่มรายได้ต่ำมีความอ่อนไหวต่อราคามากกว่า จึงต้องติดตามความสามารถในการรักษาระดับราคาตั๋วในระยะถัดไป
3.2 การเดินทางเพื่อธุรกิจยังเป็นแรงขับเคลื่อนสำคัญ
ยอดขายตั๋วสำหรับลูกค้าองค์กรใน 3Q26 เติบโตระดับสองหลักในทุกอุตสาหกรรม โดยเฉพาะธนาคาร เทคโนโลยี และพลังงาน ซึ่งมีความต้องการเดินทางต่อเนื่อง นอกจากนี้ ผลสำรวจลูกค้าองค์กรของ Delta พบว่ามากกว่า 90% คาดว่าจะรักษาหรือเพิ่มงบประมาณเดินทางในปี 2027
สัญญาณดังกล่าวเป็นบวกต่อกลุ่มโรงแรมในเมืองธุรกิจ รวมถึงผู้ให้บริการจองท่องเที่ยวออนไลน์ที่รองรับการเดินทางและการจองที่พัก
3.3 การลดจำนวนเที่ยวบินช่วยรักษาอำนาจกำหนดราคา
ผู้บริหารมองว่าอุตสาหกรรมสายการบินกำลังปรับเข้าสู่การบริหารธุรกิจโดยเน้นความสามารถในการทำกำไรมากกว่าการเพิ่มจำนวนผู้โดยสาร โดยหลายสายการบินลดเที่ยวบินที่ไม่ทำกำไร ส่งผลให้อุปทานตึงตัวและสนับสนุนราคาตั๋ว
อย่างไรก็ตาม แม้การปรับขึ้นราคาสามารถชดเชยต้นทุนบางส่วนได้ แต่ยังไม่เพียงพอที่จะป้องกันแรงกดดันต่อกำไรทั้งหมด ดังที่สะท้อนจากการปรับลดคาดการณ์กำไรของ Delta
3.4 ยอดจองล่วงหน้ายังสนับสนุนการเติบโตใน 4Q26–1Q27
Delta ระบุว่าในช่วงการประชุมผลประกอบการ มียอดจองล่วงหน้าของ 4Q26 แล้วมากกว่า 60% ขณะที่ยอดขายล่วงหน้าใน 3Q26 เติบโตเกือบ 20% ซึ่งเป็นอัตราสูงสุดนับตั้งแต่ปี 2022 และแนวโน้มการจองช่วงต้นปี 2027 ยังเป็นบวก
บริษัทจึงคาดว่ารายได้ 4Q26 จะเติบโตประมาณ 20% YoY แม้จำนวนที่นั่งเพิ่มขึ้นต่ำกว่า 2% ซึ่งสะท้อนความเชื่อมั่นของผู้บริหารต่อความสามารถในการรักษาราคาขาย
3.5 ธุรกิจพรีเมียม โปรแกรมสะสมคะแนน และซ่อมบำรุงช่วยลดความผันผวน
Delta ยังคงเพิ่มสัดส่วนรายได้จากธุรกิจที่ไม่พึ่งพาการขายตั๋วชั้นประหยัดเพียงอย่างเดียว โดยรายได้หลากหลายประเภทคิดเป็น 61% ของรายได้ทั้งหมดใน 3Q26 ขณะที่ธุรกิจซ่อมบำรุงเครื่องบินมีรายได้สะสมเกือบ $1bn ใน 9M26 และมีแผนขยายธุรกิจต่อเนื่องในปี 2027
นอกจากนี้ บริษัทคาดว่าจะได้รับรายได้จากความร่วมมือกับ American Express มากกว่า $9bn ในปี 2026 สะท้อนความสำคัญของโปรแกรมสะสมคะแนนต่อการสร้างรายได้ประจำและความสัมพันธ์ระยะยาวกับลูกค้า
ผู้บริหารยังให้ความสำคัญกับการรักษาฐานลูกค้าโดยตรง โดยระมัดระวังการเปิดให้ระบบตัวแทน AI ภายนอกเข้าถึงข้อมูลที่นั่งและการจองทั้งหมด เพื่อรักษาความสัมพันธ์กับลูกค้าและอำนาจควบคุมช่องทางขายของบริษัท
4. มุมมองของ INVX: OTA ได้ประโยชน์สูงสุดจากดีมานด์ท่องเที่ยว โดยมีแรงกดดันด้านต้นทุนต่ำกว่ากลุ่มอื่น
INVX มองว่าผลประกอบการ Delta เป็นสัญญาณบวกต่ออุตสาหกรรมท่องเที่ยวในภาพรวม เนื่องจากความต้องการเดินทางยังแข็งแกร่งแม้ราคาตั๋วเพิ่มขึ้นกว่า 20% อย่างไรก็ตาม ผลกระทบต่อแต่ละธุรกิจแตกต่างกัน โดยเฉพาะความสามารถในการส่งผ่านต้นทุน การแข่งขันด้านราคา และภาระต้นทุนเชื้อเพลิง ซึ่งทำให้เรา ให้น้ำหนักการลงทุนในกลุ่ม OTA มากที่สุด เมื่อเทียบกับโรงแรม สายการบิน และเรือสำราญ
ตาราง Read-across ผลกระทบต่อหุ้นท่องเที่ยว
กลุ่มธุรกิจ | หุ้น | ผลกระทบจาก Delta | มุมมอง INVX |
|---|---|---|---|
จองท่องเที่ยวออนไลน์ (OTA) | BKNG, EXPE, TCOM | ดีมานด์เดินทางแข็งแกร่ง โดยไม่มีต้นทุนเชื้อเพลิงโดยตรง | บวกมากที่สุด |
โรงแรม (Hotel) | MAR, HLT | ดีมานด์พรีเมียมและเดินทางเพื่อธุรกิจดี แต่ต้นทุนเดินทางอาจจำกัดงบที่พัก | บวกแบบเลือกหุ้น |
สายการบิน (Airline) | DAL, UAL, AAL, LUV | ราคาตั๋วเพิ่มและอุปทานจำกัด แต่ต้นทุนเชื้อเพลิงกดดันกำไร | ระมัดระวัง |
เรือสำราญ (Cruise) | RCL, CCL, NCLH | ดีมานด์พักผ่อนยังสนับสนุน แต่เชื้อเพลิง ค่าเดินทาง และกำลังรองรับเพิ่มความเสี่ยง | ระมัดระวัง |
4.1 OTA: กลุ่มที่ได้รับประโยชน์จากการเดินทางโดยมีภาระต้นทุนโดยตรงต่ำที่สุด
เรามองบวกต่อ Booking Holdings (BKNG US), Expedia (EXPE US) และ Trip.com (TCOM US) เนื่องจากรูปแบบธุรกิจที่เน้นแพลตฟอร์มและค่าธรรมเนียมการจอง ทำให้ไม่ได้รับผลกระทบโดยตรงจากต้นทุนเชื้อเพลิงเหมือนสายการบินและเรือสำราญ อีกทั้งไม่ต้องลงทุนและบริหารสินทรัพย์ที่พักในระดับเดียวกับผู้ประกอบการโรงแรม
แม้ราคาตั๋วเครื่องบินที่สูงขึ้นอาจกระทบจำนวนการเดินทางในอนาคต แต่ข้อมูล Delta ยังสะท้อนว่าผู้บริโภคยอมรับราคาได้ และความต้องการเดินทางเพื่อธุรกิจยังแข็งแกร่ง จึงเป็นปัจจัยสนับสนุนการจองโรงแรมและบริการท่องเที่ยว อย่างไรก็ตาม ความเสี่ยงที่ต้องติดตามคือจำนวนธุรกรรมการจองและค่าใช้จ่ายด้านการตลาด โดยเฉพาะหากราคาค่าเดินทางสูงต่อเนื่อง
4.2 โรงแรม: ได้ประโยชน์จากลูกค้าพรีเมียมและองค์กร แต่การฟื้นตัวอาจไม่ทั่วถึง
เรามองค่อนข้างบวกต่อ Marriott (MAR US) และ Hilton (HLT US) เนื่องจากมีฐานลูกค้าระดับบนและการเดินทางเพื่อธุรกิจ ซึ่งสอดคล้องกับรายได้ลูกค้าพรีเมียมของ Delta ที่เพิ่มขึ้น 18% YoY และยอดขายตั๋วของลูกค้าองค์กรที่เติบโตระดับสองหลัก
อย่างไรก็ตาม ยังไม่มองบวกต่อโรงแรมทั้งกลุ่ม เนื่องจากราคาตั๋วเครื่องบินที่สูงขึ้นอาจทำให้ผู้บริโภคต้องลดงบประมาณค่าที่พัก ระยะเวลาการเข้าพัก หรือค่าใช้จ่ายอื่นระหว่างเดินทาง โดยเฉพาะกลุ่มลูกค้าที่อ่อนไหวต่อราคา
4.3 สายการบิน: รายได้ยังดี แต่ต้นทุนเชื้อเพลิงจำกัดการเติบโตของกำไร
เรายังระมัดระวังกลุ่มสายการบิน แม้ Delta สามารถเพิ่มรายได้ 16% YoY และมีรายได้ต่อหน่วยเติบโต 15% แต่ต้นทุนเชื้อเพลิงที่เพิ่มขึ้น 62% ส่งผลให้อัตรากำไรดำเนินงานลดลง 1.7 จุด และต้องปรับลดคาดการณ์กำไรทั้งปี
4.4 เรือสำราญ: ความต้องการพักผ่อนยังดี แต่มีแรงกดดันทั้งต้นทุนและการแข่งขัน
เรามองระมัดระวังต่อ Royal Caribbean (RCL US), Carnival (CCL US) และ Norwegian Cruise Line (NCLH US) เนื่องจากต้นทุนเชื้อเพลิงที่เพิ่มขึ้นอาจกดดันอัตรากำไรโดยตรง ขณะที่ราคาตั๋วเครื่องบินที่สูงขึ้นทำให้ค่าใช้จ่ายรวมสำหรับการเดินทางไปขึ้นเรือเพิ่มขึ้น โดยเฉพาะเส้นทางที่ต้องเดินทางระยะไกล
นอกจากนี้ การขยายจำนวนเรือและกำลังรองรับผู้โดยสารในบางตลาดอาจเพิ่มการแข่งขันด้านราคา ทำให้การส่งผ่านต้นทุนทำได้ยากขึ้น
ข้อสงวนสิทธิ์
ข้อมูล ความเห็น บทวิเคราะห์ ราคา การคาดการณ์ และ/หรือ ข้อมูลอื่นใด (“ข้อมูล”) ที่ปรากฏ จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น โดยมีที่มาจากแหล่งข้อมูลสาธารณะที่เชื่อว่าเชื่อถือได้ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“INVX”) ไม่รับรองความถูกต้อง ครบถ้วน หรือความเป็นปัจจุบันของข้อมูลดังกล่าว โดยเป็นข้อมูล ณ วันที่เผยแพร่และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ข้อมูลนี้ไม่ถือเป็นการรับประกันราคาหรือผลตอบแทน คำแนะนำการลงทุน การเสนอซื้อหรือขายหลักทรัพย์ หรือชักชวนให้เสนอซื้อหรือเสนอขายหลักทรัพย์ใด INVX และ/หรือ กรรมการ พนักงาน และลูกจ้างของ INVX ไม่รับผิดชอบต่อความเสียหายอันเป็นผลมาจากหรือเกี่ยวข้องกับการใช้ข้อมูลดังกล่าว
INVX และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยที่บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCBX) เป็นผู้ถือหุ้นรายใหญ่ ข้อมูลที่เกี่ยวข้องกับธนาคารฯ มีวัตถุประสงค์เพื่อใช้ในการเปรียบเทียบเท่านั้น INVX และ/หรือ บริษัทในเครือ SCBX อาจเป็นที่ปรึกษาทางการเงิน ผู้จัดจำหน่ายหลักทรัพย์ ผู้ออกและเสนอขายหุ้นกู้ที่มีอนุพันธ์แฝง หรือ ตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ บนหลักทรัพย์ที่ปรากฏอยู่ในรายงานฉบับนี้ รวมถึงอาจมีการทำธุรกรรมอื่นใดในหลักทรัพย์ที่ถูกกล่าวถึง อันอาจก่อให้เกิดความขัดแย้งทางผลประโยชน์ได้ ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน