Earnings Result
Amazon เผยงบ 1Q25 ออกมาดีกว่าคาด โดยรายได้โต 9%YoY และกําไรโต 64%YoY ด้านอัตรากําไรจากการดําเนินงานอยู่ที่ 11.8% (ปีก่อนโต 10.7%) หนุนโดย AWS และ ยอดขายโฆษณาออนไลน์โตแกร่งกว่าคาด และรายได้จากอเมริกาเหนือที่โตดี อย่างไรก็ตามบริษัทเผชิญต้นทุนภาษีนำเข้า และความเสี่ยงในระยะข้างหน้า
ปรับประมาณการณ์ยอดขายและรายได้ลง
Amazon ปรับลดประมาณการยอดขายและรายได้ดำเนินการ ในขณะที่ไตรมาสก่อนหน้าคาดการณ์ยอดขายสุทธิประมาณ 3 พันล้านดอลลาร์ โดยมีอัตราการเติบโตที่แข็งแกร่งถึง 10%YoY สำหรับไตรมาสปัจจุบันนั้น Amazon.com ประมาณการยอดขายสุทธิอยู่ระหว่าง 159.0 ถึง 164.0 พันล้านดอลลาร์ ซึ่งสะท้อนอัตราการเติบโตที่อ่อนตัวลงเล็กน้อยที่ 7% ถึง 11% นอกจากนี้ operating income คาดว่าจะอยู่ในช่วง 13.0 ถึง 17.5 พันล้านดอลลาร์ ซึ่งต่ำกว่าตัวเลข 14.7 พันล้านดอลลาร์ในไตรมาสเดียวกันของปีที่แล้วเล็กน้อย
การเติบโตกลุ่มคลาวด์ต่ำกว่าคาด
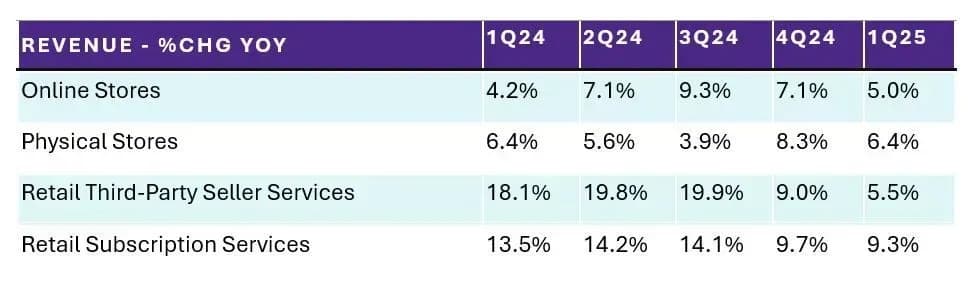
ในไตรมาสที่ 4 ปี 2024 Amazon มีการเติบโตของรายได้ที่แตกต่างกันในแต่ละ segment โดยธุรกิจ Online stores เติบโต 5%, Physical stores เติบโต 6%, บริการ Third-party seller เติบโต 6%, บริการ Advertising เติบโตถึง 18%, บริการ Subscription เติบโต 9% และ AWS เติบโต 17% สำหรับ segment ในอเมริกาเหนือมีการเติบโตเพิ่มขึ้น 8% ในขณะที่ segment ระหว่างประเทศเติบโต 5%
Operating margin เป็นภาพผสม
อัตรากำไรจากการดำเนินงาน (Operating Margin) ของ Amazon ในส่วนของ AWS แสดงให้เห็นถึงแนวโน้มในเชิงบวก โดยเพิ่มขึ้นจาก 29.6% เป็น 39.5% ในทางตรงกันข้าม อัตรากำไรจากการดำเนินงานของ North America segment มีความผันผวน โดยขึ้นไปสูงสุดที่ 8.0% ส่วน International segment ยังคงเผชิญความท้าทาย โดยมี Operating Margin ติดลบที่ -1.0% แต่ปรับตัวดีขึ้นมาอยู่ที่ 3.0%
Balance sheet โดยรวมไม่มีปัญหา
บัญชีงบดุลแสดงการเพิ่มขึ้นเล็กน้อยในสินทรัพย์รวมจาก 624,894 ล้านดอลลาร์เป็น 643,256 ล้านดอลลาร์ ในขณะที่หนี้สินระยะสั้นลดลง กระแสเงินสดจากกิจกรรมดำเนินงานยังคงแข็งแกร่ง ด้วยการเพิ่มขึ้นในทุกปี แม้ว่ากิจกรรมการลงทุนจะแสดงการระบายเงินสดที่สำคัญ ซึ่งส่งผลกระทบต่อความสามารถในการเปลี่ยนเป็นเงินสดโดยรวม
ความเสี่ยงยังคงมีอยู่
ในระยะถัดไป เรามองว่าแนวโน้มการเติบโตของ AMZN ยังมีความเสี่ยงจาก 1) กลุ่มคลาวด์ที่มีการแข่งขันเพิ่มขึ้น 2) กลุ่มคอมเมิซที่มองได้รับผลกระทบจาก Tariff โดยตรง ถึงแม้ภาพผลกระทบ AMZN จะดูจํากัดกว่ากลุ่ม แต่เชื่อว่าการเติบโตยังคงได้รับผลกระทบในทิศทางเดียวกัน 3) แนวโน้มเศรษฐกิจที่ไม่แน่นอนและมีความเสี่ยงหลายปัจจัย ยังคงเป็นปัจจัยสําคัญที่กดดันธุรกิจคลาวด์(IT Spending ไม่แน่นอน), คอมเมิซ และ Ads (อุปสงค์ลูกค้าอาจชะลอตัว)