
Key message: ผู้บริหารมีมุมมองบวกอย่างระมัดระวัง แม้ปิโตรเคมียังถูกกดดันจากกำลังผลิตใหม่และการแข่งขันในภูมิภาค แต่มั่นใจมากขึ้นต่อการลดต้นทุน เพิ่มประสิทธิภาพพลังงาน ทำ crude และ asset optimization และยกระดับ product mix โดย CEO ใหม่เน้น execution เพื่อสร้าง recurring benefit และเพิ่มความสามารถในการแข่งขัน ขณะที่โรงกลั่นยังเป็นแรงหนุนระยะสั้น เราคง NEUTRAL ราคาเป้าหมาย 3.40 บาท และรอติดตามผลจากกลยุทธ์ดังกล่าว
Research
IRPC: สรุปประเด็นสำคัญจากการประชุมนักวิเคราะห์ – โทนบวกอย่างระมัดระวัง
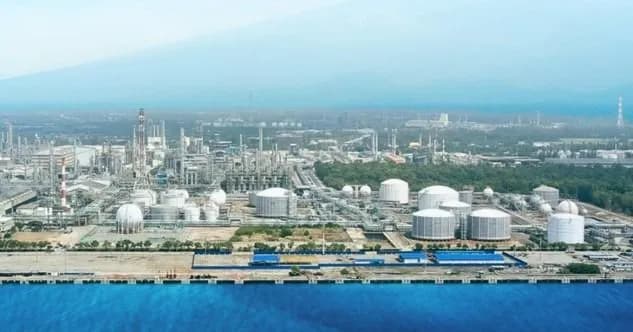
- ผู้บริหารยังคาดว่า ค่าการกลั่น 4Q26 จะยังอยู่ในระดับสูงจากอุปทานที่ตึงตัวและโรงกลั่นในหลายภูมิภาคเดินเครื่องต่ำกว่าปกติ แม้มีแรงกดดันจากค่าขนส่งสูง ส่วนปี 2027 ค่าการกลั่นมีแนวโน้มลดลงแต่ยังอยู่ในระดับที่บริหารจัดการได้ ขณะที่ปิโตรเคมียังถูกกดดันจากกำลังผลิตใหม่ในจีนและตะวันออกกลาง โดยเฉพาะสินค้า commodity
- IRPC จะเน้น execution ภายใต้กลยุทธ์ 4R Plus มากกว่าการเพิ่มกำลังผลิต โดยเร่ง crude optimization, supply chain, pricing และ product portfolio ควบคู่การลดต้นทุนคงที่และต้นทุนผันแปร ตั้งเป้าสร้าง recurring benefit ราว 4 พัน ลบ.ภายใน 2-3 ปี หลังทำประโยชน์จาก Revitalize ได้แล้ว 4.8 พัน ลบ. ใน 9M26
- บริษัทเร่งเพิ่มมูลค่าจากที่ดิน ท่าเรือ และ tank farm เพื่อสร้างรายได้ที่สม่ำเสมอและลดความผันผวนจากธุรกิจหลัก โดยโครงการ Data Center และ Solar Farm น่าจะเห็นความชัดเจนมากขึ้นในปี 2027 ขณะที่พื้นที่กว่า 1,000 ไร่ มีศักยภาพพัฒนา Solar Farm ได้อีกราว 200 เมกะวัตต์ และมีแผนเพิ่ม utilization ของท่าเรือจากปัจจุบันราว 15%
- IRPC และ PTT อยู่ระหว่างหา strategic partner เพื่อสนับสนุนทั้งด้านวัตถุดิบ เทคโนโลยี และการใช้สินทรัพย์ร่วมกัน เป้าหมายคือเพิ่มประสิทธิภาพและลดต้นทุนมากกว่าการเพิ่มกำลังผลิต เพื่อเสริมความสามารถในการแข่งขันในช่วงที่อุตสาหกรรมปิโตรเคมีมีอุปทานส่วนเกิน
- IRPC จะเพิ่มสัดส่วน Specialty และ HVA เป็น 60% ภายในปี 2030 จากราว 45% ปัจจุบัน โดยเน้น PP film grade, engineering plastics และ PE100-RC ซึ่งมีการแข่งขันด้านราคาน้อยกว่า ขณะที่ PP เกรดที่บริษัทมองว่าแข่งขันได้ยากมีเพียงราว 5-6% ของ portfolio จึงเน้น differentiation และตลาดเฉพาะมากกว่าการแข่งด้านราคา
- บริษัทลดการพึ่งพา Arab Light และเพิ่มทางเลือก crude source เพื่อรับมือค่าขนส่งและความเสี่ยงภูมิรัฐศาสตร์ โดยเลือกวัตถุดิบตาม delivered cost และ profitability เป็นหลัก ช่วยเพิ่มความยืดหยุ่นในการบริหาร crude slate โดยไม่กระทบ product yield อย่างมีนัยสำคัญ
- ปี 2027 มี maintenance ในหน่วย PP, HDPE และ ABS ขณะที่โรงกลั่นจะเปลี่ยน catalyst บางหน่วยประมาณ 20 วันในเดือนมกราคม ก่อนเข้าสู่ major turnaround ช่วงต้นปี 2028 ซึ่งจะใช้เป็นโอกาสปรับปรุงประสิทธิภาพการใช้พลังงานของโรงกลั่นควบคู่ไปด้วย โดยจะลงทุนมากกว่า 2 พัน ลบ. คาดผลตอบแทน 20-30% และช่วยเพิ่มประสิทธิภาพได้เกือบ US$1/บาร์เรล
- มุมมอง INVX: เรามองว่า IRPC กำลังเปลี่ยนกลยุทธ์จากการเพิ่มปริมาณสู่การเพิ่มมูลค่า โดยเน้นลดต้นทุน เพิ่มประสิทธิภาพ ทำ asset optimization และยกระดับ product mix เพื่อเพิ่มความทนทานต่อความผันผวนของวัฏจักรธุรกิจ อย่างไรก็ดี upside ระยะกลางยังขึ้นกับ execution และผลประโยชน์ที่เกิดขึ้นจริง ท่ามกลางภาวะปิโตรเคมีที่อ่อนแอ เราจึงคงคำแนะนำ NEUTRAL ราคาเป้าหมาย 3.40 บาท และรอติดตามผลจากกลยุทธ์ดังกล่าว
ข้อสงวนสิทธิ์
เอกสารฉบับนี้จัดทำโดยสายงานวิจัยของบริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“บริษัทฯ”) เพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปแก่นักลงทุนเท่านั้น และไม่อาจถือได้ว่าเป็นคำแนะนำการลงทุน การเสนอซื้อหลักทรัพย์ การเสนอขายหลักทรัพย์ หรือการชักชวนให้บุคคลใดเข้าจองซื้อหลักทรัพย์ หรือทำธุรกรรมที่เกี่ยวข้องกับหลักทรัพย์ โดยข้อมูลในเอกสารนี้เป็นข้อมูลที่มีการเปิดเผยต่อสาธารณะซึ่งผู้ลงทุนสามารถเข้าถึงได้โดยทั่วไป บริษัทฯ มิได้ยืนยันหรือรับรองถึงความถูกต้อง ความครบถ้วน หรือความสมบูรณ์ของข้อมูลดังกล่าวแต่อย่างใด ความเห็น การคาดการณ์ หรือประมาณการใดๆ ที่ปรากฏอยู่ในเอกสารนี้เป็นเพียงมุมมองของบริษัทฯ ณ วันที่ที่ปรากฏในเอกสารนี้เท่านั้น ซึ่งอาจเปลี่ยนแปลงได้ โดยบริษัทฯ ไม่จำเป็นต้องแจ้งให้สาธารณชน หรือผู้ลงทุนทราบ
บริษัทฯ และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยของบริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (“เอสซีบี เอกซ์”) โดยมีเอสซีบี เอกซ์เป็นผู้ถือหุ้นรายใหญ่ ดังนั้น บริษัทฯ และธนาคารฯ จึงอยู่ภายใต้กลุ่มบริษัทเดียวกัน อ่านต่อ: > ข้อสงวนสิทธิ์.pdf