
Lucid (LCID) รายงานงบ 3Q26 ต่ำกว่าคาด โดยรายได้ $350mn (+4% YoY) ต่ำกว่าคาด 11% และขาดทุนต่อหุ้นที่ปรับปรุงแล้ว $2.30 มากกว่าคาดที่ $2.16 แม้การใช้เงินสดลดลง 30% QoQ ขณะที่ PIF เพิ่มวงเงินสินเชื่อ $1.75bn ส่งผลให้สภาพคล่องเพิ่มเป็น $3.75bn เพียงพอรองรับการดำเนินงานถึง 4Q27 โดย INVX มองว่าการสนับสนุนจาก PIF ช่วยลดความเสี่ยงด้านสภาพคล่องระยะสั้น แต่พื้นฐานธุรกิจยังอ่อนแอจากการขาดทุนสูงและการใช้เงินสดกว่า $1bn ต่อไตรมาส จึงยังแนะนำให้ระมัดระวังการลงทุนและรอความชัดเจนของการฟื้นตัวของกระแสเงินสด รวมถึงความสำเร็จของรถยนต์ Midsize และธุรกิจ Robotaxi ในปี 2027
Markets
Lucid งบ 3Q26 ต่ำคาด แม้ PIF อัดฉีดเงิน $1.75bn เสริมสภาพคล่อง

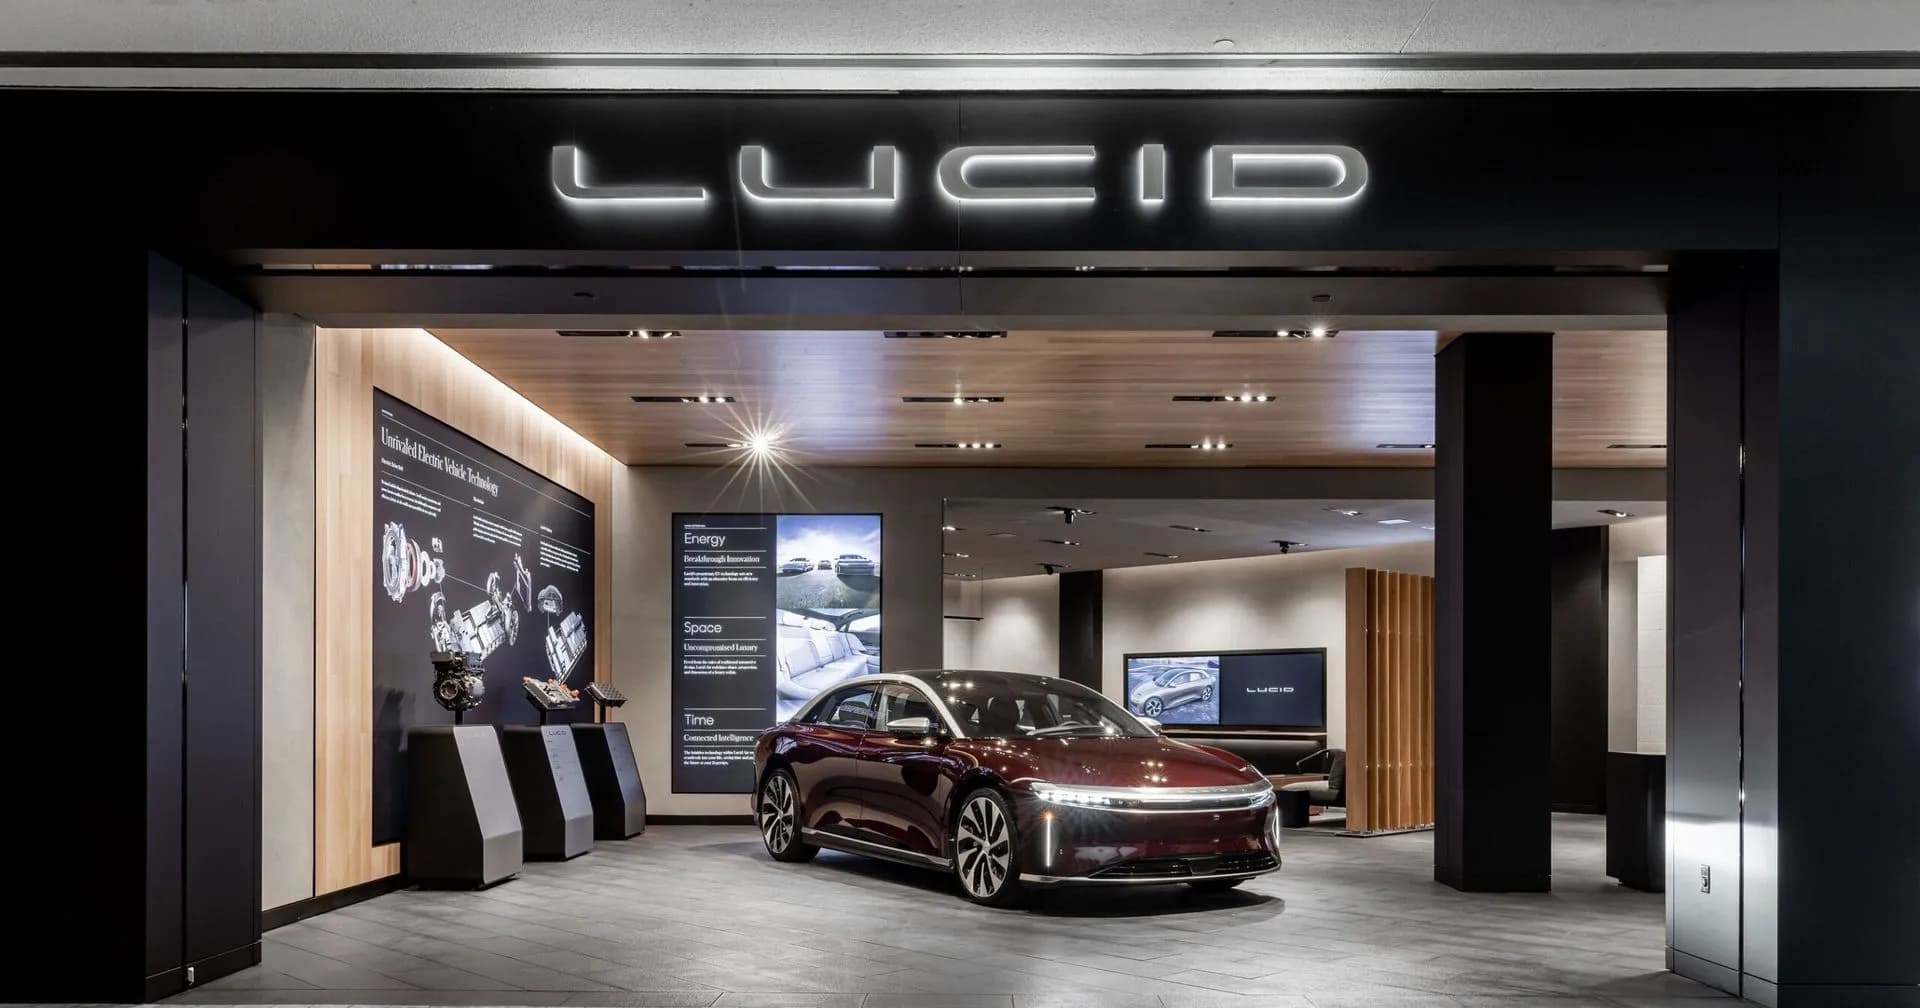
1. สรุปภาพรวมผลประกอบการ 3Q26
Lucid Group (LCID) รายงานผลประกอบการ 3Q26 ต่ำกว่าตลาดคาดทั้งรายได้และกำไร โดยรายได้เติบโตเพียง 4% YoY ท่ามกลางยอดส่งมอบรถยนต์ที่ลดลง 7% YoY และอุปสงค์รถยนต์ไฟฟ้าในสหรัฐฯ ที่อ่อนแอ ขณะที่บริษัทยังคงขาดทุนจากต้นทุนการผลิตและค่าใช้จ่ายในการดำเนินงานระดับสูง อย่างไรก็ตาม แผนปรับโครงสร้างเริ่มเห็นผลจากการลดการใช้เงินสดลง 30% QoQ และอัตรากำไรขั้นต้นที่ปรับดีขึ้น นอกจากนี้ บริษัทได้รับการสนับสนุนวงเงินสินเชื่อเพิ่มเติม $1.75bn จากกองทุน PIF ของซาอุดีอาระเบีย ช่วยเพิ่มสภาพคล่องเป็น $3.75bn และรองรับการดำเนินงานถึง 4Q27 แม้ความเสี่ยงด้านเงินทุนระยะยาวยังคงอยู่
ตารางสรุปผลประกอบการ 3Q26
รายการ | 3Q26 | เปลี่ยนแปลง YoY | เทียบกับตลาดคาด |
|---|---|---|---|
รายได้ | $350.3mn | +4.1% | ต่ำกว่าคาด 11.1% |
กำไรขั้นต้น | -$258.3mn | ขาดทุนลดลง 22.6% | — |
อัตรากำไรขั้นต้น | -73.7% | ดีขึ้น 25.4ppt | — |
ขาดทุนจากการดำเนินงาน | -$857.6mn | ขาดทุนลดลง 9.0% | — |
Adjusted EBITDA | -$726.3mn | ขาดทุนเพิ่มขึ้น 1.2% | แย่กว่าคาด 15.3% |
ขาดทุนสุทธิ | -$830.9mn | ขาดทุนลดลง 15.1% | — |
ขาดทุนต่อหุ้น (ปรับปรุงแล้ว) | -$2.30 | ขาดทุนต่อหุ้นลดลง 13.2% | แย่กว่าคาด $0.14 |
Free Cash Flow | -$1.04bn | เงินสดไหลออกเพิ่มขึ้น 8.8% | — |
ยอดส่งมอบรถยนต์ | 3,806 คัน | -6.7% | — |
ยอดผลิตรถยนต์ | 2,954 คัน | -24% | — |
ประเด็นสำคัญจากผลประกอบการ
1) รายได้เติบโตเล็กน้อย แต่ยอดส่งมอบลดลง
รายได้เพิ่มขึ้น 4.1% YoY เป็น $350.3mn แม้ยอดส่งมอบลดลง 6.7% YoY เหลือ 3,806 คัน เนื่องจากสัดส่วนยอดขายรถยนต์ SUV รุ่น Gravity ที่เพิ่มขึ้น และรายได้จากรถยนต์มือสองช่วยชดเชยยอดขายที่ลดลง อย่างไรก็ตาม ตลาดรถยนต์ไฟฟ้าในสหรัฐฯ หดตัว 41% YoY ภายหลังสิ้นสุดมาตรการเครดิตภาษีรถยนต์ไฟฟ้า ส่งผลให้บริษัทชะลอการผลิตเพื่อให้สอดคล้องกับความต้องการจริง
2) อัตรากำไรขั้นต้นปรับดีขึ้น แต่ยังติดลบสูง
อัตรากำไรขั้นต้นเพิ่มขึ้นจาก -105% ใน 2Q26 เป็น -73.7% ใน 3Q26 สะท้อนประโยชน์จากการลดต้นทุนและค่าใช้จ่ายด้อยค่าสินค้าคงคลังที่ลดลงจากประมาณ $300mn เหลือ $94mn อย่างไรก็ตาม ต้นทุนขายยังสูงกว่ารายได้อย่างมีนัยสำคัญ ทำให้บริษัทยังไม่สามารถสร้างกำไรขั้นต้นเป็นบวกได้
3) กระแสเงินสดเริ่มฟื้นตัวจากการปรับโครงสร้าง
Free Cash Flow ติดลบ $1.04bn ดีขึ้นประมาณ 30% QoQ จากการลดกำลังผลิต การควบคุมเงินลงทุน และการลดสินค้าคงคลัง โดยบริษัทดำเนินมาตรการประหยัดเงินสดได้แล้ว $800mn จากเป้าหมาย $1.4bn ในปี 2026 อย่างไรก็ตาม เมื่อเทียบกับปีก่อน การใช้เงินสดยังเพิ่มขึ้น 8.8% YoY สะท้อนความจำเป็นในการลงทุนเพื่อรองรับโครงการใหม่
2. แนวโน้มธุรกิจและเป้าหมายในระยะถัดไป
บริษัทยังคงเป้าหมายหลักของแผนปรับโครงสร้างและกำหนดการเปิดตัวผลิตภัณฑ์ใหม่ แต่ยังไม่กลับมาให้เป้าหมายยอดผลิตทั้งปี โดยคาดว่าจะเปิดเผยแผนธุรกิจระยะกลางและประมาณการปี 2027 พร้อมผลประกอบการทั้งปี 2026
ประเด็น | แนวโน้มล่าสุด | การเปลี่ยนแปลง |
|---|---|---|
แผนประหยัดเงินสดปี 2026 | $1.4bn โดยทำได้แล้ว $800mn | คงเป้า |
Free Cash Flow 4Q26 | คาดใช้เงินสดลดลงต่อเนื่อง QoQ | แนวโน้มดีขึ้น |
ยอดส่งมอบ 4Q26 | คาดเพิ่มขึ้นจาก 3Q26 | แนวโน้มดีขึ้น |
สภาพคล่อง | $3.75bn รองรับถึง 4Q27 | เพิ่มขึ้น |
โรงงาน AMP-2 | เตรียมเปิดต้นปี 2027 | ตามแผน |
รถยนต์ Midsize | เริ่มผลิตใน 2H27 | คงกำหนดการล่าสุด |
Robotaxi ร่วมกับ Uber/Nuro | เริ่มให้บริการเชิงพาณิชย์ 1Q27 | ตามแผน |
เป้าหมายปี 2027 | เปิดเผยพร้อมงบปี 2026 | ยังไม่ประกาศ |
ปัจจัยขับเคลื่อนการเติบโต
1) รถยนต์ Midsize เป็นปัจจัยสำคัญต่อการขยายตลาด
Lucid เตรียมเริ่มผลิตรถยนต์ไฟฟ้าขนาดกลางใน 2H27 ซึ่งผู้บริหารประเมินว่าจะช่วยขยายตลาดเป้าหมายได้มากกว่า 8 เท่าเมื่อเทียบกับกลุ่มรถยนต์หรูในปัจจุบัน โดยมุ่งขยายฐานลูกค้าในสหรัฐฯ และยุโรป รวมถึงเพิ่มประสิทธิภาพต้นทุนต่อคันจากปริมาณการผลิตที่สูงขึ้น
2) โรงงาน AMP-2 สนับสนุนการขยายกำลังผลิต
โรงงานแห่งใหม่ในซาอุดีอาระเบียอยู่ระหว่างติดตั้งและทดสอบระบบการผลิต โดยคาดว่าจะเปิดในต้นปี 2027 และรองรับการผลิตรถยนต์ Midsize ในช่วงครึ่งหลังของปี แม้บริษัทยังคงต้องใช้เงินลงทุนจำนวนมากก่อนเริ่มสร้างรายได้จากโครงการดังกล่าว
3) ธุรกิจ Robotaxi เพิ่มโอกาสสร้างรายได้ในระยะยาว
ความร่วมมือกับ Uber และ Nuro มีแผนเริ่มให้บริการรถยนต์ไร้คนขับในพื้นที่ San Francisco Bay Area ใน 1Q27 ขณะที่ความร่วมมือกับ Bolt ตั้งเป้านำรถยนต์ไร้คนขับอย่างน้อย 25,000 คันเข้าสู่ตลาดยุโรปในระยะต่อไป อย่างไรก็ตาม การเติบโตยังขึ้นอยู่กับการอนุมัติด้านกฎระเบียบและความสามารถในการขยายบริการเชิงพาณิชย์
4) การลดต้นทุนยังเป็นเป้าหมายสำคัญ
บริษัทคาดว่าการใช้เงินสดจะลดลงต่อเนื่องใน 4Q26 โดยอาศัยการระบายสินค้าคงคลัง การปรับลดคำสั่งซื้อวัตถุดิบ และการควบคุมค่าใช้จ่าย อย่างไรก็ตาม ผู้บริหารคาดว่าการปรับดีขึ้นของกระแสเงินสดใน 4Q26 จะน้อยกว่าการปรับดีขึ้นใน 3Q26
3. ประเด็นสำคัญจากการประชุมผู้บริหาร (Earnings Call)
1) ผู้บริหารเชื่อว่าแผนฟื้นฟูเริ่มเห็นผล แต่ยังต้องใช้เวลา
Silvio Napoli ซีอีโอ ระบุว่าการดำเนินงานในช่วง 3 เดือนแรกภายใต้ทีมบริหารใหม่เริ่มสร้างผลลัพธ์ที่ชัดเจน โดยเฉพาะการลดการใช้เงินสด 30% QoQ การปรับปรุงคุณภาพสินค้า และการลดต้นทุน อย่างไรก็ตาม บริษัทต้องแสดงให้เห็นว่าผลลัพธ์ดังกล่าวสามารถดำเนินต่อเนื่องได้ในระยะยาว
2) PIF ยังคงสนับสนุน แต่การใช้เงินทุนต้องมีวินัยมากขึ้น
ผู้บริหารระบุว่าการเพิ่มวงเงินสินเชื่อ $1.75bn สะท้อนความเชื่อมั่นของ PIF ต่อความคืบหน้าของแผนปรับโครงสร้าง โดยสภาพคล่องรวม $3.75bn คาดว่าจะเพียงพอถึง 4Q27 อย่างไรก็ตาม บริษัทยังไม่ได้ให้รายละเอียดความต้องการเงินทุนหลังช่วงเวลาดังกล่าว ซึ่งจะขึ้นอยู่กับความสำเร็จในการลดต้นทุนและขยายกำลังผลิต
3) ยอดส่งมอบมีแนวโน้มฟื้นตัวใน 4Q26
ผู้บริหารคาดว่ายอดส่งมอบจะเพิ่มขึ้น QoQ จากการฟื้นตัวของตลาดรถยนต์ไฟฟ้าสหรัฐฯ และยอดขาย Gravity ที่เติบโตต่อเนื่อง ขณะที่บริษัทจะยังคงควบคุมกำลังผลิตเพื่อระบายสินค้าคงคลังและรักษาสภาพคล่อง
4) การปรับลดพนักงานและสินค้าคงคลังช่วยเพิ่มประสิทธิภาพ
Lucid ลดจำนวนพนักงานจาก 10,600 คน ณ สิ้น 1Q26 เหลือ 7,700 คน ณ สิ้น 3Q26 หรือลดลงประมาณ 28% พร้อมลดสินค้าคงคลังสุทธิ $156mn QoQ โดยเฉพาะรถยนต์ระหว่างผลิตและรถยนต์สำเร็จรูป ซึ่งช่วยลดเงินทุนหมุนเวียนที่ผูกอยู่ในธุรกิจ
5) ความสำเร็จของ Midsize และ Robotaxi เป็นจุดเปลี่ยนสำคัญ
ผู้บริหารมองว่ารถยนต์ Midsize จะช่วยเพิ่มขนาดตลาดและสร้างความคุ้มค่าด้านต้นทุน ขณะที่ Robotaxi เปิดโอกาสให้ Lucid ขยายจากผู้ผลิตรถยนต์ไฟฟ้าสู่ผู้ให้บริการเทคโนโลยีสำหรับระบบขับขี่อัตโนมัติ อย่างไรก็ตาม ทั้งสองโครงการยังอยู่ในช่วงพัฒนาและต้องพิสูจน์ความสามารถในการสร้างรายได้จริง
4. มุมมองของ INVX
มุมมองต่อหุ้น Lucid (LCID US)
มุมมอง INVX: ระมัดระวัง แนะนำรอจนกว่าจะเห็นการฟื้นตัวของกระแสเงินสดและยอดขายชัดเจนขึ้น
เรามองว่าการเพิ่มวงเงินสินเชื่อจาก PIF เป็นปัจจัยบวกสำคัญ เนื่องจากช่วยลดความเสี่ยงด้านสภาพคล่องและเปิดโอกาสให้บริษัทดำเนินแผนปรับโครงสร้างต่อเนื่องได้ถึง 4Q27 อย่างไรก็ตาม ผลประกอบการยังสะท้อนปัญหาด้านความสามารถในการทำกำไร โดยอัตรากำไรขั้นต้นยังติดลบสูงและ Free Cash Flow ติดลบกว่า $1bn ต่อไตรมาส
นอกจากนี้ แม้การเปิดตัวรถยนต์ Midsize และธุรกิจ Robotaxi จะมีศักยภาพเพิ่มรายได้ระยะยาว แต่บริษัทอาจยังต้องระดมทุนเพิ่มเติมเพื่อรองรับการขยายกำลังผลิตและการเติบโตหลังปี 2027 ซึ่งเพิ่มความเสี่ยงด้านภาระหนี้และการลดสัดส่วนการถือหุ้นของผู้ถือหุ้นเดิม
ปัจจัยที่ควรติดตามสำหรับการลงทุน
1. การลดการใช้เงินสด: Free Cash Flow ต้องปรับดีขึ้นต่อเนื่องใน 4Q26 และปี 2027 เพื่อเพิ่มความเชื่อมั่นต่อความยั่งยืนทางการเงิน
2. การฟื้นตัวของอัตรากำไร: ติดตามการลดต้นทุนต่อคันและความสามารถในการปรับอัตรากำไรขั้นต้นเข้าสู่ระดับบวก
3. การเปิดตัวรถยนต์ Midsize: ความสำเร็จใน 2H27 จะเป็นปัจจัยสำคัญต่อยอดขาย การขยายฐานลูกค้า และความคุ้มค่าของกำลังผลิต
4. ความคืบหน้า Robotaxi: การเปิดบริการเชิงพาณิชย์ร่วมกับ Uber/Nuro ใน 1Q27 จะช่วยพิสูจน์โอกาสสร้างรายได้จากเทคโนโลยีใหม่
5. ความต้องการเงินทุนเพิ่มเติม: ติดตามแผนเงินทุนระยะกลางและความสามารถในการรองรับการลงทุนหลังปี 2027
ข้อสงวนสิทธิ์:
เอกสารฉบับนี้จัดทำโดยสายงานวิจัยของบริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“บริษัทฯ”) เพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปแก่นักลงทุนเท่านั้น และไม่อาจถือได้ว่าเป็นคำแนะนำการลงทุน การเสนอซื้อหลักทรัพย์ การเสนอขายหลักทรัพย์ หรือการชักชวนให้บุคคลใดเข้าจองซื้อหลักทรัพย์ หรือทำธุรกรรมที่เกี่ยวข้องกับหลักทรัพย์ โดยข้อมูลในเอกสารนี้เป็นข้อมูลที่มีการเปิดเผยต่อสาธารณะซึ่งผู้ลงทุนสามารถเข้าถึงได้โดยทั่วไป บริษัทฯ มิได้ยืนยันหรือรับรองถึงความถูกต้อง ความครบถ้วน หรือความสมบูรณ์ของข้อมูลดังกล่าวแต่อย่างใด ความเห็น การคาดการณ์ หรือประมาณการใดๆ ที่ปรากฏอยู่ในเอกสารนี้เป็นเพียงมุมมองของบริษัทฯ ณ วันที่ที่ปรากฏในเอกสารนี้เท่านั้น ซึ่งอาจเปลี่ยนแปลงได้ โดยบริษัทฯ ไม่จำเป็นต้องแจ้งให้สาธารณชน หรือผู้ลงทุนทราบ
บริษัทฯ และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยของบริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (“เอสซีบี เอกซ์”) โดยมีเอสซีบี เอกซ์เป็นผู้ถือหุ้นรายใหญ่ ดังนั้น บริษัทฯ และธนาคารฯ จึงอยู่ภายใต้กลุ่มบริษัทเดียวกัน