
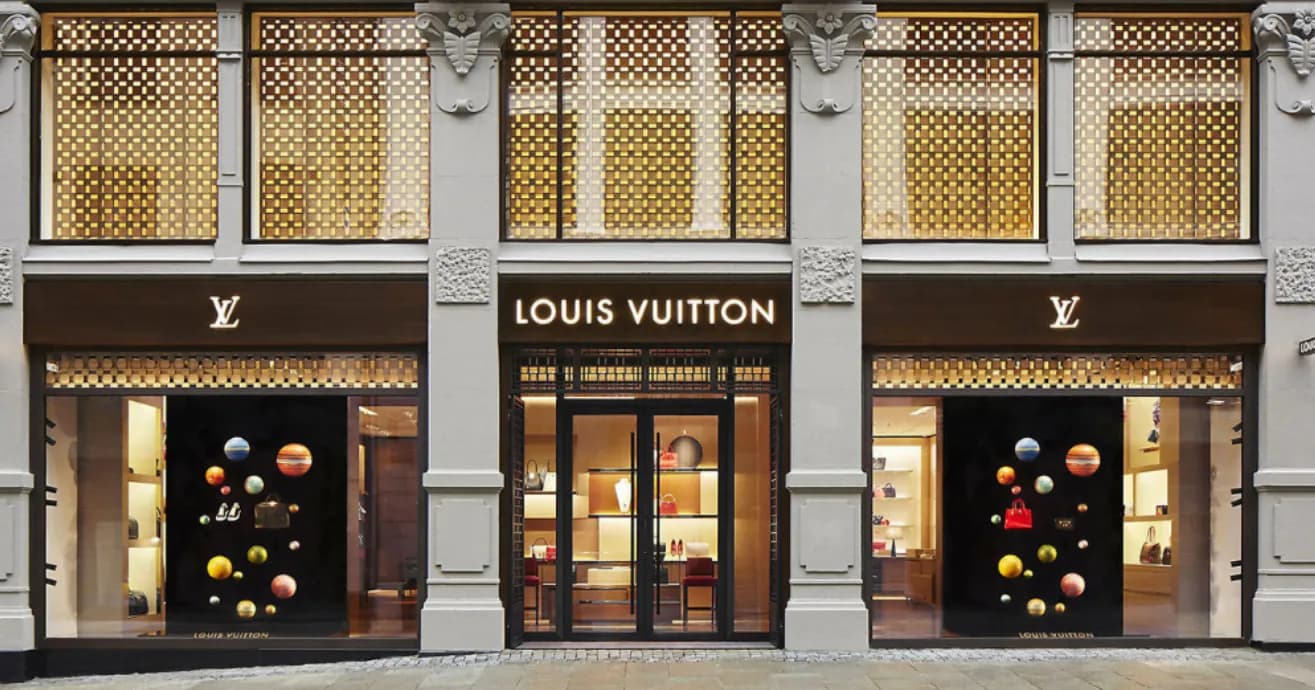
LVMH รายงานรายได้ 3Q26 เพิ่มขึ้น 1.2% YoY ใกล้เคียงตลาดคาด แต่ธุรกิจแฟชั่นและเครื่องหนังต่ำกว่าคาด โดยยอดขายลดลง 5% YoY จากกำลังซื้อจีนและ Louis Vuitton ที่อ่อนแอ ขณะที่ธุรกิจเครื่องประดับและ Sephora ยังเติบโตได้ดี สะท้อนการฟื้นตัวของสินค้าหรูที่ไม่ทั่วถึง โดย INVX ยังคงมุมมองระมัดระวังต่อกลุ่มแฟชั่นและเครื่องหนังที่เน้นพึ่งพาตลาดจีน แต่มองบวกเชิงเปรียบเทียบในกลุ่มสินค้าหรูประเภทเครื่องประดับ (Hard Luxury) เช่น Richemont เนื่องจากมีมูลค่าจากวัสดุมีค่า ความต้องการซื้อในโอกาสสำคัญ และพึ่งพากระแสแฟชั่นน้อยกว่า รวมถึง Hermès ที่เน้นลูกค้าระดับบน มีกำลังซื้อสูงและความสามารถในการกำหนดราคา จึงมีแนวโน้มรับมือกับการชะลอตัวของเศรษฐกิจได้ดีกว่า
Markets
LVMH รายได้ 3Q26 ใกล้เคียงคาด แต่แฟชั่นอ่อนแอจากจีน
1. ผลประกอบการ 3Q26: รายได้รวมใกล้เคียงคาด แต่ธุรกิจหลักต่ำกว่าคาด
LVMH (MC FP) รายงานรายได้ 3Q26 ที่ €18.50bn เพิ่มขึ้น 1.2% YoY หรือเพิ่มขึ้น 1% YoY เมื่อปรับผลกระทบจากอัตราแลกเปลี่ยน ใกล้เคียงตลาดคาดที่ €18.47bn อย่างไรก็ตาม ผลประกอบการในเชิงคุณภาพต่ำกว่าคาด เนื่องจากธุรกิจแฟชั่นและเครื่องหนัง ซึ่งเป็นธุรกิจหลัก มียอดขายลดลง 5% YoY มากกว่าตลาดคาดว่าจะลดลง 1.8% โดยได้รับแรงกดดันจากลูกค้าจีนและยอดขาย Louis Vuitton ที่อ่อนแอ ขณะที่ธุรกิจไวน์และสุรา เครื่องประดับ และ Sephora ยังเติบโต ช่วยชดเชยการชะลอตัวบางส่วน ทั้งนี้ บริษัทเปิดเผยเฉพาะรายได้ในไตรมาสดังกล่าว ยังไม่ได้รายงานกำไรและอัตรากำไร
ตารางรายได้ 3Q26 เทียบกับตลาดคาด
ธุรกิจ | รายได้ 3Q26 หน่วย: €mn | YoY | ตลาดคาด YoY | เทียบคาดรายได้ |
|---|---|---|---|---|
แฟชั่นและเครื่องหนัง | 8,245 | -5% | -1.8% | -1.7% |
ไวน์และสุรา | 1,429 | +6% | +1.2% | +5.2% |
น้ำหอมและเครื่องสำอาง | 2,008 | +1% | 0% | +1.5% |
นาฬิกาและเครื่องประดับ | 2,500 | +6% | +8.3% | -1.2% |
ธุรกิจค้าปลีก | 4,070 | +8% | +4.5% | +1.5% |
รายได้รวม | 18,504 | +1% | +1.3% | +0.2% |
ประเด็นสำคัญของรายได้แต่ละธุรกิจ
1) แฟชั่นและเครื่องหนัง: จุดอ่อนหลักของไตรมาส
รายได้ลดลง 5% YoY เทียบกับการเติบโต 1% ใน 2Q26 หรือชะลอลง 6 จุดเปอร์เซ็นต์ โดยได้รับแรงกดดันจากลูกค้าจีนที่ลดการใช้จ่ายสินค้าหรูและยอดขาย Louis Vuitton ที่อ่อนแอ ขณะที่ Dior มียอดขายทรงตัว ส่วน Celine เริ่มมีแนวโน้มดีขึ้น และ Loro Piana กับ Rimowa ยังคงเติบโตได้ดีกว่าแบรนด์อื่น
2) ไวน์และสุรา: ฟื้นตัวดีกว่าคาด
รายได้เพิ่มขึ้น 6% YoY สูงกว่าตลาดคาดที่ 1.2% โดยได้รับแรงหนุนบางส่วนจากธุรกิจแชมเปญในยุโรป สะท้อนความต้องการที่ดีขึ้นในบางหมวดสินค้า และช่วยชดเชยการชะลอตัวของธุรกิจแฟชั่น
3) นาฬิกาและเครื่องประดับ: ยังเติบโตแต่ต่ำกว่าคาด
รายได้เพิ่มขึ้น 6% YoY ต่ำกว่าตลาดคาดที่ 8.3% แม้ยังสะท้อนความต้องการสินค้ากลุ่มเครื่องประดับที่แข็งแกร่งกว่าธุรกิจแฟชั่นและเครื่องหนัง โดย Tiffany และ Bulgari ยังคงเป็นแบรนด์สำคัญของกลุ่ม
4) ธุรกิจค้าปลีก: Sephora เป็นแรงขับเคลื่อนหลัก
รายได้ธุรกิจค้าปลีกเพิ่มขึ้น 8% YoY สูงกว่าคาดที่ 4.5% โดย Sephora มีบทบาทสำคัญในการสนับสนุนรายได้ โดยเฉพาะตลาดยุโรป ผ่านการเติบโตของสาขาเดิมและการขยายสาขาใหม่
2. แนวโน้มบริษัท: การฟื้นตัวของจีนยังไม่ชัดเจน จับตาสินค้าใหม่
LVMH ยังไม่ได้ประกาศเป้าหมายรายได้หรือกำไรอย่างเป็นทางการสำหรับ 4Q26 และปี 2027 โดยแนวโน้มธุรกิจระยะสั้นยังมีความไม่แน่นอนจากกำลังซื้อของลูกค้าจีนที่อ่อนแอ อย่างไรก็ตาม บริษัทเริ่มเห็นการชะลอตัวของยอดขายในจีนลดความรุนแรงลงในช่วงปลายไตรมาส ขณะที่การเปิดตัวสินค้าใหม่ของ Dior, Celine และ Fendi เป็นปัจจัยที่อาจช่วยสนับสนุนการฟื้นตัวของยอดขายในระยะถัดไป
ปัจจัยสำคัญต่อแนวโน้มรายได้ประกอบด้วย
1. กำลังซื้อจีน: การฟื้นตัวของลูกค้าจีนเป็นปัจจัยสำคัญที่สุดต่อธุรกิจแฟชั่นและเครื่องหนัง โดยเฉพาะยอดขายภายในประเทศที่ยังลดลงมากกว่าการใช้จ่ายในต่างประเทศ
2. สินค้าใหม่: การเปิดตัวคอลเลกชันใหม่ของ Dior ภายใต้ Jonathan Anderson รวมถึงสินค้าใหม่ของ Celine และ Fendi อาจช่วยกระตุ้นความต้องการและเพิ่มความถี่ในการซื้อ
3. Louis Vuitton: ยังคงต้องติดตามการฟื้นตัวของยอดขายแบรนด์หลัก รวมถึงการแก้ไขปัญหาการจัดส่งสินค้าในตลาดสหรัฐฯ
4. การเติบโตของธุรกิจอื่น: Sephora และเครื่องประดับยังเป็นแหล่งสนับสนุนรายได้ โดยเฉพาะการขยายเครือข่ายร้านค้าและการพัฒนาผลิตภัณฑ์ของ Tiffany และ Bulgari
3. มุมมองผู้บริหาร: จีนอ่อนแอ แต่สัญญาณปลายไตรมาสเริ่มดีขึ้น
1) ลูกค้าจีนยังเป็นแรงกดดันสำคัญ
ผู้บริหารเปิดเผยว่ายอดขายธุรกิจแฟชั่นและเครื่องหนังจากกลุ่มลูกค้าจีน ทั้งการซื้อภายในประเทศและต่างประเทศ ลดลงในระดับ 10–19% YoY โดยการใช้จ่ายในต่างประเทศลดลงในระดับเลขหลักเดียวกลาง ๆ ขณะที่การใช้จ่ายภายในประเทศลดลงมากกว่า อย่างไรก็ตาม ยอดขายเริ่มมีแนวโน้มดีขึ้นในช่วงปลายไตรมาส แต่ยังไม่เพียงพอที่จะยืนยันว่าการฟื้นตัวเกิดขึ้นอย่างต่อเนื่อง
2) Louis Vuitton ยังอ่อนแอ ขณะที่ Dior ทรงตัว
ผู้บริหารระบุว่า Louis Vuitton มีผลการดำเนินงานต่ำกว่าค่าเฉลี่ยของธุรกิจแฟชั่นและเครื่องหนัง ขณะที่ Dior มียอดขายทรงตัว และ Celine เริ่มมีแนวโน้มดีขึ้น ส่วน Loro Piana และ Rimowa ยังคงเติบโตได้ดีกว่าแบรนด์อื่น สะท้อนความแตกต่างของความต้องการผู้บริโภคภายในกลุ่มสินค้าหรู
3) ยุโรปและสหรัฐฯ ยังสนับสนุนยอดขาย
ตลาดยุโรปมีแนวโน้มดีขึ้น โดยเฉพาะ Sephora และธุรกิจแชมเปญ ขณะที่ยอดขายแฟชั่นกลับมาเติบโตเล็กน้อย หลังทรงตัวในไตรมาสก่อน ส่วนตลาดสหรัฐฯ ยอดขายแฟชั่นยังเติบโตในระดับเลขหลักเดียวกลาง ๆ แม้ชะลอจากไตรมาสก่อน และได้รับผลกระทบบางส่วนจากปัญหาการจัดส่งสินค้าของ Louis Vuitton
4) ให้ความสำคัญกับการควบคุมต้นทุน
ผู้บริหารเร่งปรับปรุงประสิทธิภาพการดำเนินงานและควบคุมต้นทุน เพื่อรักษาความสามารถในการทำกำไรท่ามกลางความไม่แน่นอนของเศรษฐกิจจีน โดยพยายามไม่ลดกิจกรรมที่เกี่ยวข้องกับประสบการณ์ลูกค้าและการพัฒนาแบรนด์ ซึ่งยังมีความสำคัญต่อการเติบโตระยะยาว
4. มุมมองของ INVX
ผลประกอบการ LVMH สะท้อนว่า การฟื้นตัวของอุตสาหกรรมสินค้าหรูยังไม่ทั่วถึง โดยเฉพาะธุรกิจแฟชั่นและเครื่องหนังที่ยังเผชิญแรงกดดันจากกำลังซื้อจีน ขณะที่ธุรกิจเครื่องประดับและค้าปลีกความงามยังเติบโตได้ดีกว่า นอกจากนี้ LVMH มีการกระจายรายได้ในหลายภูมิภาค แต่ยังได้รับผลกระทบจากจีนอย่างมีนัยสำคัญ จึงเป็นสัญญาณเตือนต่อบริษัทอื่นที่มีการพึ่งพาลูกค้าจีนสูงกว่า
ผลกระทบต่อหุ้นรายตัว
หุ้น | มุมมอง | ประเด็นสำคัญ |
|---|---|---|
LVMH (MC FP) | ลบ | Louis Vuitton อ่อนแอและกำลังซื้อจีนยังไม่ฟื้นตัว |
Kering (KER FP) | ลบ | Gucci มีความเสี่ยงจากความต้องการแฟชั่นและเครื่องหนังที่ชะลอตัว |
Burberry (BRBY LN) | ลบ | ความอ่อนแอของลูกค้าจีนอาจกดดันยอดขายและการฟื้นตัวของแบรนด์ |
Hermès (RMS FP) | กระทบจำกัดกว่า | ฐานลูกค้ากำลังซื้อสูงและสินค้าที่มีความต้องการต่อเนื่องช่วยลดความเสี่ยง |
Richemont (CFR SW) | บวกเชิงเปรียบเทียบ | แนวโน้มเครื่องประดับยังแข็งแกร่งกว่าธุรกิจแฟชั่นและเครื่องหนัง |
Moncler (MONC IM) | ลบ | อาจได้รับผลกระทบจากกำลังซื้อจีนและความต้องการสินค้าแฟชั่นระดับสูง |
ดังนั้น เรายังคงมุมมองระมัดระวังต่อหุ้นกลุ่มสินค้าหรู โดยเฉพาะบริษัทที่พึ่งพาตลาดจีนและธุรกิจแฟชั่นและเครื่องหนังในสัดส่วนสูง เนื่องจากกำลังซื้อยังฟื้นตัวไม่ชัดเจน อย่างไรก็ตาม เรามองบวกเชิงเปรียบเทียบในกลุ่มสินค้าหรูประเภทนาฬิกาและเครื่องประดับ (Hard Luxury) มากกว่า โดยเฉพาะ Richemont (CFR SW) ซึ่งมีแบรนด์เครื่องประดับชั้นนำอย่าง Cartier และ Van Cleef & Arpels รวมถึงบริษัทที่เน้นลูกค้าระดับบนเป็นหลัก เช่น Hermès (RMS FP) ซึ่งมีฐานลูกค้ากำลังซื้อสูง ความต้องการสินค้าค่อนข้างยืดหยุ่นต่อภาวะเศรษฐกิจน้อยกว่า และมีความสามารถในการรักษาระดับราคาสินค้าได้ดี จึงมองว่าหุ้นทั้งสองมีแนวโน้มรับมือกับการชะลอตัวของกำลังซื้อจีนได้ดีกว่ากลุ่มแฟชั่นและเครื่องหนังโดยรวม
ข้อสงวนสิทธิ์
ข้อมูล ความเห็น บทวิเคราะห์ ราคา การคาดการณ์ และ/หรือ ข้อมูลอื่นใด (“ข้อมูล”) ที่ปรากฏ จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น โดยมีที่มาจากแหล่งข้อมูลสาธารณะที่เชื่อว่าเชื่อถือได้ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“INVX”) ไม่รับรองความถูกต้อง ครบถ้วน หรือความเป็นปัจจุบันของข้อมูลดังกล่าว โดยเป็นข้อมูล ณ วันที่เผยแพร่และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ข้อมูลนี้ไม่ถือเป็นการรับประกันราคาหรือผลตอบแทน คำแนะนำการลงทุน การเสนอซื้อหรือขายหลักทรัพย์ หรือชักชวนให้เสนอซื้อหรือเสนอขายหลักทรัพย์ใด INVX และ/หรือ กรรมการ พนักงาน และลูกจ้างของ INVX ไม่รับผิดชอบต่อความเสียหายอันเป็นผลมาจากหรือเกี่ยวข้องกับการใช้ข้อมูลดังกล่าว
INVX และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยที่บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCBX) เป็นผู้ถือหุ้นรายใหญ่ ข้อมูลที่เกี่ยวข้องกับธนาคารฯ มีวัตถุประสงค์เพื่อใช้ในการเปรียบเทียบเท่านั้น INVX และ/หรือ บริษัทในเครือ SCBX อาจเป็นที่ปรึกษาทางการเงิน ผู้จัดจำหน่ายหลักทรัพย์ ผู้ออกและเสนอขายหุ้นกู้ที่มีอนุพันธ์แฝง หรือ ตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ บนหลักทรัพย์ที่ปรากฏอยู่ในรายงานฉบับนี้ รวมถึงอาจมีการทำธุรกรรมอื่นใดในหลักทรัพย์ที่ถูกกล่าวถึง อันอาจก่อให้เกิดความขัดแย้งทางผลประโยชน์ได้ ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน