Café Invest
Markets

OSP: 1Q26 ดีกว่าคาดจาก SG&A ที่ต่ำ

OSPSET
OSP: 1Q26 ดีกว่าคาดจาก SG&A ที่ต่ำ

OSP รายงานกำไรสุทธิดีกว่าคาด 15% จาก SG&A ที่ต่ำกว่าคาด

  • OSP รายงานกำไรสุทธิของ 1Q26 ที่ 1,157 ล้านบาท ลดลง 8.6% YoY แต่เติบโต 119.2% QoQ โดยสูงกว่าที่ INVX คาดไว้ 15% และสูงกว่าตลาดคาดไว้ 7% จาก SG&A ที่ต่ำ

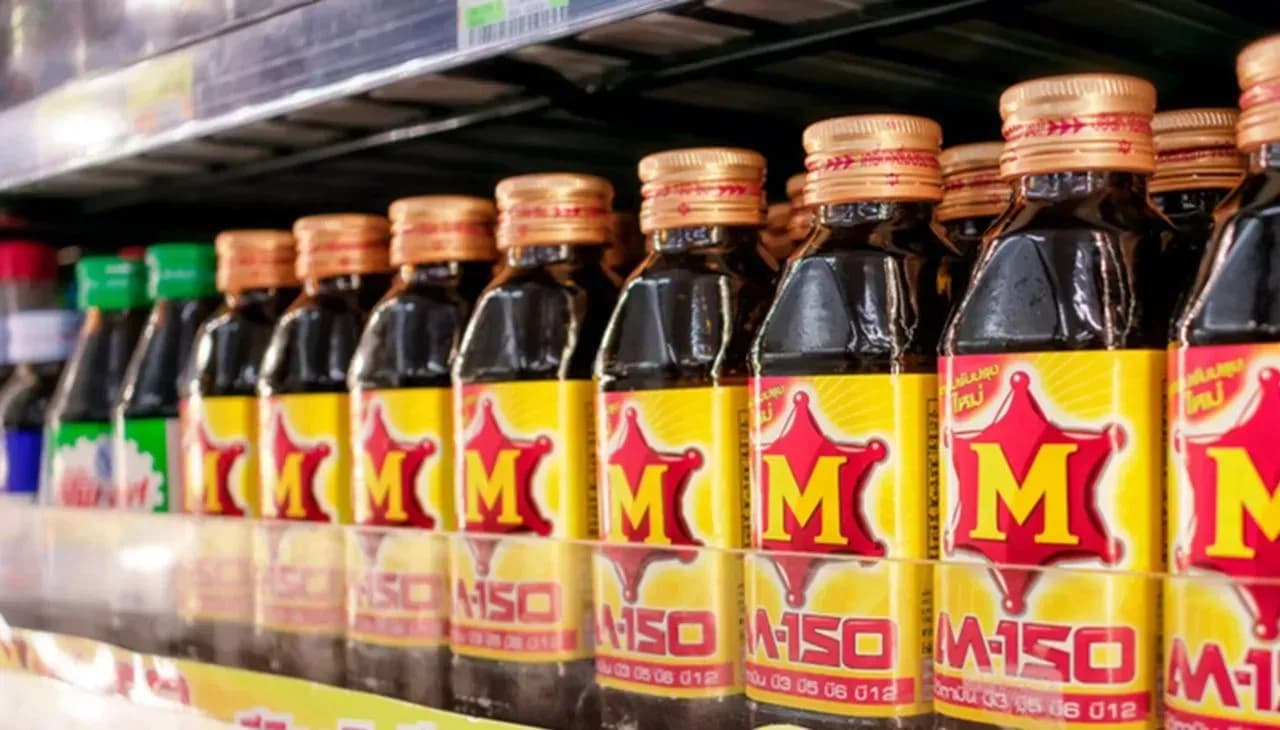
  • รายได้รวมเท่ากับ 6,345 ล้านบาท ลดลง 7.1% YoY แต่เติบโต 0.4% QoQ โดยเครื่องดื่มชูกำลังภายในประเทศยอดขายเติบโตได้ 14.7% YoY และ 3.3% QoQ รายได้จากกลุ่มเครื่องใช้ส่วนบุคคลเติบโต 7.4% YoY รายได้เครื่องดื่มจากต่างประเทศลดลง 39% YoY แต่เติบโต 5% QoQ จากข้อจำกัดด้านโลจิสติกส์ โดยเมียนมาซึ่งเป็นตลาดหลักได้รับผลกระทบจากข้อจำกัดด้านมูลค่าใบอนุญาตนำเข้า ส่งผลให้เกิดความล่าช้าและปริมาณการขนส่งวัตถุดิบเพื่อการผลิตลดลง
  • อัตราการทำกำไรขั้นต้นทำได้ดีตามคาดที่ 42.5% (ระดับสูงสุดใหม่) โดยได้รับแรงหนุนจาก 2 ปัจจัย: ต้นทุนวัตถุดิบที่ลดลง และประสิทธิภาพการผลิตที่สูงขึ้นจากการรวมศูนย์การผลิต
  • ระดับ SG&A ต่อรายได้ลดลงมาอยู่ที่ 21.9% จากการบริหารระบบการทำการตลาดและการส่งเสริมการขาย
  • เราคาดว่าผลประกอบการ 1Q26 จะเป็นไตรมาสที่ดีที่สุดของปี เนื่องจากสงครามสหรัฐฯ-อิหร่านเริ่มต้นขึ้นในช่วงปลายไตรมาส 1 ซึ่งส่งผลกระทบทั้งต่อต้นทุนการผลิตและโลจิสติกส์
  • คงประมาณการรายได้ปี 2026 ไว้ที่ 25,833 (เติบโต 1.1%) สภาพแวดล้อมในปัจจุบันบ่งชี้ถึง downside ของยอดขายต่างประเทศ ในขณะที่ยอดขายในประเทศอาจมี upside เล็กน้อย เมื่อพิจารณาจากต้นทุนการผลิตที่คาดว่าจะเพิ่มขึ้นใน 2H26 และการปรับขึ้นราคาได้ค่อนข้างยาก เราจึงคงประมาณการอัตรากำไรขั้นต้นเฉลี่ยทั้งปีไว้ที่ 39.7% ส่งผลให้ประมาณการกำไรสุทธิอยู่ที่ 3,381 ล้านบาทลดลง 7.8% จากปี 2025
  • เราคงคำแนะนำ NEUTRAL สำหรับ OSP โดยให้ราคาเป้าหมาย ที่ 19.00 บาท อ้างอิง -2SD PE ที่ 16.8 เท่า

1778682290942-42683a9f82783c6958db2b0396815bda97409219582bed81055d1f699dd2d2bf.jpg
OSP: 1Q26 ดีกว่าคาดจาก SG&A ที่ต่ำ | Café Invest