ตลาดหุ้นร่วงแรงทีไร สิ่งที่ยากที่สุดมักไม่ใช่ตัวเลขสีแดงในพอร์ต แต่คือคำถามที่ตามมา
“ตลาดจะลงไปอีกแค่ไหน?”
“ควรขายก่อน หรือควรถือต่อ?”
ยิ่งพอร์ตลดลงลึก คำถามเหล่านี้ก็ยิ่งตอบยาก นักลงทุนจึงอาจมองหาส่วนผสมที่ช่วยลดแรงกระแทกในวันที่ตลาดผันผวน และหนึ่งในทางเลือกที่มักถูกพูดถึงคือ หุ้นปันผลคุณภาพ (Quality Dividend Stocks)
แต่ที่ผ่านมา หุ้นปันผลคุณภาพเคยช่วยลดแรงกระแทกได้มากแค่ไหน?
ลองย้อนดูผลการดำเนินงานของ SCHD ETF ซึ่งลงทุนในหุ้นปันผลคุณภาพของสหรัฐฯ เปรียบเทียบกับ IVV ETF ที่อ้างอิงดัชนี S&P 500 เพื่อดูว่าทั้งสองกลยุทธ์รับมือกับตลาดขาลงแตกต่างกันอย่างไร
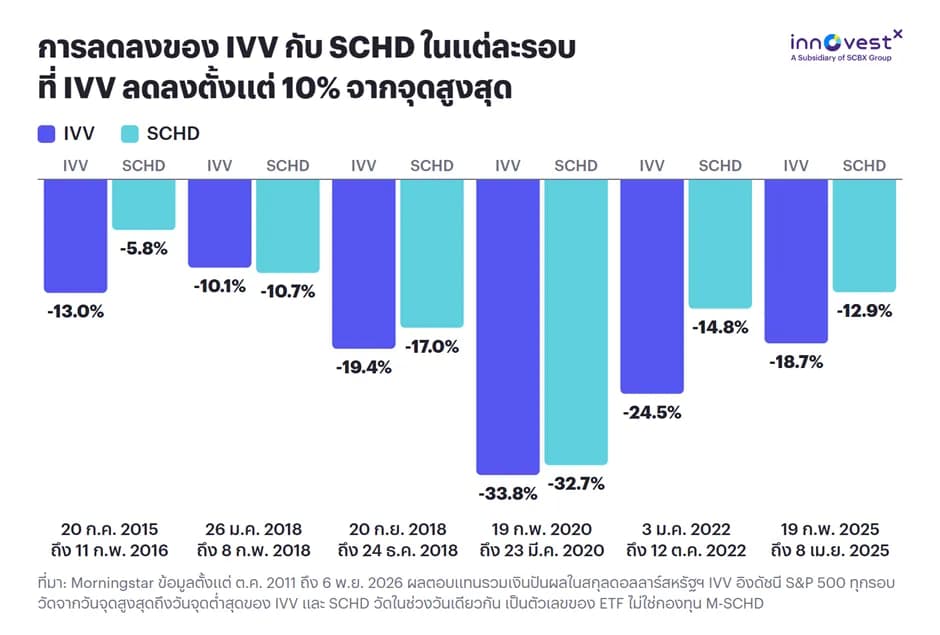
จากข้อมูลย้อนหลัง นับตั้งแต่ SCHD จัดตั้งขึ้นในปี 2011 พบว่ามี 6 รอบที่ IVV ปรับตัวลดลงตั้งแต่ 10% จากจุดสูงสุดถึงจุดต่ำสุด โดยในช่วงเวลาเดียวกัน SCHD ปรับตัวลดลงน้อยกว่า IVV ถึง 5 รอบ
ตัวเลขนี้ฟังดูน่าสนใจ แต่เรื่องไม่ได้จบแค่นั้น เพราะตลาดขาลงแต่ละรอบมีสาเหตุแตกต่างกัน และหุ้นปันผลคุณภาพก็ไม่ได้ให้ผลลัพธ์ที่เหมือนกันทุกครั้ง ลองไปดูบทเรียนจากแต่ละรอบกัน
6 รอบนี้นับกันอย่างไร?
ก่อนจะไล่ดูผลลัพธ์ ต้องเข้าใจวิธีการเปรียบเทียบก่อน
การศึกษานี้พิจารณาช่วงที่ IVV ปรับตัวลดลงตั้งแต่ 10% จากจุดสูงสุดถึงจุดต่ำสุด โดยใช้ข้อมูลตั้งแต่เดือนตุลาคม 2011 ถึงวันที่ 6 พฤศจิกายน 2026 จึงไม่รวมเหตุการณ์ก่อนหน้านั้น เช่น วิกฤตการเงินโลกปี 2008
ส่วนผลตอบแทนของ SCHD วัดในช่วงเวลาเดียวกับ IVV และคำนวณแบบ Total Return โดยสมมติให้นำเงินปันผลกลับไปลงทุนต่อ จึงสะท้อนผลตอบแทนรวมของผู้ลงทุนได้มากกว่าการดูเฉพาะราคาหน่วยลงทุน
ทั้งนี้ วันเริ่มต้นและสิ้นสุดของแต่ละรอบอ้างอิงจากจุดสูงสุดและจุดต่ำสุดของ IVV ดังนั้นตัวเลขจึงสะท้อนช่วงที่ตลาดปรับตัวลงแรงของแต่ละรอบ ไม่ใช่ผลตอบแทนที่นักลงทุนทุกคนจะได้รับจริง
เมื่อวางผลลัพธ์ทั้ง 6 รอบเรียงกัน จะเห็นว่าแท่งของ SCHD สั้นกว่า IVV ใน 5 รอบ สะท้อนให้เห็นว่าหุ้นปันผลคุณภาพเคยช่วยลดแรงกระแทกได้ในหลายสถานการณ์
แต่หากมองเฉพาะตัวเลข เราอาจยังไม่เห็นว่าเหตุใด SCHD จึงทำได้ดีกว่าในบางรอบ และแทบไม่ต่างจาก IVV ในบางรอบ
ปี 2022 รอบที่ส่วนต่างกว้างที่สุด
ปี 2022 เป็นตัวอย่างที่ชัดเจนที่สุดของช่วงเวลาที่ SCHD ทำผลงานได้ดีกว่า IVV ในแง่การลดลงของตลาด
ในช่วงที่ Fed ปรับขึ้นดอกเบี้ยอย่างรวดเร็วเพื่อควบคุมเงินเฟ้อ Bond Yield ที่เพิ่มสูงขึ้นกดดัน Valuation ของหุ้น โดยเฉพาะหุ้น Growth และหุ้นเทคโนโลยีที่มี P/E สูง ขณะเดียวกัน นักลงทุนเริ่มปรับพอร์ตจากหุ้นที่เน้นการเติบโตไปสู่หุ้น Value และบริษัทที่มีกระแสเงินสดแข็งแกร่งมากขึ้น
SCHD จึงมีความได้เปรียบจากลักษณะพอร์ตที่แตกต่างจาก IVV โดยเน้นหุ้นที่มีประวัติการจ่ายปันผลและคุณภาพทางการเงินที่ดี รวมถึงมีน้ำหนักในกลุ่ม Consumer Staples, Healthcare และ Energy มากกว่า ขณะที่มีน้ำหนักในหุ้น Technology ต่ำกว่า IVV
ผลลัพธ์คือ ในช่วงที่ IVV ปรับตัวลง 24.5% SCHD ลดลงเพียง 14.8% ซึ่งเป็นส่วนต่างที่กว้างที่สุดใน 6 รอบที่ศึกษา
แล้วตลาดขาลงรอบอื่นให้บทเรียนอะไร?
แม้ปี 2022 จะเป็นตัวอย่างที่ชัดเจน แต่ SCHD ก็ไม่ได้ช่วยลดแรงกระแทกได้มากในทุกวิกฤต เพราะผลลัพธ์ขึ้นอยู่กับสาเหตุที่ทำให้ตลาดปรับตัวลงด้วย
ปี 2015–2016: เศรษฐกิจจีนชะลอตัวและราคาน้ำมันร่วง
ตลาดในช่วงนี้เผชิญความกังวลจากการชะลอตัวของเศรษฐกิจจีน การลดค่าเงินหยวน และภาวะอุปทานน้ำมันส่วนเกินที่กดดันราคาพลังงาน ประกอบกับความไม่แน่นอนจากการเริ่มขึ้นดอกเบี้ยของ Fed
ในช่วงดังกล่าว IVV ปรับตัวลดลง 13.0% ขณะที่ SCHD ลดลงเพียง 5.8%
ผลลัพธ์นี้สะท้อนว่าหุ้นปันผลคุณภาพสามารถช่วยลดแรงกระแทกได้ในช่วงที่ตลาดกังวลต่อแนวโน้มเศรษฐกิจ แม้จะต้องเผชิญความผันผวนจากหลายปัจจัยพร้อมกัน
ปี 2018: ดอกเบี้ยขาขึ้นและความกังวลสงครามการค้า
ปี 2018 มีตลาดปรับตัวลงแรง 2 รอบ แต่ผลลัพธ์ของ SCHD กลับแตกต่างกัน
รอบต้นปี ตลาดตกใจจากตัวเลขค่าจ้างแรงงานสหรัฐฯ ที่เติบโตสูงกว่าคาด ทำให้เกิดความกังวลเรื่องเงินเฟ้อและการขึ้นดอกเบี้ยที่รวดเร็วขึ้น นักลงทุนจึงเทขายหุ้นเป็นวงกว้าง ส่งผลให้ SCHD ลดลง 10.7% มากกว่า IVV ที่ลดลง 10.1% เล็กน้อย
แต่ในรอบปลายปี ซึ่งตลาดเผชิญความกังวลจากสงครามการค้าสหรัฐฯ–จีน การชะลอตัวของเศรษฐกิจโลก และการขึ้นดอกเบี้ยของ Fed หุ้น Value เริ่มมีความได้เปรียบเมื่อเทียบกับหุ้น Growth มากขึ้น ส่งผลให้ SCHD ลดลง 17.0% น้อยกว่า IVV ที่ลดลง 19.4%
สองเหตุการณ์นี้แสดงให้เห็นว่า แม้จะเกิดขึ้นในปีเดียวกัน แต่ลักษณะของแรงขายในตลาดก็สามารถทำให้ผลลัพธ์ของหุ้นปันผลแตกต่างกันได้
ปี 2020: COVID-19 วิกฤตที่ตลาดแทบทุกกลุ่มถูกขายพร้อมกัน
การแพร่ระบาดของ COVID-19 และมาตรการ Lockdown ทั่วโลก ทำให้กิจกรรมทางเศรษฐกิจหยุดชะงัก นักลงทุนกังวลต่อภาวะเศรษฐกิจถดถอยและเร่งลดความเสี่ยงในสินทรัพย์ต่าง ๆ
ครั้งนี้แรงขายไม่ได้จำกัดอยู่เฉพาะหุ้น Growth แต่เกิดขึ้นในตลาดหุ้นเกือบทุกกลุ่ม แม้หุ้น Consumer Staples และ Healthcare จะมีความทนทานในเชิงธุรกิจ แต่ก็ไม่สามารถหลีกเลี่ยงแรงขายจากตลาดโดยรวมได้
IVV ปรับตัวลดลงลึกที่สุดในข้อมูลชุดนี้ที่ 33.8% ขณะที่ SCHD ลดลง 32.7% ซึ่งแทบไม่แตกต่างกัน
จึงเป็นอีกตัวอย่างที่แสดงให้เห็นว่า หุ้นปันผลคุณภาพอาจไม่ได้ช่วยลดแรงกระแทกได้มากนักเมื่อเกิดวิกฤตที่ส่งผลกระทบต่อสินทรัพย์เสี่ยงในวงกว้าง
ปี 2025: Trade War และความกังวลจากนโยบายภาษีนำเข้า
การประกาศมาตรการ Reciprocal Tariffs ของสหรัฐฯ ในเดือนเมษายน 2025 สร้างความกังวลต่อเศรษฐกิจและการค้าโลก นักลงทุนเริ่มประเมินความเสี่ยงจากต้นทุนการนำเข้าที่สูงขึ้น ผลกระทบต่อ Supply Chain และโอกาสเกิดภาวะเศรษฐกิจชะลอตัว
หุ้นเทคโนโลยีและหุ้นที่มี Valuation สูงได้รับแรงกดดัน ขณะที่บริษัทที่มีธุรกิจค่อนข้างมั่นคงและกระแสเงินสดสม่ำเสมอมีแนวโน้มทนต่อแรงกดดันได้ดีกว่า
ในช่วงดังกล่าว IVV ปรับตัวลดลง 18.7% ขณะที่ SCHD ลดลง 12.9%
จึงเป็นอีกครั้งที่ลักษณะการลงทุนแบบ Quality และ Value ของ SCHD ช่วยลดผลกระทบจากตลาดขาลงได้ดีกว่า IVV
หุ้นปันผลคุณภาพไม่ได้เป็นเกราะป้องกันทุกวิกฤต
หากเปรียบตลาดหุ้นเป็นถนนที่มีหลุมบ่อ SCHD ก็อาจเปรียบได้กับโช้คอัพที่ช่วยลดแรงกระแทกในบางเส้นทาง แต่ไม่ได้ทำให้ถนนเรียบขึ้น และไม่ได้รับประกันว่าจะช่วยลดแรงกระแทกได้ทุกครั้ง
บทเรียนจากทั้ง 6 แบบทดสอบนี้ ได้สะท้อนให้เห็นว่า SCHD มีโอกาสได้เปรียบเมื่อแรงกดดันของตลาดมาจากการปรับลด Valuation ของหุ้น Growth หรือเมื่อนักลงทุนหันมาให้ความสำคัญกับหุ้น Value, Quality และบริษัทที่มีกระแสเงินสดมั่นคง
แต่หากเกิดการเทขายสินทรัพย์เสี่ยงในวงกว้าง เช่น วิกฤต COVID-19 ในปี 2020 หุ้นปันผลคุณภาพก็ยังมีโอกาสปรับตัวลงอย่างรุนแรงได้เช่นกัน
แล้ว M-SCHD เหมาะกับนักลงทุนแบบไหน?
M-SCHD อาจเป็นทางเลือกสำหรับนักลงทุนระยะยาวที่ต้องการเพิ่มสัดส่วนหุ้นปันผลคุณภาพของสหรัฐฯ เพื่อกระจายความเสี่ยงจากการลงทุนในดัชนี S&P 500 เพียงอย่างเดียว โดยเฉพาะผู้ที่ต้องการลดการกระจุกตัวในหุ้น Growth และ Mega-cap Technology และต้องการเพิ่มส่วนผสมของหุ้น Value และ Quality Dividend เข้าพอร์ต เพื่อเสริมความหลากหลายของสไตล์การลงทุน ซึ่งมีโอกาสช่วยลดแรงกระแทกในบางสภาวะตลาด
สุดท้าย คำถามจึงอาจไม่ใช่ “หุ้นปันผลคุณภาพจะช่วยรับแรงกระแทกได้ทุกครั้งหรือไม่?”
แต่คือ “ในวันที่ตลาดร่วงแรง เราอยากให้พอร์ตของเรามีส่วนผสมแบบไหน?”
เพราะสำหรับนักลงทุนระยะยาว การมีพอร์ตที่ไม่ได้พึ่งพาการเติบโตของหุ้นเพียงกลุ่มเดียว อาจช่วยให้ผ่านช่วงเวลาที่ตลาดผันผวนได้ดีขึ้น และที่สำคัญ อาจช่วยให้เรามีวินัยในการลงทุนและตัดสินใจถือต่อได้ง่ายขึ้น
นักลงทุนสามารถเลือกลงทุนใน SCHD ETF ตรงด้วยสกุลเงิน USD หรือ
หากต้องการลงทุนด้วยเงินบาทและลดความยุ่งยากในการจัดการภาษีจากการลงทุนต่างประเทศสามารถเลือกลงทุนผ่าน M-SCHD กองทุน Exclusive ค่าธรรมเนียมต่ำที่สุดในไทย* เริ่มลงทุนเพียง 1,000 บาท ผ่านแอป INVX
*ข้อมูล ณ 9 พ.ย. 2026
คำเตือน: ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน กองทุนนี้มีความเสี่ยงเฉพาะ และมีการลงทุนในต่างประเทศ จึงมีความเสี่ยงจากอัตราแลกเปลี่ยน ซึ่งอาจทำให้ผู้ลงทุนได้รับผลขาดทุนจากอัตราแลกเปลี่ยนหรือได้รับเงินคืนต่ำกว่าเงินลงทุนเริ่มแรกได้ ทั้งนี้ บริษัทฯ อาจได้รับ Trail Fee ซึ่งเป็นส่วนหนึ่งของค่าธรรมเนียมที่เรียกเก็บจากกองทุนตามที่ระบุไว้ในหนังสือชี้ชวน
สอบถามรายละเอียดเพิ่มเติมและขอรับหนังสือชี้ชวนได้ทุกวันทำการที่ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด หรือ Facebook: InnovestX