สรุปสาระสำคัญ
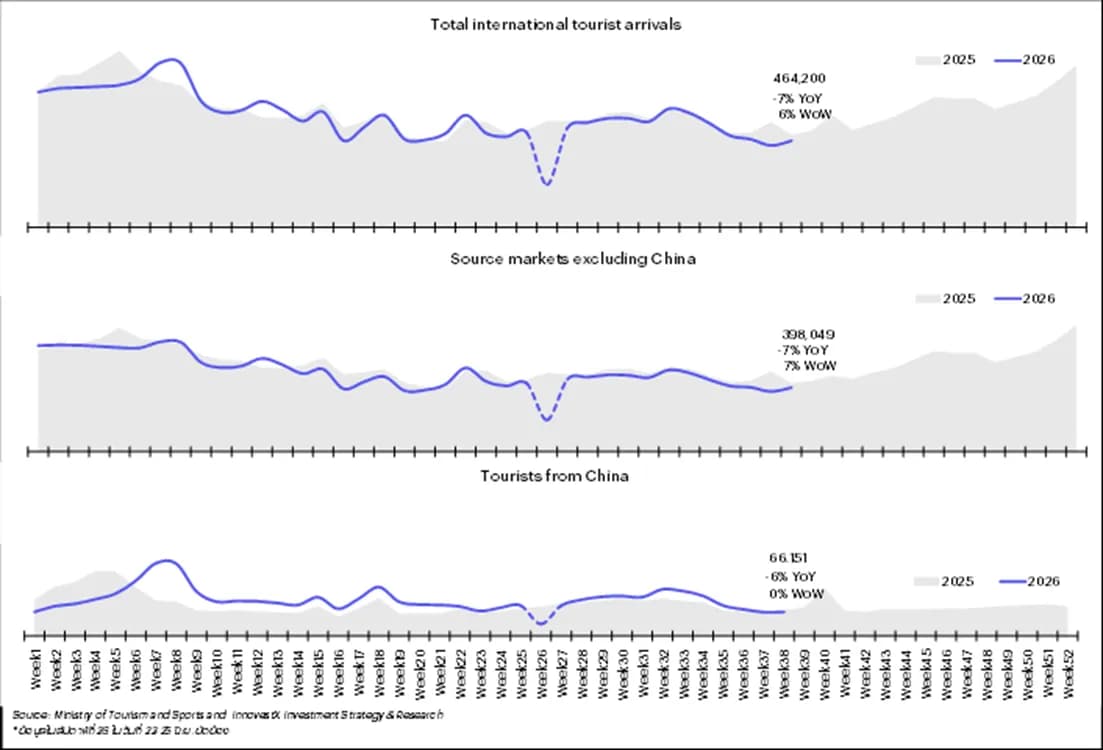
นักท่องเที่ยวต่างชาติสัปดาห์ที่ 38 ของปี 2026 อยู่ที่ 464,200 คน ลดลง 7% YoY แต่เพิ่มขึ้น 6% WoW โดยได้รับแรงหนุนจากตลาดนักท่องเที่ยวอื่นที่ไม่ใช่จีน จากการฟื้นตัวของตลาดญี่ปุ่น มาเลเซีย และรัสเซีย จำนวนนักท่องเที่ยวสะสมอยู่ที่ 22.2 ล้านคน ลดลง 3.7% YoY เราคงมุมมองเชิงบวกต่อการฟื้นตัวในช่วง 4Q26 ซึ่งเป็นฤดูกาลท่องเที่ยวหลักของไทย โดยหุ้นเด่นของเราคือ ERW, CENTEL และ AOT
ประเด็นสำคัญ
- นักท่องเที่ยวต่างชาติสัปดาห์ที่ 38 ของปี 2026 (13-19 ก.ย.) อยู่ที่ 464,200 คน (-7% YoY แต่ +6% WoW) โดยตลาดนักท่องเที่ยวจีนอยู่ที่ 66,151 คน (-6% YoY และทรงตัว WoW) ขณะที่ตลาดนักท่องเที่ยวอื่นที่ไม่ใช่จีนอยู่ที่ 398,049 คน (-7% YoY และ +7% WoW)
- การฟื้นตัวของสัปดาห์นี้ได้รับแรงหนุนจากตลาดระยะใกล้ โดยเฉพาะมาเลเซีย เพิ่มขึ้น 29.1% WoW จากวันหยุด Malaysia Day และ ญี่ปุ่น เพิ่มขึ้น 55.4% WoW ก่อนเข้าสู่วันหยุด Silver Week ขณะที่ตลาดเกาหลีใต้มีสัญญาณฟื้นตัวจากการเตรียมเดินทางในช่วงเทศกาล Chuseok
- นักท่องเที่ยวตลาดระยะไกลยังทรงตัว โดยนักท่องเที่ยวรัสเซียเพิ่มขึ้น 7.6% WoW จากการเดินทางก่อนเข้าสู่ High Season ของยุโรป
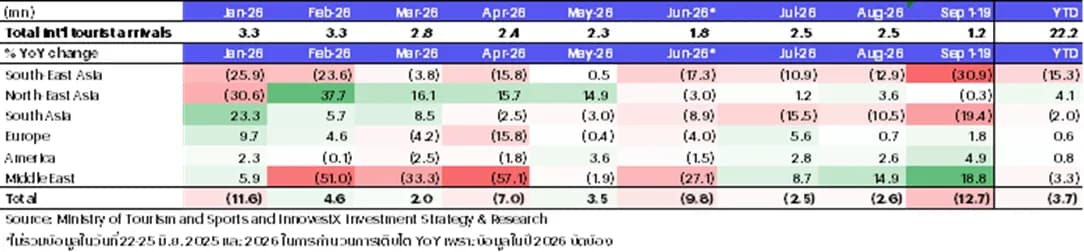
- ในวันที่ 1 -19 ก.ย. แนวโน้มจำนวนนักท่องเที่ยวตะวันออกกลางกลับมามีทิศทางที่ดีขึ้น เติบโต 18.7% YoY
- จำนวนนักท่องเที่ยวสะสมตั้งแต่วันที่ 1 ม.ค.-19 ก.ย. 2026 อยู่ที่ 22.18 ล้านคน ลดลง 3.7% YoY
มุมมองของเรา
- โดยปกติเดือน ก.ย. จะเป็นเดือนที่อ่อนแอที่สุดของ 3Q26 ดังนั้นทิศทางการฟื้นตัวโดยรวมยังเป็นไปตามที่เราคาดไว้ โดยจำนวนนักท่องเที่ยวต่างชาติรายเดือนจะต้องเฉลี่ยราว 2.3-2.4 ล้านคนใน 3Q26 และ 3.1-3.2 ล้านคนใน 4Q26 จึงจะทำให้จำนวนนักท่องเที่ยวต่างชาติทั้งปี 2026 อยู่ที่ 33 ล้านคน ตามประมาณการของเรา
- เรายังคงมุมมองเชิงบวกต่อกลุ่มท่องเที่ยว โดยมีปัจจัยหนุนจากการเข้าสู่ช่วง High Season ขณะที่ผู้ประกอบการโรงแรมรายงานแนวโน้มยอดจองที่ดีขึ้นในเดือน ต.ค. นอกจากนี้ ยังมีแรงหนุนจากอีเวนต์ระดับโลก เช่น IMF-World Bank Group Annual Meetings (12-18 ต.ค.) และ Tomorrowland Thailand (11-13 ธ.ค.) รวมถึงมาตรการกระตุ้นการท่องเที่ยวภายในประเทศ หุ้นเด่นของเราคือ ERW (ราคาเป้าหมาย 4.3 บาท), CENTEL (ราคาเป้าหมาย 47 บาท) และ AOT (ราคาเป้าหมาย 72 บาท)
- นักท่องเที่ยวตะวันออกกลางที่พลิกกลับมาเติบโต YoY ได้ในสัปดาห์นี้ ส่งผลบวกต่อกลุ่มโรงพยาบาล โดย BH มีสัดส่วนรายได้จากผู้ป่วยตะวันออกกลางมากที่สุด (24% ของรายได้) รองลงมาคือ PR9 (9%), BDMS (4%), BCH (3%) และ CHG (2%) อย่างไรก็ดี เราคงมุมมองว่ากลุ่มผู้ป่วยตะวันออกกลางยังมีแนวโน้มฟื้นตัวใน 2H26 จากการที่โรงพยาบาลยังได้รับการนัดหมายจากผู้ป่วยเพิ่มขึ้น นอกจากนี้ การดำเนินงานของกลุ่มการแพทย์ใน 2H26 จะได้รับแรงหนุนจาก pent-up demand ทั้งจากผู้ป่วยไทยและต่างชาติ รวมถึงโรคระบาดตามฤดูกาล หุ้นเด่นของกลุ่มการแพทย์ได้แก่ BH (ราคาเป้าหมาย 245 บาท), PR9 (ราคาเป้าหมาย 23 บาท) และ BCH (ราคาเป้าหมาย 13 บาท)
ข้อสงวนสิทธิ์
ข้อมูล ความเห็น บทวิเคราะห์ ราคา การคาดการณ์ และ/หรือ ข้อมูลอื่นใด (“ข้อมูล”) ที่ปรากฏ จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น โดยมีที่มาจากแหล่งข้อมูลสาธารณะที่เชื่อว่าเชื่อถือได้ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“INVX”) ไม่รับรองความถูกต้อง ครบถ้วน หรือความเป็นปัจจุบันของข้อมูลดังกล่าว โดยเป็นข้อมูล ณ วันที่เผยแพร่และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ข้อมูลนี้ไม่ถือเป็นการรับประกันราคาหรือผลตอบแทน คำแนะนำการลงทุน การเสนอซื้อหรือขายหลักทรัพย์ หรือชักชวนให้เสนอซื้อหรือเสนอขายหลักทรัพย์ใด INVX และ/หรือ กรรมการ พนักงาน และลูกจ้างของ INVX ไม่รับผิดชอบต่อความเสียหายอันเป็นผลมาจากหรือเกี่ยวข้องกับการใช้ข้อมูลดังกล่าว
INVX และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยที่บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCBX) เป็นผู้ถือหุ้นรายใหญ่ ข้อมูลที่เกี่ยวข้องกับธนาคารฯ มีวัตถุประสงค์เพื่อใช้ในการเปรียบเทียบเท่านั้น INVX และ/หรือ บริษัทในเครือ SCBX อาจเป็นที่ปรึกษาทางการเงิน ผู้จัดจำหน่ายหลักทรัพย์ ผู้ออกและเสนอขายหุ้นกู้ที่มีอนุพันธ์แฝง หรือ ตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ บนหลักทรัพย์ที่ปรากฏอยู่ในรายงานฉบับนี้ รวมถึงอาจมีการทำธุรกรรมอื่นใดในหลักทรัพย์ที่ถูกกล่าวถึง อันอาจก่อให้เกิดความขัดแย้งทางผลประโยชน์ได้ ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน อ่านต่อ: > ข้อสงวนสิทธิ์.pdf