
ในการประชุม Trump–Xi Summit คาดว่าจะหารือเรื่องพักรบการค้า ภาษี AI ชิปขั้นสูง Rare Earth การซื้อสินค้าเกษตรและ Boeing รวมถึงโอกาสเปิดทางให้ EV จีนลงทุนในสหรัฐ โดยภาพรวมคาดว่าเป็นการลดความตึงเครียดมากกว่ายุติการแข่งขัน ซึ่งหากผลการเจรจาออกมาในทิศทางบวก INVX ประเมินหุ้นที่มีโอกาสได้ประโยชน์ ได้แก่ BA, ADM, BG จากการซื้อสินค้าสหรัฐ, LMT, RTX, NOC, GM, F, TSLA จากความเสี่ยง Rare Earth ที่ลดลง, BYD, CATL, Xiaomi หากสหรัฐเปิดช่องการลงทุน EV จีนมากขึ้น และ NVDA, AMD, BABA, Tencent, BIDU หากมีการผ่อนคลายข้อจำกัดด้านชิป ขณะที่ SMIC และ Cambricon ยังได้แรงสนับสนุนระยะกลาง–ยาว หากการแข่งขันด้านเทคโนโลยียังคงดำเนินต่อ
Markets
Trump–Xi Summit: คาดพักรบการค้า เปิดช่องคุย AI
09988HKEXBABA23SET09618HKEXPDDNASDAQNVDANASDAQNVDA23SETAMD23SETAMDNASDAQTENCENT23SET00700HKEXBIDU23SET09888HKEXSMIC23SET00981HKEXLMTNYSENOCNYSEBANYSEGMNYSEFNYSETSLA23SETTSLANASDAQADMNYSEBGNYSELNGNYSE01211HKEXCATL23SET03750HKEXXIAOMI23SET01810HKEXDELTASETHANASETKCESETPSLSETRCLSETTTASET
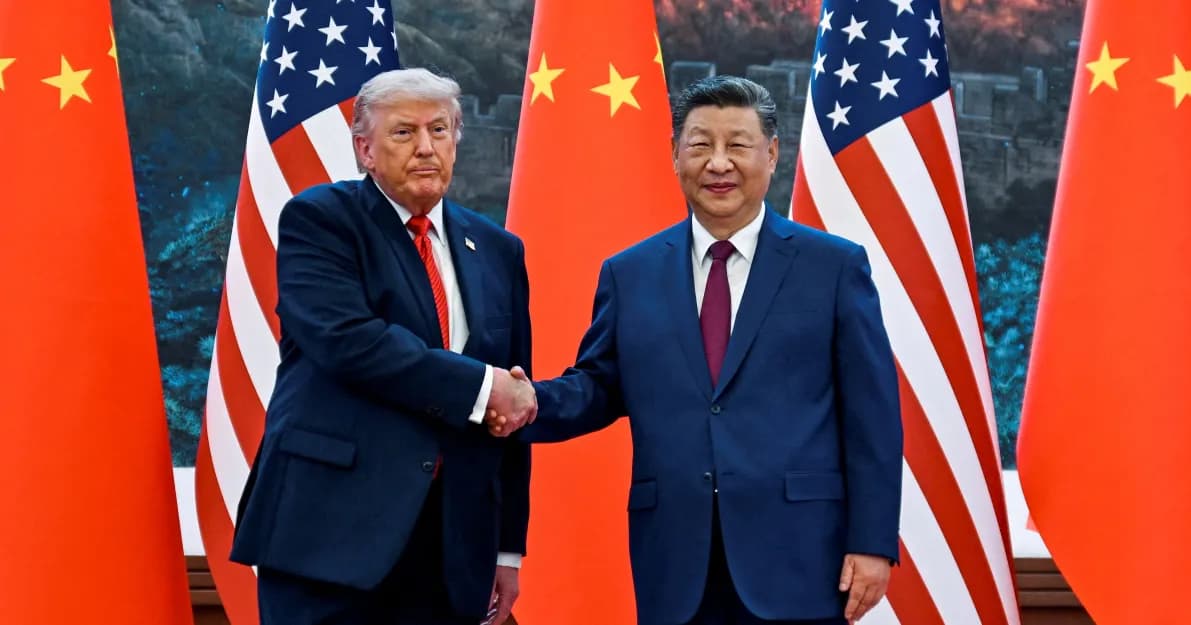
การเยือนสหรัฐของ Xi Jinping ระหว่างวันที่ 23–25 ก.ย. 2026 และการพบกับ Donald Trump ถูกจับตาในฐานะเวทีสำคัญสำหรับการลดความเสี่ยงระยะสั้นระหว่างสองประเทศ มากกว่าจะเป็นการยุติการแข่งขันเชิงยุทธศาสตร์ โดยการหารือเบื้องต้นระหว่างเจ้าหน้าที่ระดับสูงของทั้งสองฝ่ายครอบคลุมการค้า การลงทุน AI และแร่สำคัญ
1. การค้าและภาษี: ประเด็นที่มีโอกาสเห็นความคืบหน้ามากที่สุด
ประเด็นแรกที่ตลาดจับตาคือ การต่ออายุข้อตกลงพักรบด้านการค้า ซึ่งจะสิ้นสุดวันที่ 10 พ.ย. รวมถึงการลดภาษีแบบตอบโต้สำหรับสินค้าที่ไม่อ่อนไหวบางประเภท ภายใต้กรอบสินค้ามูลค่าราว $30bn ที่ทั้งสองฝ่ายกำลังหารือกัน การต่ออายุข้อตกลงจะช่วยลดความเสี่ยงจากการกลับมาเพิ่มภาษีและข้อจำกัดทางการค้าในระยะสั้น แต่ยังไม่ได้หมายถึงการยกเลิกโครงสร้างภาษีที่มีอยู่ทั้งหมด
โอกาสจากการเจรจา: ผลลัพธ์ที่เป็นไปได้คือการต่ออายุพักรบ การลดภาษีสินค้าที่ไม่ใช่ยุทธศาสตร์ และการเดินหน้ากลไกหารือด้านการค้าและการลงทุน มากกว่าข้อตกลงการค้าขนาดใหญ่
Implication การลงทุน: หากลดความเสี่ยงด้านภาษีได้ จะเป็นบวกต่อบรรยากาศลงทุนในหุ้นจีนและฮ่องกง รวมถึงบริษัทที่มีรายได้เชื่อมโยงการค้าระหว่างจีนกับสหรัฐ เช่น Alibaba (BABA), JD.com (JD), PDD Holdings (PDD) อย่างไรก็ดี ผลต่อกำไรจริงยังขึ้นอยู่กับว่าสินค้าใดได้รับการลดภาษี
2. AI และ Semiconductor: ร่วมมือด้านความปลอดภัย แต่การแข่งขันยังดำเนินต่อ
AI กลายเป็นหัวข้อใหม่ของความสัมพันธ์สหรัฐ–จีน โดยการหารือระดับเจ้าหน้าที่ล่าสุดนำไปสู่การจัดตั้งช่องทางเจรจาด้าน ความปลอดภัยของ AI และกลไกแจ้งเหตุฉุกเฉิน และมีแผนหารือกันอีกครั้งที่เซินเจิ้นภายในสองเดือน เป้าหมายหลักคือป้องกันเหตุที่ระบบ AI ทำงานเกินการควบคุม การโจมตีทางไซเบอร์ และความเสี่ยงที่เกี่ยวข้องกับความมั่นคง
อย่างไรก็ตาม ประเด็น ชิปประมวลผลขั้นสูง ยังแยกออกจากความร่วมมือด้านความปลอดภัย สหรัฐยังจำกัดการส่งชิปและเครื่องจักรผลิตชิปขั้นสูงเข้าสู่จีน แม้จะอนุญาต Nvidia H200 บางส่วน ขณะที่จีนเร่งพัฒนาชิปและระบบ AI ภายในประเทศเพื่อลดการพึ่งพาสหรัฐ โดย Huawei, Alibaba และผู้พัฒนาจีนยังเดินหน้าสร้างระบบประมวลผลและโมเดลที่รองรับชิปในประเทศ แม้สหรัฐยังได้เปรียบด้านชิปแนวหน้า
โอกาสจากการเจรจา: มีโอกาสเห็นกรอบความร่วมมือด้านความปลอดภัย AI มากกว่าการยกเลิกข้อจำกัดด้านชิป หากมีการผ่อนคลายการเข้าถึงชิปบางระดับเพิ่มเติม จะช่วยลดข้อจำกัดด้านกำลังประมวลผลของบริษัทจีน
Implication การลงทุน: หากสหรัฐเปิดการเข้าถึงชิปมากขึ้น Nvidia (NVDA), AMD มีโอกาสได้ประโยชน์จากตลาดจีน ขณะที่ Alibaba (BABA), Tencent (0700.HK), Baidu (BIDU) จะได้รับประโยชน์จากกำลังประมวลผลที่เพิ่มขึ้น ในทางกลับกัน หากข้อจำกัดยังคงอยู่ ธีมการพึ่งพาเทคโนโลยีภายในจีนยังสนับสนุน SMIC, Cambricon และระบบนิเวศชิปจีนต่อไป
3. แร่หายาก: อำนาจต่อรองสำคัญของจีน
แร่หายากเป็นหนึ่งในประเด็นสำคัญที่สุด เนื่องจากจีนครองประมาณ 70% ของการทำเหมือง และมากกว่า 85% ของการแปรรูปและผลิตแร่หายากของโลก ทำให้ข้อจำกัดการส่งออกของจีนสามารถกระทบอุตสาหกรรมสหรัฐได้ตั้งแต่กลาโหม รถยนต์ ไปจนถึงเทคโนโลยี
โดยอิงจาก Bloomberg Economics ซึ่งระบุว่าอุตสาหกรรมสหรัฐที่พึ่งพาวัตถุดิบเหล่านี้มีขนาดรวมประมาณ $1.2tn หรือ 4% ของ GDP สหรัฐ ขณะที่สหรัฐยังต้องใช้เวลาอีกหลายปีกว่าจะสร้างห่วงโซ่อุปทานทดแทนจีนได้อย่างมีนัยสำคัญ
โอกาสจากการเจรจา: สหรัฐต้องการให้การออกใบอนุญาตและการส่งออกแร่หายากจากจีนมีความแน่นอนมากขึ้น ขณะที่จีนต้องการใช้ประเด็นนี้ประกอบการเจรจาเรื่องภาษีและข้อจำกัดเทคโนโลยี หากสองฝ่ายสามารถรักษาการไหลของวัตถุดิบได้ จะช่วยลดความเสี่ยงต่อห่วงโซ่อุปทานอย่างมีนัยสำคัญ
Implication การลงทุน: อุตสาหกรรมที่ได้ประโยชน์หากการส่งออกกลับมามีเสถียรภาพ ได้แก่ กลาโหมและอากาศยาน รถยนต์และ EV หุ่นยนต์ ระบบอัตโนมัติ และอุปกรณ์พลังงาน โดยหุ้นที่เกี่ยวข้อง ได้แก่ Lockheed Martin (LMT), RTX, Northrop Grumman (NOC), Boeing (BA), General Motors (GM), Ford (F) และ Tesla (TSLA) จากความเสี่ยงด้านวัตถุดิบและการหยุดชะงักของการผลิตที่ลดลง ขณะที่ผู้ผลิตแร่หายากนอกจีนอาจได้รับแรงสนับสนุนจากภาวะขาดแคลนน้อยลงหากข้อจำกัดถูกผ่อนคลาย
4. สินค้าเกษตรและ Boeing: พื้นที่ที่ตกลงกันได้ง่ายกว่าเทคโนโลยี
สินค้าเกษตรถือเป็นพื้นที่ที่อ่อนไหวด้านความมั่นคงน้อยกว่าชิปหรือเทคโนโลยี จึงมีโอกาสถูกใช้เป็นส่วนหนึ่งของข้อตกลง โดยจีนมีกรอบซื้อถั่วเหลืองจากสหรัฐ 25 ล้านตันต่อปีถึงปี 2028 ตามข้อมูลฝ่ายสหรัฐ และมีการหารือการซื้อสินค้าเกษตรประเภทอื่นเพิ่มอีกประมาณ $17bn
ด้านอากาศยาน จีนเคยให้คำมั่นซื้อเครื่องบิน Boeing จำนวน 200 ลำ ในการพบกันเดือน พ.ค. โดยล่าสุดประมาณ 140 ลำมีความคืบหน้า และอีก 10 ลำอยู่ระหว่างจัดทำคำสั่งซื้อ อย่างไรก็ตาม Boeing ระบุว่ายังไม่ควรคาดหวังคำสั่งซื้อขนาดใหญ่อีกชุดจากการประชุมครั้งนี้
โอกาสจากการเจรจา: มีโอกาสเห็นการยืนยันหรือเร่งดำเนินการตามคำสั่งซื้อเดิม มากกว่าการประกาศดีลใหม่ขนาดใหญ่ รวมถึงอาจมีการเพิ่มการซื้อสินค้าเกษตรเพื่อสร้างผลลัพธ์ที่จับต้องได้จากการประชุม
Implication การลงทุน: Boeing (BA) มีความเชื่อมโยงโดยตรงที่สุดหากจีนเร่งยืนยันและรับมอบเครื่องบิน ขณะที่ Archer-Daniels-Midland (ADM) และ Bunge (BG) มีโอกาสได้รับประโยชน์จากปริมาณการค้าสินค้าเกษตรระหว่างสหรัฐกับจีนที่เพิ่มขึ้น
5. พลังงาน: มีพื้นที่เปิดการค้า แต่ผลบวกอาจไม่กระจายเท่ากัน
การลดภาษีสินค้าที่ไม่อ่อนไหวมูลค่าราว $30bn อาจครอบคลุมสินค้า พลังงานของสหรัฐ หลังการค้าพลังงานระหว่างสองประเทศลดลงจากมาตรการภาษี หากมีการผ่อนคลาย อาจช่วยให้การส่งน้ำมันและก๊าซกลับมาฟื้นตัวบางส่วน
อย่างไรก็ดี ผลประโยชน์ต่อผู้ผลิต LNG สหรัฐอาจไม่ชัดเจนทั้งหมด เพราะผู้ซื้อจีนบางรายสามารถนำสัญญา LNG ไปขายต่อในตลาดอื่นได้ จึงไม่ควรตีความว่าการกลับมาซื้อของจีนจะส่งผ่านไปสู่กำไรของผู้ผลิตทุกบริษัทโดยตรง
Implication การลงทุน: หากการค้าพลังงานกลับมาเปิดกว้างขึ้นจะช่วยลดความเสี่ยงด้านอุปสงค์ต่อผู้ส่งออกพลังงานสหรัฐ แต่ผลบวกต่อหุ้นอย่าง Cheniere Energy (LNG) หรือผู้ผลิตก๊าซควรพิจารณาร่วมกับราคาพลังงาน สัญญาขาย และกำลังการผลิต มากกว่าพิจารณาจากการประชุมเพียงปัจจัยเดียว
6. การลงทุนและ EV จีนในสหรัฐ: มีสัญญาณเปิดหารือ แต่ข้อจำกัดยังสูง
รายงานระบุว่าผู้บริหารจากบริษัทจีน เช่น BYD, CATL, Xiaomi และ Gotion อาจร่วมคณะธุรกิจในการเยือนสหรัฐ สะท้อนว่าการลงทุนข้ามประเทศและการเข้าถึงตลาดอาจเป็นหนึ่งในหัวข้อหารือ
อย่างไรก็ตาม อุปสรรคสำคัญยังอยู่ในระดับสูง สหรัฐเก็บภาษีรถ EV จากจีนที่ 100% และมีกฎจำกัดรถเชื่อมต่อที่เกี่ยวข้องกับซอฟต์แวร์และฮาร์ดแวร์จีนตั้งแต่รุ่นปี 2027 เป็นต้นไป ขณะที่ภาคอุตสาหกรรมรถยนต์สหรัฐยังคัดค้านการเปิดตลาดให้ผู้ผลิตจีนโดยตรง ดังนั้น โอกาสเกิดข้อตกลง EV ขนาดใหญ่ยังจำกัด
โอกาสจากการเจรจา: มีความเป็นไปได้มากกว่าที่จะเห็นการหารือเรื่อง การลงทุนหรือการผลิตภายในสหรัฐ แทนการลดภาษีนำเข้า EV จีนโดยตรง
Implication การลงทุน: หากสหรัฐฯ เปิดช่องให้บริษัทจีนลงทุนผลิตในประเทศมากขึ้น จะเป็นปัจจัยที่ควรติดตามสำหรับ BYD, CATL และ Xiaomi แต่ในระยะสั้นยังไม่ควรตีความว่าเป็นการเปิดตลาด EV สหรัฐ เนื่องจากข้อจำกัดด้านภาษี กฎรถเชื่อมต่อ และความมั่นคงยังคงอยู่
7. Taiwan และ Iran: ประเด็นที่อาจกำหนดระดับความตึงเครียดหลังการประชุม
นอกเหนือจากเศรษฐกิจ การประชุมยังมีแนวโน้มครอบคลุม Taiwan และ Iran โดยจีนถือเรื่อง Taiwan เป็นประเด็นสำคัญด้านอธิปไตย ขณะที่สหรัฐต้องการหารือบทบาทของจีนในฐานะผู้ซื้อน้ำมันรายใหญ่จาก Iran ท่ามกลางความขัดแย้งในตะวันออกกลาง โดยประเด็น Taiwan ถูกระบุว่าเป็นหนึ่งในเส้นแดงของจีน ขณะที่ Iran ถูกยกเป็นหนึ่งในหัวข้อที่เจ้าหน้าที่ทั้งสองฝ่ายเตรียมหารือ
Implication การลงทุน: ประเด็นนี้มีผลผ่าน ระดับความเสี่ยงของตลาด น้ำมัน และห่วงโซ่อุปทานเทคโนโลยี มากกว่าผลต่อบริษัทใดบริษัทหนึ่ง หากความเสี่ยงทางภูมิรัฐศาสตร์ลดลง จะช่วยลดส่วนเพิ่มความเสี่ยงของตลาดเอเชีย แต่หากความขัดแย้งขยายตัว ตลาดอาจกลับมาให้น้ำหนักกับกลุ่มกลาโหม พลังงาน และความมั่นคงทางไซเบอร์มากขึ้น
8. มุมมองของ INVX
จุดสำคัญของ Trump–Xi Summit ครั้งนี้ไม่ได้อยู่ที่การยุติการแข่งขันระหว่างสองประเทศ แต่คือ การสร้างกรอบที่ทำให้การแข่งขันไม่กลับไปสู่การตอบโต้รุนแรงในระยะสั้น โดยผลลัพธ์ที่ตลาดให้น้ำหนักมากที่สุดคือการต่ออายุพักรบด้านการค้า การรักษาความต่อเนื่องของการส่งออก Rare Earth และการเปิดช่องทางหารือด้าน AI
ในเชิงหุ้นต่างประเทศ หากผลการประชุมออกมาในทิศทางลดความตึงเครียด กลุ่มที่มีความเชื่อมโยงโดยตรง ได้แก่ อากาศยาน เช่น Boeing (BA) จากโอกาสเร่งคำสั่งซื้อของจีน, สินค้าเกษตร เช่น ADM และ Bunge (BG) จากการเพิ่มการซื้อสินค้าสหรัฐฯ, รวมถึง กลาโหมและอุตสาหกรรม เช่น Lockheed Martin (LMT), RTX, Northrop Grumman (NOC) และกลุ่ม รถยนต์/EV เช่น GM, Ford (F), Tesla (TSLA) หากความเสี่ยง Rare Earth ลดลง ขณะที่กลุ่มเทคโนโลยีจะขึ้นอยู่กับรายละเอียดเรื่องชิป โดยหากมีการผ่อนคลายการเข้าถึงชิปขั้นสูง อาจเป็นบวกต่อ Nvidia (NVDA), AMD, Alibaba (BABA), Tencent และ Baidu (BIDU) ส่วนระยะกลาง–ยาว หากข้อจำกัดเทคโนโลยียังคงอยู่ การแข่งขันด้าน AI, Semiconductor และการสร้างห่วงโซ่อุปทานภายในประเทศจีน ยังสนับสนุนหุ้นอย่าง SMIC และ Cambricon ต่อไป
สำหรับตลาดหุ้นไทย ระยะสั้นคาดจะได้รับอานิสงส์เชิงบวกทางอ้อมหากการเจรจามีพัฒนาการเชิงบวก โดยกลุ่มอุตสาหกรรมที่จะตอบรับกับประเด็นนี้ ได้แก่ กลุ่มชิ้นส่วนอิเล็กทรอนิกส์ (DELTA, HANA, KCE) ซึ่งจะได้รับแรงหนุนโดยตรงจากการผ่อนคลายความตึงเครียดด้านห่วงโซ่อุปทาน (Supply Chain) และบรรยากาศการค้าโลก (Global Trade) ที่ฟื้นตัว รวมถึง กลุ่มเดินเรือ (PSL, RCL, TTA) ที่คาดว่าจะได้รับปัจจัยบวกจากปริมาณการค้าระหว่างประเทศและการขนส่งทางทะเลที่เร่งตัวขึ้นตามกิจกรรมทางเศรษฐกิจระหว่างสองมหาอำนาจ
ข้อสงวนสิทธิ์
ข้อมูล ความเห็น บทวิเคราะห์ ราคา การคาดการณ์ และ/หรือ ข้อมูลอื่นใด (“ข้อมูล”) ที่ปรากฏ จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น โดยมีที่มาจากแหล่งข้อมูลสาธารณะที่เชื่อว่าเชื่อถือได้ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“INVX”) ไม่รับรองความถูกต้อง ครบถ้วน หรือความเป็นปัจจุบันของข้อมูลดังกล่าว โดยเป็นข้อมูล ณ วันที่เผยแพร่และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ข้อมูลนี้ไม่ถือเป็นการรับประกันราคาหรือผลตอบแทน คำแนะนำการลงทุน การเสนอซื้อหรือขายหลักทรัพย์ หรือชักชวนให้เสนอซื้อหรือเสนอขายหลักทรัพย์ใด INVX และ/หรือ กรรมการ พนักงาน และลูกจ้างของ INVX ไม่รับผิดชอบต่อความเสียหายอันเป็นผลมาจากหรือเกี่ยวข้องกับการใช้ข้อมูลดังกล่าว
INVX และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยที่บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCBX) เป็นผู้ถือหุ้นรายใหญ่ ข้อมูลที่เกี่ยวข้องกับธนาคารฯ มีวัตถุประสงค์เพื่อใช้ในการเปรียบเทียบเท่านั้น INVX และ/หรือ บริษัทในเครือ SCBX อาจเป็นที่ปรึกษาทางการเงิน ผู้จัดจำหน่ายหลักทรัพย์ ผู้ออกและเสนอขายหุ้นกู้ที่มีอนุพันธ์แฝง หรือ ตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ บนหลักทรัพย์ที่ปรากฏอยู่ในรายงานฉบับนี้ รวมถึงอาจมีการทำธุรกรรมอื่นใดในหลักทรัพย์ที่ถูกกล่าวถึง อันอาจก่อให้เกิดความขัดแย้งทางผลประโยชน์ได้ ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน