Update ลุ้น Fed ลดดอกเบี้ยครั้งแรกของปี และเข้าสู่ Easing cycle หลัง Stephan Miran เข้าร่วม FOMC
By INVX Investment Products & Strategy
16 กันยายน 2025
เฟดที่มีแนวโน้มกลับมาลดดอกเบี้ยครั้งแรกของปี 2025 ในการประชุม 17 ก.ย. หลังคงอัตราดอกเบี้ยนโยบาย 9 เดือนเต็ม สะท้อนมุมมองของคณะกรรมการที่เปลี่ยนจุดสนใจจากความกังวลด้านเงินเฟ้อที่สูงมาสู่ตลาดแรงงานที่อ่อนแอ โดยตลาดมีมุมมองว่าเฟดจะปรับลดดอกเบี้ย 0.25% ในการประชุมเดือน ก.ย. นี้ ขณะที่ สตีเฟน มิแรน (Stephen Miran) ซึ่งใกล้ชิดทรัมป์เข้าร่วม FOMC ถูกมองว่าจะเพิ่มแรงกดดันให้เฟดปรับลดอัตราดอกเบี้ยในการประชุมครั้งนี้ และครั้งต่อๆ ไป เราประเมินการกลับมาลดอัตราดอกเบี้ยแม้เงินเฟ้ออยู่ในระดับสูง จะยังคงสามารถหนุนบรรยากาศให้นักลงทุนอยู่ในโหมดเปิดรับความเสี่ยง (Risk on) หนุนหุ้นเทคโนโลยีโลก หุ้นสหรัฐฯ และหุ้นนอกสหรัฐฯ (Rest of the world) โดยเฉพาะในกลุ่มตลาดเกิดใหม่ (EM) ขณะเดียวกันทองคำ-REITs ได้แรงหนุนจากอัตราผลตอบแทนพันธบัตร (Bond Yield) ที่ลดลง ด้านตราสารหนี้โลกอายุ 3-5 ปี ยังเป็นจุดเหมาะสมรับประโยชน์จากดอกเบี้ยขาลง ท่ามกลางความกังวลด้านเงินเฟ้อและการขาดดุลการคลังของสหรัฐฯที่เพิ่มขึ้น
หลังจากที่ธนาคารกลางสหรัฐฯ (เฟด) หยุดการลดดอกเบี้ยไปตั้งแต่เดือนธันวาคม 2024 และคงอัตราดอกเบี้ยนโยบายไว้ที่ 4.25-4.50% มาตลอด 9 เดือนของปี 2025 ตลาดกำลังจับตาดูการประชุมครั้งสำคัญในวันที่ 17 กันยายน 2025 ซึ่งคาดว่าเฟดจะกลับมาใช้นโยบายการเงินผ่อนคลายอีกครั้งด้วยการลดดอกเบี้ย แม้เงินเฟ้อยังคงอยู่ในระดับสูง อ้างอิงจากดัชนี CPI เดือนสิงหาคม 2025 ที่ 2.9% ซึ่งสูงกว่าเป้าหมาย 2% อย่างมีนัยสำคัญ แต่ความกังวลเรื่องตลาดแรงงานที่อ่อนแอลงกลายเป็นปัจจัยสำคัญที่ทำให้เฟดพร้อมจะเปลี่ยนจุดสนใจจากการควบคุมเงินเฟ้อมาเป็นการสนับสนุนการจ้างงาน
ในภาพรวมตลาดให้น้ำหนักส่วนใหญ่ต่อการปรับลดอัตราดอกเบี้ยในการประชุมรอบนี้ที่ 0.25% ในขณะที่นักวิเคราะห์บางส่วนมองว่ามีโอกาสที่เฟดจะปรับลดได้ถึง 0.50% แต่ยังคงให้น้ำหนักไม่มาก ทั้งนี้ FOMC ยังเหลือการประชุมอีก 2 ครั้งในปีนี้ หลังการประชุมเดือน กันยายน ซึ่งคาดว่าจะมีการปรับลดอัตราดอกเบี้ยเพิ่มเติมได้อีก 1 ครั้ง ส่งผลให้ตลาดหุ้นตอบสนองในเชิงบวกไปล่วงหน้า และอาจตามมาด้วยการเกิด Sell on Fact หลังมีการปรับลดอัตราดอกเบี้ยจริง แต่เราประเมินว่าจะเป็นจังหวะที่ดีในการเข้าสะสมสินทรัพย์เสี่ยง เนื่องด้วยเศรษฐกิจโลก และสหรัฐฯ ที่ยังคงขยายตัวและไม่เข้าสู่ภาวะถดถอย พร้อมกับกำไรบริษัทจดทะเบียนที่ยังเติบโต การปรับลดอัตราดอกเบี้ยจะยังคงเป็นปัจจัยส่งเสริมบรรยากาศการลงทุนในสินทรัพย์เสี่ยง ทำให้ราคามีโอกาสปรับตัวเพิ่มขึ้นต่อได้
นอกจากนี้ สตีเฟน มิแรน (Stephen Miran) ที่ได้รับเลือกเป็นคณะกรรมการของเฟดและสามารถเข้าร่วมการประชุม FOMC ในวันที่ 16-17 กันยายน นี้ได้ ถือเป็นหนึ่งในปัจจัยที่จะกดดันให้เฟดลดดอกเบี้ยมากขึ้น เนื่องจาก Miran เป็นหนึ่งในที่ปรึกษาเศรษฐกิจชั้นนำของ Trump จึงถูกมองว่า จะเป็นกระบอกเสียงของฝั่งบริหารในการประชุม FOMC และผลักดันเฟดให้ปรับลดอัตราดอกเบี้ย พร้อมทั้งอาจมีการรายงานความเห็นเกี่ยวกับมุมมองนโยบายการเงินของคณะกรรมแต่ละท่านให้กับทรัมป์ ซึ่งจะนำไปสู่แรงกดดันต่อคณะกรรมการเฟดที่คัดค้านการลดดอกเบี้ยได้
อย่างไรก็ตาม หากผลการประชุมผิดคาดด้วยการคงอัตราดอกเบี้ย (เราประเมินว่า มีโอกาสต่ำมาก) มีแนวโน้มทำให้สินทรัพย์เสี่ยง เช่น หุ้นปรับตัวลดลงแรง สะท้อนความผิดหวังของนักลงทุน ส่งผลให้นักลงทุนยังคงต้องติดตามการประชุมในรอบนี้อย่างใกล้ชิด
เรื่องราวของการหยุดพักของเฟด: จากธันวาคม 2024 ถึงสิงหาคม 2025
การที่เฟดคงดอกเบี้ยนโยบายตลอดปี 2025 มีสาเหตุหลักมาจากความกังวลเรื่องนโยบายขึ้นภาษีนำเข้าของรัฐบาลทรัมป์ที่อาจผลักดันให้เงินเฟ้อเพิ่มขึ้น นับตั้งแต่เดือนมกราคม 2025 เฟดได้ประชุมไป 5 ครั้งและตัดสินใจคงอัตราดอกเบี้ยไว้ทุกครั้ง โดยให้เหตุผลว่าต้องรอดูผลกระทบจากนโยบายใหม่ของทรัมป์ก่อนตัดสินใจ ประธานเฟด Jerome Powell เคยกล่าวในการแถลงข่าวเมื่อเดือนมกราคมว่า "คณะกรรมการเฟดอยู่ในโหมด Wait and see" เพราะมีความไม่แน่นอนของนโยบายด้านภาษี การอพยพ การคลัง และกฎระเบียบ ทำให้คณะกรรมการเลือกชะลอการเปลี่ยนแปลงนโยบายการเงินไปก่อน
จุดเปลี่ยนที่ Jackson Hole: เมื่อความเสี่ยงเริ่มเอียงไปทางการจ้างงาน
จุดเปลี่ยนสำคัญมาถึงเมื่อ Powell กล่าวสุนทรพจน์ในงาน Jackson Hole Economic Symposium เมื่อวันที่ 22 สิงหาคม 2025 โดยระบุว่าความสมดุลของความเสี่ยงมีแนวโน้มเปลี่ยนไป ซึ่งก่อนหน้านี้เฟดให้ความสำคัญกับความเสี่ยงเงินเฟ้อเป็นหลัก แต่ปัจจุบันเห็นความเสี่ยงฝั่งตลาดแรงงานและเศรษฐกิจอ่อนแรงที่เริ่มมีน้ำหนักมากขึ้น โดย Powell อธิบายว่าแม้ตลาดแรงงานจะดูเหมือนอยู่ในภาวะสมดุล แต่เป็นสมดุลแบบแปลก ๆ ที่เกิดจากการชะลอตัวทั้งในด้านอุปสงค์และอุปทานแรงงาน Powell เตือนว่าสถานการณ์ผิดปกตินี้อาจนำไปสู่ผลลัพธ์ที่แย่กว่าคาด และหากความเสี่ยงเกิดขึ้นจริง อาจเห็นการเลิกจ้างจำนวนมากและการว่างงานพุ่งขึ้นอย่างฉับพลัน
ตลาดแรงงานส่งสัญญาณเตือน: ตัวเลขที่ทำให้เฟดต้องกังวล
ข้อมูลตลาดแรงงานที่ออกมาในช่วงฤดูร้อนปี 2025 เริ่มส่งสัญญาณที่น่าเป็นห่วง รายงานการจ้างงานเดือนสิงหาคม 2025 ที่เผยแพร่เมื่อวันที่ 6 กันยายน แสดงให้เห็นว่าเศรษฐกิจสหรัฐสร้างงานใหม่เพียง 22,000 ตำแหน่ง ซึ่งต่ำกว่าที่นักเศรษฐศาสตร์คาดการณ์ไว้ที่ 75,000 ตำแหน่ง ที่น่าเป็นห่วงยิ่งกว่าคืออัตราการว่างงานที่เพิ่มขึ้นเป็น 4.3% ในเดือนสิงหาคม จากระดับ 4.2% ในเดือนกรกฎาคม ซึ่งเป็นระดับสูงสุดในรอบเกือบ 4 ปี นอกจากนี้ข้อมูลการขอรับสวัสดิการการว่างงานครั้งแรกยังพุ่งขึ้นเป็น 263,000 คน ซึ่งเป็นจำนวนสูงสุดตั้งแต่เดือนตุลาคม 2021
วัฏจักรใหม่ในบริบทที่แตกต่าง: การกลับมาลดดอกเบี้ยอีกครั้งท่ามกลางเงินเฟ้อที่ยังสูง
วัฏจักรการลดดอกเบี้ยที่กำลังจะเริ่มขึ้นในกันยายน 2025 มีลักษณะพิเศษ เนื่องจากเป็นการกลับมาลดดอกเบี้ยอีกครั้งท่ามกลางเงินเฟ้อที่ยังคงสูงกว่าเป้าหมาย 2% อย่างมีนัยสำคัญ การตัดสินใจนี้สะท้อนให้เห็นถึงการเปลี่ยนแปลงการมองของเฟดที่เริ่มให้ความสำคัญกับความเสี่ยงด้านการจ้างงานมากกว่าความเสี่ยงจากเงินเฟ้อ นักเศรษฐศาสตร์จำนวนมาก มองว่า ในขณะนี้เงินเฟ้อเป็นเพียงเรื่องรอง แต่ตลาดแรงงานคือเรื่องหลัก สิ่งนี้ชี้ให้เห็นถึงความเป็นไปได้สูงที่เฟดจะปรับลดอัตราดอกเบี้ยในการประชุมครั้งนี้ และมีแนวโน้มที่จะปรับลดเพิ่มเติมอีกในการประชุมครั้งถัดๆ ไป
ย้อนประวัติศาสตร์: เมื่อเฟดกลับมาลดดอกเบี้ยท่ามกลางเงินเฟ้อสูง
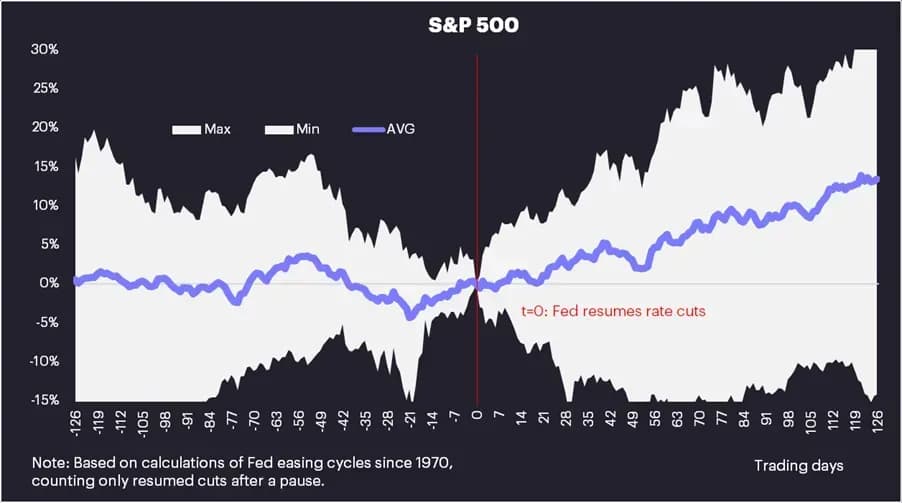
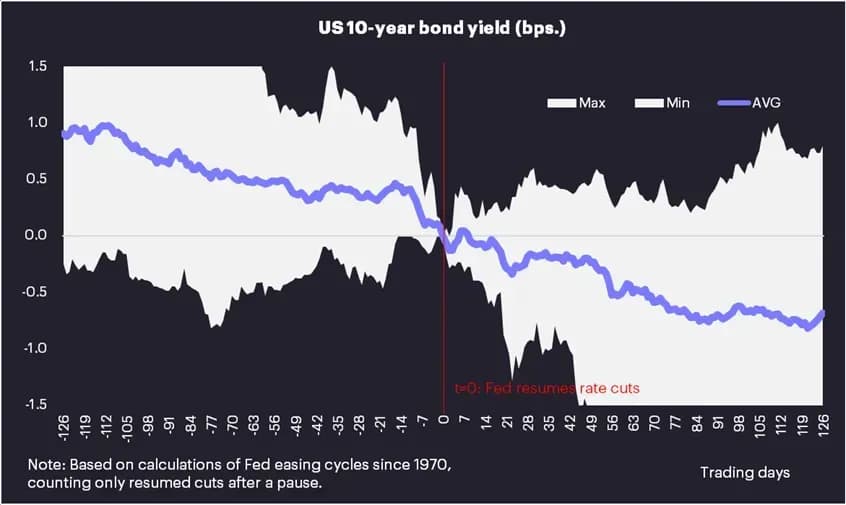
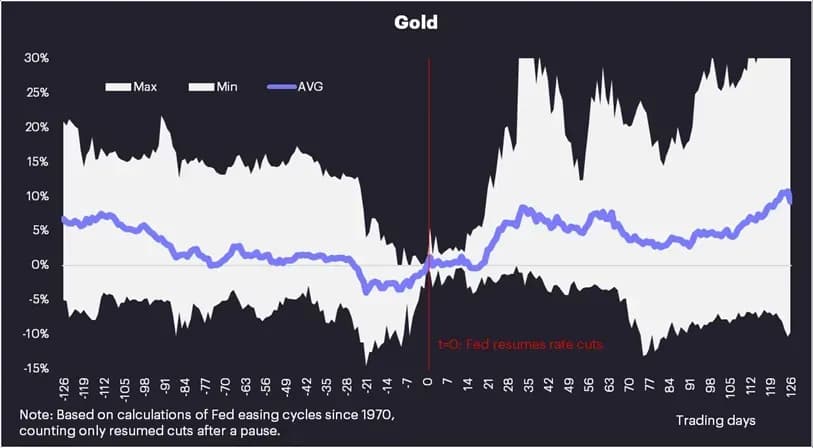
การกลับมาลดดอกเบี้ยในช่วงที่เงินเฟ้อยังสูงกว่า 2% แม้ไม่เกิดขึ้นบ่อย แต่ก็ไม่ใช่ครั้งแรกในประวัติศาสตร์ของเฟด หากย้อนกลับไปจะพบว่ามีหลายเหตุการณ์ที่เฟดเลือกให้ความสำคัญกับการประคับประคองเศรษฐกิจมากกว่าการกดเงินเฟ้อ เช่น กรณีปี 1986: หลังจากเฟดเริ่มลดดอกเบี้ยในปี 1984 แล้วหยุดพักก่อนที่เฟดจะกลับมาลดดอกเบี้ยอีกครั้งในปี 1986 แม้ขณะนั้นเงินเฟ้อยังอยู่กว่า 2% การตัดสินใจนี้เกิดจากความต้องการสนับสนุนเศรษฐกิจที่อ่อนแอลงหลังจากภาวะถดถอยรุนแรงในช่วงต้นทศวรรษ 1980 ซึ่งภายหลังจากเฟดที่กลับมาปรับลดดอกเบี้ย ตลาดหุ้นสหรัฐฯ ปรับตัวเพิ่มขึ้นต่อ ด้านอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ปรับตัวลดลง ในขณะที่ทองคำปรับตัวพร้อมกับค่าเงินดอลลาร์ที่อ่อนค่า
สินทรัพย์ที่เตรียมรับประโยชน์: โอกาสในวัฏจักรดอกเบี้ยลดลง
เมื่อเฟดกลับมาลดดอกเบี้ยอีกครั้ง (Resuming rate cut) สินทรัพย์หลายประเภทที่ได้รับประโยชน์จากสภาพแวดล้อมดอกเบี้ยต่ำลงจะกลับมาเป็นที่สนใจของนักลงทุน ดังนี้
หุ้นเทคโนโลยีโลก
การลดดอกเบี้ยมักสร้างบรรยากาศการลงทุนเชิงบวก (risk-on sentiment) และกระตุ้นการไหลเข้าของเม็ดเงินสู่สินทรัพย์เสี่ยง หุ้นเทคโนโลยีทั่วโลกในฐานะกลุ่มเติบโต (growth stocks) มักตอบสนองได้แรงกว่าตลาด เนื่องจากมูลค่าหุ้นขึ้นกับกำไรในอนาคต ซึ่งจะยิ่งโดดเด่นเมื่ออัตราคิดลดปรับลดลง ภายใต้สภาวะการเงินที่ผ่อนคลาย หุ้นเทคโนโลยีโลกจึงมักปรับตัวนำตลาดและกลายเป็นจุดสนใจของนักลงทุน
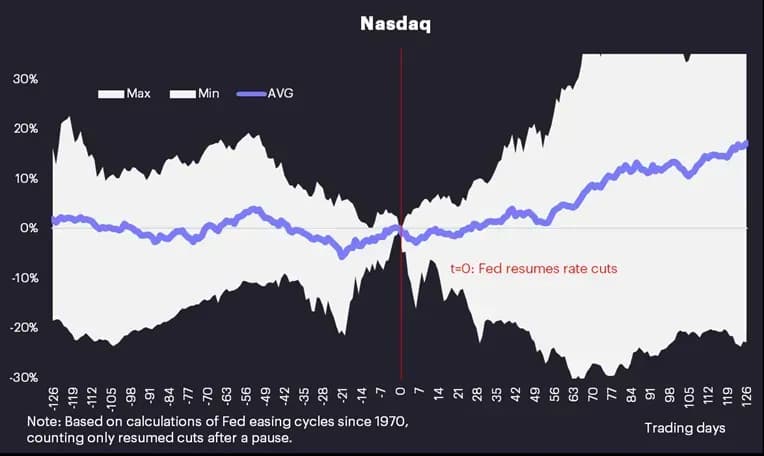
Source: InnovestX Investment Products & Strategy, Bloomberg
หมายเหตุ: ใช้ดัชนี Nasdaq composite เป็นตัวแทนของหุ้นเทคโนโลยีโลก เนื่องจากมีข้อมูลยาวนานถึงปี 1970 ซึ่งดัชนี Nasdaq composite มีความสัมพันธ์ (Correlation) กับดัชนี Global Technology มากถึง 97% ในช่วง 10 ปีผ่านมา
ดัชนี Nasdaq composite มี Correlation กับดัชนี Global Technology มากถึง 97%
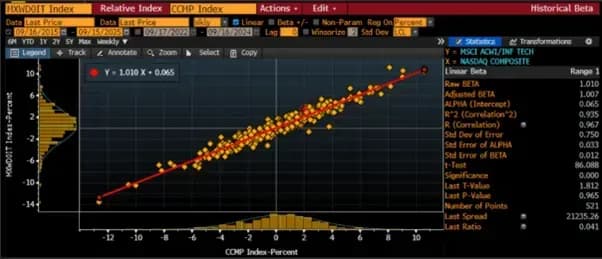
Source: InnovestX Investment Products & Strategy, Bloomberg
หุ้นสหรัฐฯ ( US Equity )
วัฏจักรการลดดอกเบี้ยของเฟดมักสร้างบรรยากาศการลงทุนเชิงบวก (risk-on sentiment) ต่อตลาดหุ้นทั่วโลก โดยตลาดหุ้นสหรัฐฯ ถือเป็นตลาดหุ้นที่ได้ผลบวกโดยตรงจากการปรับลดอัตราดอกเบี้ย ซึ่งจะช่วยสนับสนุนการเติบโตของเศรษฐกิจ ลดต้นทุนทางการเงินและเพิ่มกำไรบริษัทจดทะเบียน หนุนให้ระดับ Valuation สามารถขยายตัวต่อได้ผ่าน Discount rate ที่ลดลง อย่างไรก็ตาม ตลาดหุ้นสหรัฐฯ ที่ปรับตัวเพิ่มขึ้นมาตลอด 3 ปี ส่งผลให้ระดับ Valuation ตึงตัว การขยายตัวของ Valuation มีความจำกัดมากขึ้น และต้องพึ่งพาอัตราการเติบโตของกำไรบริษัทจดทะเบียนเป็นหลัก
Source: InnovestX Investment Products & Strategy, Bloomberg
หุ้นโลกนอกสหรัฐฯ (Rest of World – ROW)
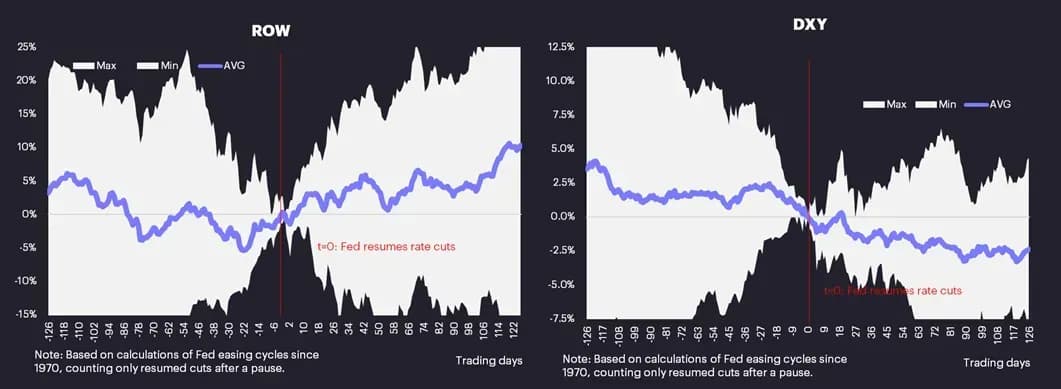
ขณะเดียวกัน การปรับลดอัตราดอกเบี้ยสหรัฐฯ มักนำไปสู่การอ่อนค่าของดอลลาร์ถือเป็นแรงหนุนสำคัญต่อกระแสเงินทุนไหลเข้าสู่ตลาดหุ้นโลกไม่รวมสหรัฐฯ (ROW) โดยเฉพาะหุ้นในตลาดเกิดใหม่ (EM) สถิติในอดีตชี้ว่า ตลาดหุ้น ROW มีแนวโน้มปรับตัวได้สอดคล้องกับตลาดสหรัฐฯ ในช่วงที่เฟดหันกลับมาลดดอกเบี้ย อีกทั้ง เมื่อเปรียบเทียบด้านมูลค่า (valuation) ในปัจจุบัน ตลาดหุ้น ROW ซื้อขายในระดับที่ถูกกว่าสหรัฐฯ อย่างมีนัยสำคัญ ขณะที่การเติบโตของกำไรในปี 2026 คาดใกล้เคียงกัน เราจึงประเมินว่าการลงทุนในตลาดหุ้น ROW ดูมีความน่าสนใจมาก
ตัวเลือกการลงทุนที่น่าสนใจใน ROW ได้แก่ ตลาดหุ้นจีน A-Shares ที่โดดเด่นจากแนวโน้มเศรษฐกิจที่เริ่มฟื้นตัว และการทยอยออกมาตรการกระตุ้นจากภาครัฐ โดยเราแนะนำกองทุน KFCSI300-A ในพอร์ต Satellite ตั้งแต่วันที่ 20 มีนาคม 2025 อีกตลาดที่น่าสนใจคือ ตลาดหุ้นไทย ซึ่งยังคงมีระดับมูลค่าที่ถูกและราคา Laggard กว่าตลาดเกิดใหม่ (EM) โดยรวม ขณะเดียวกันยังได้รับแรงหนุนจากแนวโน้มการออกมาตรการกระตุ้นเศรษฐกิจของรัฐบาลชุดใหม่ เราจึงแนะนำกองทุน TISCOWB-A ที่เน้นลงทุนในหุ้นไทยอิงดัชนี SET Well-being เข้าพอร์ต Satellite เมื่อวันที่ 9 กันยายน 2025
Source: InnovestX Investment Products & Strategy, Bloomberg
ตราสารหนี้
ตราสารหนี้โลกมักเป็นสินทรัพย์ที่ได้รับประโยชน์จากการปรับลดอัตราดอกเบี้ยของเฟดโดยอ้างอิงจากในอดีต อัตราผลตอบแทน (Bond Yield) ของพันธบัตรสหรัฐฯอายุ 10 ปีมักปรับตัวลดลง หลังเฟดปรับลดอัตราดอกเบี้ย อย่างไรก็ตามภาวะปัจจุบันอาจมีความแตกต่างออกไป จากเงินเฟ้อที่อยู่ในระดับสูงประกอบกับการขาดดุลการคลังของสหรัฐฯที่เพิ่มขึ้น ยังคงหนุนให้รัฐบาลต้องออกพันธบัตรที่มากขึ้น และกระทบกับฐานะทางการคลังของสหรัฐฯ ปัจจัยเหล่านี้มีแนวโน้มให้อัตราดอกเบี้ยพันธบัตรระยะยาวของสหรัฐฯปรับตัวลดลงได้จำกัด และอาจมีความผันผวนเกิดขึ้น
ในด้านอัตราผลตอบแทนของตราสารหนี้ระยะสั้น จะเผชิญแรงกดดันจากการปรับลดอัตราดอกเบี้ยของเฟดส่งผลให้ Bond Yield ปรับตัวลดลง ภาวะดังกล่าวจึงส่งผลให้เส้นอัตราผลตอบแทน (Yield Curve) มีแนวโน้มชันมากขึ้น การลงทุนในตราสารหนี้ที่มีอายุสั้นเกินไปจึงต้องเผชิญกับความเสี่ยงการลงทุนต่อ (Reinvestment risk) คือ การลงทุนในตราสารหนี้ที่มีผลตอบแทนลดลง เมื่อตราสารหนี้ครบกำหนด
การลงทุนในตราสารหนี้ที่มีอายุไม่ยาว และไม่สั้นจนเกินไป ช่วง 3-5 ปี จึงมีแนวโน้มได้รับประโยชน์จากการปรับลดดอกเบี้ยของเฟดและช่วยลดความผันผวนจาก Bond Yield ที่มีโอกาสผันผวนตามที่ได้กล่าวมา
Source: InnovestX Investment Products & Strategy, Bloomberg
ทองคำ
ทองคำมีความน่าสนใจในวัฏจักรการลดดอกเบี้ยของเฟด เนื่องจากอัตราดอกเบี้ยที่แท้จริง (real yields) มีแนวโน้มปรับลดลง ทำให้ต้นทุนค่าเสียโอกาสของการถือทองลดลง ขณะเดียวกัน การอ่อนค่าของเงินดอลลาร์ช่วยกระตุ้นความต้องการทองจากนักลงทุน อีกทั้ง หากเฟดต้องเผชิญข้อจำกัดในการลดดอกเบี้ยเพราะเงินเฟ้อยังสูง ทองคำยังถูกมองว่าเป็นทางเลือกในการป้องกันความเสี่ยง (inflation hedge) จึงเป็นสินทรัพย์ที่ได้รับแรงหนุนทั้งในภาวะดอกเบี้ยลดลงและเงินเฟ้อคงอยู่ กองทุนแนะนำ UOBSG - H ที่เราได้มีการแนะนำลงทุนทองคำในพอร์ต Satellite เมื่อวันที่ 27 มิ.ย. 2025
Source: InnovestX Investment Products & Strategy, Bloomberg
หุ้นอสังหาริมทรัพย์ (REITs)
REITs กลายเป็นจุดสนใจของนักลงทุนอีกครั้งในช่วงอัตราดอกเบี้ยขาลง เนื่องจากให้ผลตอบแทนในรูปเงินปันผลที่มั่นคง และมีลักษณะคล้ายพันธบัตร การที่ต้นทุนการเงินลดลงช่วยเพิ่มความสามารถในการทำกำไรของบริษัทอสังหาริมทรัพย์ ขณะเดียวกัน ส่วนต่างผลตอบแทนเงินปันผล (Dividend yield spread) เมื่อเทียบกับพันธบัตรรัฐบาลมีแนวโน้มกว้างขึ้น สร้างแรงดึงดูดให้ REITs กลับมามีความน่าสนใจในเชิงกลยุทธ์ ทั้งนี้ เราประเมินว่า TH REITs มีความน่าสนใจมากที่สุด จากการที่ไทยอยู่ในวัฏจักรดอกเบี้ยขาลงเช่นเดียวกับสหรัฐฯ ขณะที่อัตราเงินปันผลและ Dividend yield spread อยู่ในระดับสูงเป็นประวัติการณ์ และสูงกว่าภูมิภาคอื่นๆ อีกทั้ง ภาพรวมตลาดหุ้นไทยดูดีขึ้นทำให้ TH REITs น่าจะ Catch up ตลาดหุ้นไทยที่รีบาวน์ได้ดีในช่วงก่อนหน้า กองทุนแนะนำ MPDIVMF ที่เราได้มีการแนะนำลงทุน TH REITs ในพอร์ต Satellite เมื่อวันที่ 8 ส.ค. 2025