
VinFast มียอดขายเติบโตแข็งแกร่ง แต่ธุรกิจหลักยังขาดทุนสูงจากต้นทุนการผลิตและการแข่งขันด้านราคา ส่งผลให้อัตรากำไรติดลบและต้องพึ่งพาเงินทุนภายนอก แม้บริษัทเร่งขยายตลาดต่างประเทศและปรับโครงสร้างธุรกิจเพื่อลดภาระเงินสด แต่เส้นทางสู่การทำกำไรยังท้าทาย โดยเรายังคงระมัดระวัง VFS และให้น้ำหนักเชิงบวกต่อ BYD มากกว่า จากความได้เปรียบด้านต้นทุนและฐานะการเงินที่แข็งแกร่งกว่า
Markets
VinFast ยอดขายโต 96% แต่ธุรกิจ EV ยังขาดทุนหนัก กดดันกระแสเงินสด
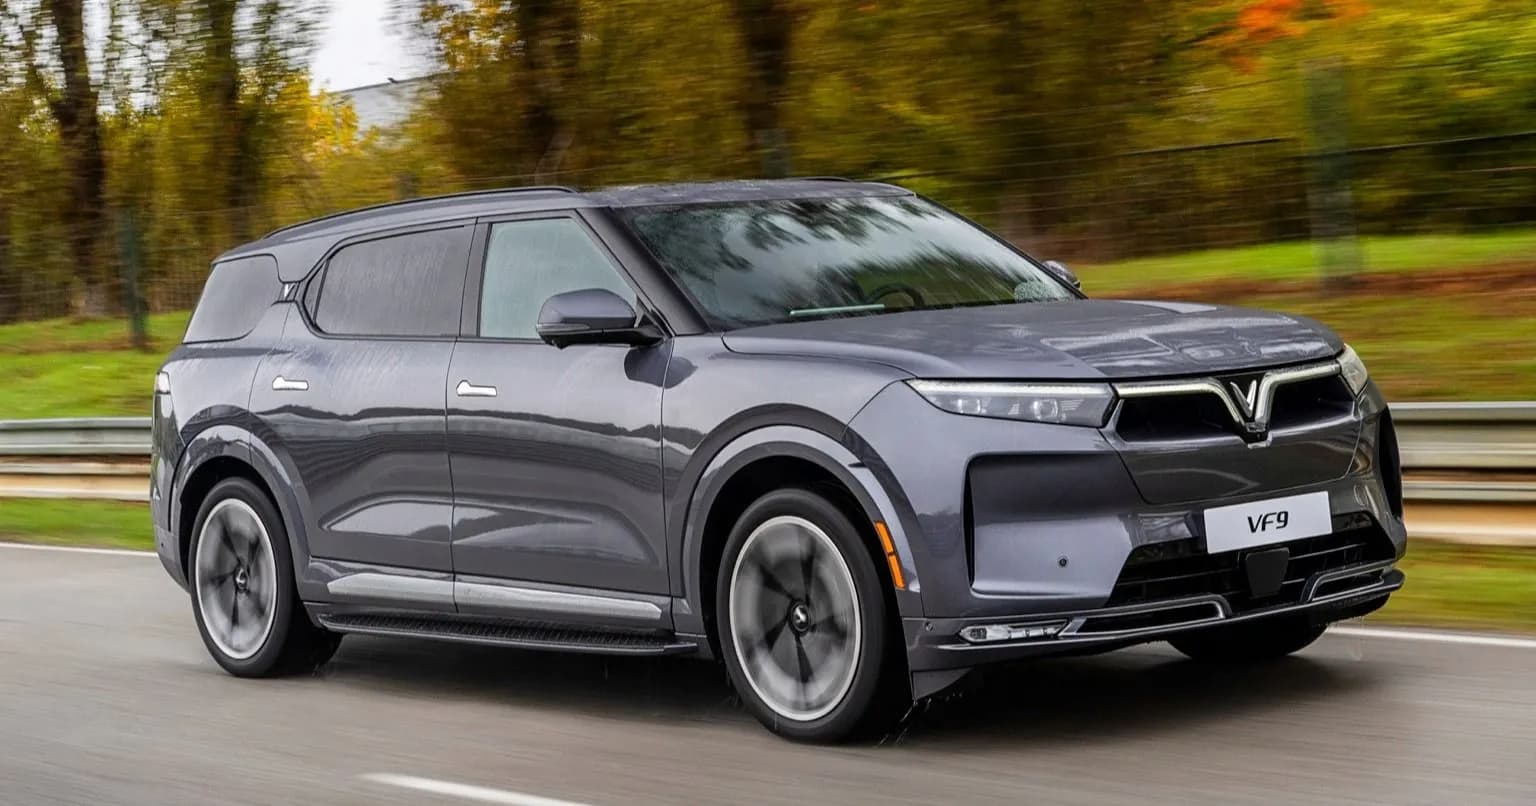
VinFast ยอดขายโต 96% แต่ธุรกิจ EV ยังขาดทุนหนัก กดดันกระแสเงินสด
1. รายได้เพิ่มขึ้น 85.5% รับยอดส่งมอบรถยนต์ไฟฟ้าเติบโตแข็งแกร่ง
· VinFast (VFS US) ผู้ผลิตรถยนต์ไฟฟ้าจากเวียดนาม รายงานรายได้ไตรมาส 2Q26 ที่ $1.20 พันล้าน เพิ่มขึ้น 85.5% YoY และ 32.9% QoQ สูงกว่าตลาดคาดที่ $1.15 พันล้าน โดยมียอดส่งมอบรถยนต์ไฟฟ้า 70,085 คัน เพิ่มขึ้น 96% YoY และ 20% QoQ ขณะที่ยอดส่งมอบรถจักรยานยนต์และจักรยานไฟฟ้าเพิ่มขึ้น 311% YoY สู่ 286,039 คัน สะท้อนความต้องการรถยนต์ไฟฟ้าที่ขยายตัวต่อเนื่อง โดยเฉพาะตลาดเวียดนาม ซึ่ง VinFast ครองส่วนแบ่งตลาดรถยนต์รวมประมาณ 38%
· อย่างไรก็ตาม ยอดขายต่างประเทศยังคิดเป็นเพียง 11% ของยอดส่งมอบทั้งหมด สะท้อนว่าบริษัทยังพึ่งพาตลาดภายในประเทศเป็นหลัก แม้เริ่มขยายฐานลูกค้าในฟิลิปปินส์ อินเดีย และอินโดนีเซียแล้วก็ตาม
2. ขาดทุนสุทธิลดลงจากกำไรพิเศษ แต่ธุรกิจหลักยังเผชิญแรงกดดันหนัก
· แม้ VinFast รายงานขาดทุนสุทธิลดลงเหลือประมาณ $56 ล้าน จากขาดทุนกว่า $800 ล้านในปีก่อน แต่การปรับตัวดีขึ้นส่วนใหญ่มาจากกำไรจากการขายธุรกิจการผลิตประมาณ $1.47 พันล้าน ไม่ใช่การฟื้นตัวของธุรกิจรถยนต์ไฟฟ้า โดยหากพิจารณาเฉพาะการดำเนินงานต่อเนื่อง บริษัทขาดทุนสุทธิสูงถึง $1.24 พันล้าน เพิ่มขึ้น 128% YoY ขณะที่ขาดทุนจากการดำเนินงานอยู่ที่ $1.16 พันล้าน
· อัตรากำไรขั้นต้นลดลงเหลือ -62.8% จาก -21.8% ในปีก่อน และ -58.9% ในไตรมาสก่อน เนื่องจากต้นทุนการผลิตสูงขึ้น ค่าใช้จ่ายจากโครงการชาร์จไฟฟรี และการเลื่อนรับรู้รายได้บางส่วน ขณะที่ขาดทุนต่อหุ้นจากธุรกิจต่อเนื่องอยู่ที่ $0.53 สูงกว่าตลาดคาดที่ $0.33 สะท้อนว่าการเพิ่มยอดขายยังไม่สามารถสร้างประโยชน์จากการประหยัดต่อขนาดได้อย่างเพียงพอ
3. เร่งขยายตลาดต่างประเทศ แต่เป้าหมายยอดขายปี 2026 ยังท้าทาย
· VinFast ยืนยันเป้าหมายส่งมอบรถยนต์ไฟฟ้า 300,000 คันในปี 2026 โดยครึ่งปีแรกส่งมอบแล้ว 128,662 คัน หรือประมาณ 43% ของเป้าหมาย ส่งผลให้ครึ่งปีหลังต้องส่งมอบอีก 171,338 คัน หรือเพิ่มขึ้นราว 33% จากครึ่งปีแรก ซึ่งบริษัทคาดว่าจะได้แรงสนับสนุนจากรถยนต์รุ่นใหม่ ได้แก่ VF 2, VF 8 และ MPV 7 รวมถึงการขยายกำลังการผลิตในอินเดียและอินโดนีเซีย
· ขณะเดียวกัน บริษัทยังเผชิญความเสี่ยงจากข้อจำกัดด้านอุปทานชิปและโครงการโรงงานในรัฐนอร์ทแคโรไลนาของสหรัฐฯ ที่ล่าช้าและมีข้อพิพาททางกฎหมาย ทำให้แนวโน้มการขยายธุรกิจในสหรัฐฯ ยังมีความไม่แน่นอน โดยเราประเมินว่าตลาดเอเชียตะวันออกเฉียงใต้และอินเดียจะเป็นแรงขับเคลื่อนหลักในระยะใกล้ มากกว่าตลาดสหรัฐฯ และยุโรป
4. ปรับโครงสร้างธุรกิจและลงทุนอสังหาริมทรัพย์ หวังลดภาระเงินสด
· VinFast กำลังปรับรูปแบบธุรกิจเพื่อลดการถือครองสินทรัพย์โรงงานโดยตรง รวมถึงการขายธุรกิจการผลิตในเวียดนาม ซึ่งช่วยลดภาระหนี้และเงินลงทุนในสินทรัพย์ระยะยาว นอกจากนี้ บริษัทเข้าถือสิทธิในผลประโยชน์ทางเศรษฐกิจ 20% ของโครงการอสังหาริมทรัพย์ Hanoi International Sports Urban Area โดยคาดว่าจะเริ่มสร้างกำไรและกระแสเงินสดตั้งแต่ปี 2027 เพื่อช่วยสนับสนุนธุรกิจรถยนต์ไฟฟ้า
· อย่างไรก็ตาม กระแสเงินสดอิสระใน 2Q26 ติดลบประมาณ $942 ล้าน เพิ่มขึ้นจากติดลบ $671 ล้านในปีก่อน ขณะที่เงินสด ณ สิ้นเดือน มิ.ย. อยู่ที่เพียง $281 ล้าน แม้บริษัทระบุว่ามีสภาพคล่องรวมแหล่งเงินทุนที่สามารถเข้าถึงได้ประมาณ $2.3 พันล้าน แต่ยังต้องพึ่งพาการสนับสนุนจากผู้ก่อตั้งและการระดมทุนเพิ่มเติม เราจึงมองว่าความสามารถในการลดการใช้เงินสดและปรับปรุงอัตรากำไรขั้นต้นเป็นปัจจัยสำคัญกว่าการเติบโตของยอดขายเพียงอย่างเดียว
5. มุมมอง InnovestX: ระวัง VinFast แม้ตลาด EV เอเชียยังมีโอกาสเติบโต
· มุมมองต่ออุตสาหกรรม: ผลประกอบการ VinFast สะท้อนว่าความต้องการรถยนต์ไฟฟ้าในเอเชียยังเติบโตแข็งแกร่ง แต่การแข่งขันด้านราคาและต้นทุนการขยายกำลังการผลิตยังเป็นแรงกดดันสำคัญต่อความสามารถทำกำไร โดยเราประเมินว่าผู้ผลิตที่มีขนาดการผลิตสูง ควบคุมต้นทุนได้ดี และมีฐานะการเงินแข็งแกร่ง จะได้เปรียบในการแข่งขันระยะยาว
· มุมมองต่อหุ้นรายตัว: เรายังคงระมัดระวัง VinFast (VFS US) เนื่องจากอัตรากำไรขั้นต้นติดลบสูงและมีความเสี่ยงด้านสภาพคล่อง แม้ยอดส่งมอบเติบโตดี โดยในอุตสาหกรรม EV ให้น้ำหนักเชิงบวกต่อ BYD (1211 HK) มากกว่า จากความได้เปรียบด้านต้นทุน การผลิตแบตเตอรี่และชิ้นส่วนภายในองค์กร รวมถึงการขยายตลาดต่างประเทศ ขณะที่ Tesla (TSLA US) ยังมีความเสี่ยงจากการแข่งขันด้านราคาและมูลค่าหุ้นที่ขึ้นอยู่กับความคาดหวังต่อธุรกิจ AI และระบบขับขี่อัตโนมัติ จึงยังไม่ให้น้ำหนักเชิงบวกต่อกลุ่มผู้ผลิต EV ที่ต้องพึ่งพาการระดมทุนสูง
ข้อสงวนสิทธิ์
ข้อมูล ความเห็น บทวิเคราะห์ ราคา การคาดการณ์ และ/หรือ ข้อมูลอื่นใด (“ข้อมูล”) ที่ปรากฏ จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น โดยมีที่มาจากแหล่งข้อมูลสาธารณะที่เชื่อว่าเชื่อถือได้ บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (“INVX”) ไม่รับรองความถูกต้อง ครบถ้วน หรือความเป็นปัจจุบันของข้อมูลดังกล่าว โดยเป็นข้อมูล ณ วันที่เผยแพร่และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า ข้อมูลนี้ไม่ถือเป็นการรับประกันราคาหรือผลตอบแทน คำแนะนำการลงทุน การเสนอซื้อหรือขายหลักทรัพย์ หรือชักชวนให้เสนอซื้อหรือเสนอขายหลักทรัพย์ใด INVX และ/หรือ กรรมการ พนักงาน และลูกจ้างของ INVX ไม่รับผิดชอบต่อความเสียหายอันเป็นผลมาจากหรือเกี่ยวข้องกับการใช้ข้อมูลดังกล่าว
INVX และธนาคารไทยพาณิชย์ จำกัด (มหาชน) (“ธนาคารฯ”) เป็นบริษัทย่อยที่บริษัท เอสซีบี เอกซ์ จำกัด (มหาชน) (SCBX) เป็นผู้ถือหุ้นรายใหญ่ ข้อมูลที่เกี่ยวข้องกับธนาคารฯ มีวัตถุประสงค์เพื่อใช้ในการเปรียบเทียบเท่านั้น INVX และ/หรือ บริษัทในเครือ SCBX อาจเป็นที่ปรึกษาทางการเงิน ผู้จัดจำหน่ายหลักทรัพย์ ผู้ออกและเสนอขายหุ้นกู้ที่มีอนุพันธ์แฝง หรือ ตราสารแสดงสิทธิการฝากหลักทรัพย์ต่างประเทศ บนหลักทรัพย์ที่ปรากฏอยู่ในรายงานฉบับนี้ รวมถึงอาจมีการทำธุรกรรมอื่นใดในหลักทรัพย์ที่ถูกกล่าวถึง อันอาจก่อให้เกิดความขัดแย้งทางผลประโยชน์ได้ ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง ก่อนตัดสินใจลงทุน